은행보다 1~2%P 높다…‘5% 이자’ 증권사 특판 러시
지지부진한 증시에 지친 투자자를 붙잡으려는 증권사의 ‘구애’가 뜨겁다. 은행권 예·적금 금리를 웃도는 연 5% 안팎 금리의 발행어음을 앞다퉈 내놓고 있다. 다만 가입 조건이 제각각이고 예금자보호 대상도 아니어서 조건을 꼼꼼히 따져야 한다.
5일 금융투자업계에 따르면 최근 증권사들은 연 4.5~5.5% 금리의 발행어음 특판을 잇달아 출시했다. 지난 1일 기준 5대 은행 대표 정기예금의 1년 만기 금리가 평균 연 3.53%인 것과 비교하면 발행어음 금리는 약 1~2%포인트 높은 수준이다.
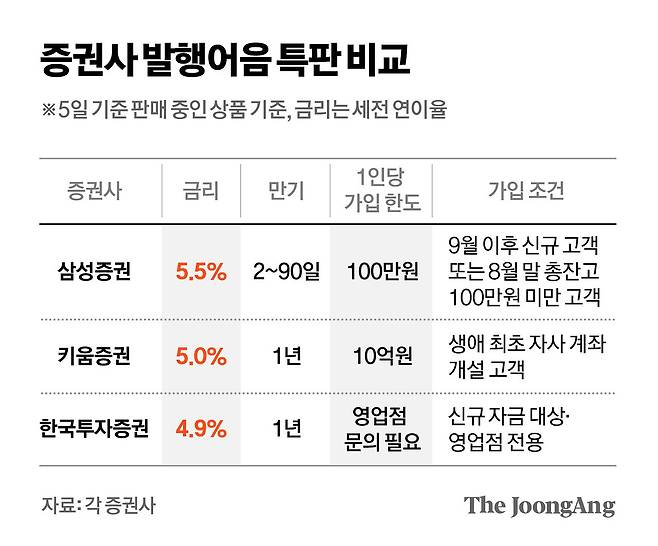
삼성증권은 지난달 21일 첫 발행어음 상품을 출시하면서 연 5.5% 금리의 2~90일물 특판을 내놨다. 짧은 만기에 비해 상대적으로 높은 금리가 특징이다. 1인당 가입 한도는 100만원, 총 판매 한도는 100억원이다. 가입 대상은 올해 9월 이후 신규 고객이나 8월 말 기준 총잔고가 100만원 미만인 고객으로 제한한다. 같은 날 출시한 연 4.3% 금리의 1년물 특판은 총한도 1000억원이 이틀 반 만에 소진됐다.
키움증권은 연 5.0% 금리의 1년 만기 발행어음을 판매하고 있다. 처음으로 자사 계좌를 개설한 고객을 대상으로 하는 특판 상품이다. 1인당 가입 한도는 최대 10억원이다. 한국투자증권도 신규 고객에게 1년물 기준 연 4.9%, 181일물 기준 연 4.7%의 금리를 제시했다. 지난달 발행어음 사업 인가를 받은 메리츠증권도 연 5% 안팎 금리의 특판을 준비 중이다.
기업금융 관련 자산에 투자하는 종합투자계좌(IMA)에서도 고객 쟁탈전이 벌어지고 있다. NH투자증권은 지난 8월 출시한 ‘N2 IMA1 중기형 3호’의 성과보수 기준수익률을 앞선 1·2호의 연 4.0%보다 높은 연 4.5%로 제시했다. 미래에셋증권도 ‘미래에셋 IMA 4호’의 기준수익률을 기존 연 4%에서 5%로 높였다.
이런 증권사의 ‘금리 높이기’ 경쟁은 은행권으로 향하는 대기자금을 붙잡으려는 목적이다. 박스권에 접어든 증시와 한국은행의 기준금리 인상이 맞물리면서 ‘경쟁자’인 은행 예·적금의 매력이 높아졌기 때문이다. 금융투자협회 통계를 보면 지난 1일 증시 대기자금을 뜻하는 투자자예탁금은 약 104조6377억원으로, 한 달 만에 6조원 넘게 증가했다. 동시에 5대 은행(KB국민·신한·하나·우리·NH농협)의 지난달 말 정기예금 잔액은 1006조871억원으로, 전월보다 8552억원 늘었다.
다만 발행어음의 경우 높은 금리만큼 상품의 위험도 함께 살펴야 한다. 증권사가 자체 신용으로 발행하는 만기 1년 이내의 단기 금융상품이다. 일반 펀드와 마찬가지로 예금자보호 대상이 아니다. 증권사가 부도나거나 파산하면 원금을 잃을 수도 있다. 또 만기 전에 중도해지를 하면 약정금리보다 낮은 이율이 적용될 수 있어 자금이 필요한 시점과 상품 만기를 맞추는 것도 중요하다.
IMA의 기준수익률도 발행어음의 약정금리와 구분해야 한다. IMA는 운용 성과에 따라 수익이 달라지는 실적배당형 상품이다. 기준수익률은 성과보수를 산정하는 기준일 뿐, 투자자에게 해당 수익률을 확정적으로 지급한다는 뜻이 아니다. 금융사가 문을 닫더라도 1인당 1억원 한도로 예금자보호도 받을 수 있는 은행 예·적금과는 차이가 분명하다.
김나율 한국금융연구원 연구위원은 “종투사 발행어음과 IMA 제도는 비교적 최근에 도입된 만큼 예·적금 같은 전통적 금융상품에 비해 투자자가 상품 구조와 위험을 제대로 인식하지 못하고 있을 가능성이 크다”며 “보다 상세하고 객관적인 정보를 모든 투자자가 충분히 접할 수 있도록 정보 공시 모니터링 체계 관련 제도의 재정비가 필요하다”고 말했다.
장서윤 기자
Copyright © 중앙일보. 무단전재 및 재배포 금지.
- 44세·60세, 확 늙는 사람 공통점…“낮 12시 후 이것 끊어라” | 중앙일보
- “수능 45일, 늦지 않았다”…7등급→서울치대 간 남자의 비밀 | 중앙일보
- 40세에 자궁 잃은 여의사…암 진단 1년전, 가장 후회한 행동 | 중앙일보
- 한동훈이 쏘아올린 노무현…조서엔 없는 ‘논두렁 시계’ 진실 | 중앙일보
- “살려주세요” 병원 화장실서 비명…20대 여성 성폭행하려 한 남성 결국 | 중앙일보
- 유명배우 부부싸움에 경찰 출동…“아내 안 때렸다” 폭행설 부인 | 중앙일보
- “버스 어떻게 타요?” 미국인 관광객, 한국서 놀라는 이유 | 중앙일보
- 올해 ‘이 유행병’ 심상찮다…예년보다 빨리 와서 오래 간다 | 중앙일보
- “대출 1억 신청하셨죠?”…벌써 2차범죄 우려 커졌다 | 중앙일보
- 철없는 ‘전역모 세리머니’…축구로 또 불붙은 병역특례 논란 | 중앙일보