“호황 끝” 공포에 주가 반토막…삼전닉스 3대 불안의 진실
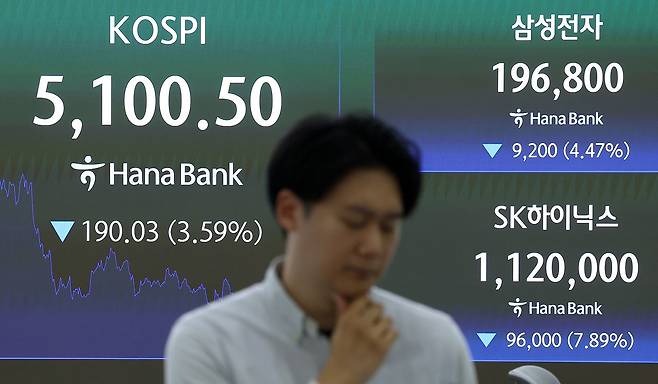
삼성전자와 SK하이닉스가 3분기 사상 최대 실적을 내고도 주가는 고점 대비 반토막 수준으로 주저앉았다. 메모리 평균판매가격(ASP)이 지난해 평균의 약 3.7배로 치솟고 생산라인도 쉴 틈 없이 돌아가지만, ‘호황 끝’에 대한 불안이 실적을 압도했다. 지난 16일 공개된 양사의 3분기 분기보고서와 전문가 분석을 바탕으로 이런 불안이 얼마나 근거가 있는지 따져봤다.
━
①젠슨 황 없는 엔비디아, 괜찮을까
첫 번째 변수는 최대 고객 엔비디아다. 젠슨 황 엔비디아 최고경영자(CEO)가 지난 12일(현지시간) 33년 만에 사임하자, 인공지능(AI) 반도체 시장의 최강자인 엔비디아가 흔들리면 고대역폭메모리(HBM) 주문도 줄어들 수 있다는 우려가 국내 반도체주로 번졌다.
고객 지도는 이미 달라지고 있다. SK하이닉스 최대 고객사 ‘가’(엔비디아 추정)의 매출 비중은 지난해 1~9월 27%에서 올해 14.8%(34조9778억원)로 낮아졌다. 엔비디아 추정 고객사에게 벌어들인 매출액은 두 배로 늘었지만, 전체 매출이 더 빠르게 늘면서 전체 고객사에서 차지하는 엔비디아 추정 고객의 비중이 떨어진 것이다.
매출의 10.1%(23조8509억원)를 차지하는 두 번째 주요 고객사도 새로 등장했다. 삼성전자의 5대 매출처(전체 매출의 약 24%)에도 자체 AI 칩을 만드는 알파벳과 아마존이 이름을 올렸다. 엔비디아는 이 명단에 없다.
김동원 KB증권 리서치센터장은 2027년 글로벌 HBM 수요 비중을 엔비디아 38%, 구글 37%, AMD 13%로 추정했다. 그는 “주문형 반도체(ASIC) 시장의 확대는 커스텀(맞춤형) HBM뿐 아니라 서버 D램과 고용량 메모리 수요를 동시에 끌어올리는 요인”이라며 “젠슨 황의 퇴진은 AI 산업의 위기가 아니라 성장 주체가 다변화되고 생태계가 확장되는 전환점이 될 것”이라고 했다.
젠슨 황 퇴진 이후 빚을 내 데이터센터를 늘려 온 네오클라우드 업체의 자금난 우려도 커졌다. 다만 김용관 삼성전자 디바이스솔루션(DS)부문 경영전략총괄 사장은 18일(현지시간) “네오클라우드는 전체 시장에서 약 8%를 차지한다”면서 “AI 산업의 성장 흐름에 중대한 위협이 될 것으로 예상하지 않는다”고 했다.
━
②‘완판’ 장기계약, 믿어도 되나
두 번째는 장기공급계약(LTA)의 실효성이다. 삼성전자는 내년 HBM 물량을 사실상 완판했고, SK하이닉스는 2027~2028년 생산능력의 50% 이상을 LTA로 묶어 뒀다고 밝혔다. 다만 양사 분기보고서에는 구체적인 계약 조건이 공개되지 않았다. 계약 규모와 납품 기간도 고객 수요와 사업 상황에 따라 달라질 수 있다고 명시했다. 엔비디아 역시 미국 증권거래위원회(SEC)에 낸 보고서에서 일부 공급 약정은 정식 주문 전에 취소하거나 납품 일정을 조정할 수 있다고 밝혔다.
삼성과 하이닉스 입장에선 고객사가 AI 투자를 늦추거나 메모리 가격이 떨어질 때 계약 물량과 가격을 어디까지 보장받을 수 있느냐다. 이와 관련해 가격 하한과 선수금, 위약금뿐 아니라 해당 고객사가 향후 공급 우선순위에서 밀릴 수 있다는 부담도 계약을 지키게 하는 장치로 꼽힌다. 노근창 세미콘리서치랩 대표는 “메모리 가격이 하락하면 우리 기업들이 공급하는 제품 가격도 낮아질 수 있지만 하락 폭을 적게 반영하는 구조”라며 “무엇보다 당장 수요 변화의 이상 징후는 전혀 없다”고 선을 그었다.
━
③‘공급 과잉’ 재연되나
세 번째 변수는 공급 과잉이다. 삼성전자와 SK하이닉스의 신규 공장이 본격 가동될 무렵 고객사의 AI 투자가 늦어지면, 과거와 같은 공급 과잉이 되풀이될 수 있다는 우려다.
실제로 반도체 분석업체 세미애널리시스는 최근 2028년 글로벌 HBM 비트 수요 전망치를 약 30% 낮췄다. AI 가속기 지출(투자) 전망도 1조540억 달러에서 7580억 달러로 내려 잡았다. 수요가 줄어든다기보다는 성장 속도가 기대에 못 미칠 수 있다는 의미다. 투자은행 UBS 역시 2028년 미국 데이터센터 신규 증설의 약 30%가 규제 위험에 노출됐다고 봤다.
반론도 있다. 이수림 DS투자증권 연구원은 “미국 4대 클라우드 기업의 설비투자 증가율이 2027년 53%에서 2028년 14%로 둔화하더라도 글로벌 AI 서버 출하량은 2028년 30% 늘어날 것”이라며 “서버 대수와 대당 메모리 탑재량이 함께 늘면서 SK하이닉스의 D램 출하량도 2029년까지 23% 증가할 것”으로 봤다.
김선우 메리츠증권 연구원도 “미국 AI 데이터센터 투자 불확실성에도 삼성전자의 공급 절제(Supply Discipline) 전략은 유효하다”며 “2028년에도 공급을 탄력적으로 조절해 수익성을 지킬 것”이라고 분석했다.
김수민 기자 kim.sumin2@joongang.co.kr
Copyright © 중앙일보. 무단전재 및 재배포 금지.
- “20년전 성접촉 때문이라고?” 50대남 편도암 급증 비밀 | 중앙일보
- 가출한 엄마, 집에 묻혀 있었다…12년간 딸 키운 아빠 정체 | 중앙일보
- 영유 ‘4세 고시’ 없애자…“선착순 입학” 관찰 후 떨어트린다? | 중앙일보
- [단독] 리트 만점자, 유서에 “죽어도 가려 했지만…조롱 당하겠지” | 중앙일보
- 전처 닮은 3억짜리 ‘애인 로봇’을 샀다…그 집서 벌어진 섬뜩한 일 | 중앙일보
- “10여년 전 리트냥이에게 보험사기 당할 뻔” 경험담 등장 | 중앙일보
- 딸 치료비 500만원 빌렸는데…성관계 강요한 40대 사채업자 | 중앙일보
- [단독] 단추 스티커, 와이파이 체크…네이버 출신 총리가 제안 | 중앙일보
- 형 고독사에 짜증내던 동생, 통장 잔액 보자 벌어진 일 | 중앙일보
- “V좀 만나달라” 김건희 문자…한동훈 다섯 번 읽씹한 이유 | 중앙일보