[단독] ETF 일평균 거래대금, 코스피 사상 첫 추월
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
국내 상장지수펀드(ETF) 시장의 일평균 거래대금이 사상 처음으로 코스피 일평균 거래대금을 넘어섰다. 개별 상장기업 주식에 대한 투자 신뢰가 흔들리며 지수와 테마로 묶인 ETF로 자금 축이 이동한 가운데 단일종목 레버리지 등 레버리지나 인버스 상품에 대한 거래 수요가 맞물린 결과다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
코스피 대비 비중 100.1% 달해
투자자들 개별 종목보다 지수 투자 선호
ETF가 종목에 영향주는 '왝더독' 우려도
국내 상장지수펀드(ETF) 시장의 일평균 거래대금이 사상 처음으로 코스피 일평균 거래대금을 넘어섰다. 개별 상장기업 주식에 대한 투자 신뢰가 흔들리며 지수와 테마로 묶인 ETF로 자금 축이 이동한 가운데 단일종목 레버리지 등 레버리지나 인버스 상품에 대한 거래 수요가 맞물린 결과다.
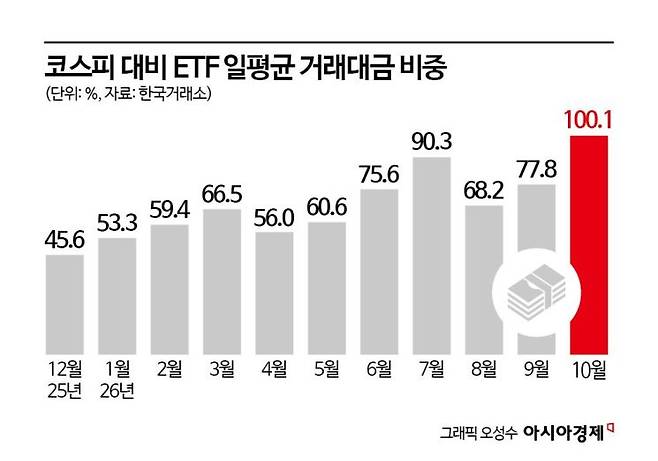
12일 한국거래소에 따르면, 지난달 ETF 일평균 거래대금은 20조3813억원으로 집계됐다. 같은 기간 코스피의 일평균 거래대금(20조3651억원)을 근소하게 웃돌며 코스피 대비 거래대금 비중은 100.1%를 기록했다. 월간 일평균 기준으로 ETF 거래대금이 순수 상장주식을 넘어선 것은 2002년 국내 ETF 시장 출범 이래 처음이다.
ETF는 펀드(수익증권)로 분류돼 코스피 순수 상장주식(보통주·우선주) 거래대금과는 별도로 집계된다. 즉, 투자자들이 개별 상장기업 주식을 직접 사고판 금액보다 지수나 테마로 묶인 ETF 펀드 증권을 거래한 자금이 실제로 더 컸음을 의미한다.
2002년 출범 당시 1.1%에 불과했던 코스피 대비 ETF 일평균 거래대금 비중은 2020년 31.5%, 2025년 44.3%로 완만히 상승하다 올해 들어 1~10월 누적 기준 약 70%까지 수직 상승했다.
이러한 거래대금 역전 현상의 근본적인 배경으로는 개별 종목(원주) 투자에 대한 신뢰 약화와 패시브 펀드로의 구조적 투자 성향 변화가 꼽힌다. 특정 기업의 실적 변동성이나 개별 악재에 따른 주가 급락 위험을 피하고 시장 지수나 유망 산업군 전체를 담는 '바스켓(묶음) 투자'가 개인 투자자들 사이에서 정석으로 자리 잡았다는 분석이다.
이준서 동국대학교 경영학과 교수는 "투자자들이 개별 주식(원주)보다는 묶음으로 투자하는 패시브 상품에 자금을 집중하고 있는 상황"이라며 "개별 종목에 대한 믿음이 약화되면서 시장의 지수를 추종하는 패턴이 자리 잡았고 'ETF가 정답'이라는 인식이 퍼지면서 투자 성향이 패시브 쪽으로 일반화되고 있다"고 진단했다.
여기에 퇴직연금과 개인종합자산관리계좌(ISA)를 중심으로 한 적립식 매수세와 글로벌 자산을 원화로 매매하려는 국내 상장 해외 ETF 수요가 꾸준히 유입되며 ETF 저변을 넓혔다.
투자자들의 성향이 패시브로 옮겨간 상황에서 단기 시세 차익을 겨냥한 레버리지·인버스 상품의 거래 폭증은 역전 현상을 앞당긴 결정적 기폭제가 됐다.
특히 지난 5월 말 삼성전자·SK하이닉스 등을 기초자산으로 한 단일종목 2배 레버리지·인버스 상품이 상장되면서 단기 변동성을 노린 매매 수요가 파생형 ETF 시장으로 대거 쏠렸다. 단일종목 레버리지 도입 직후인 지난 6월 ETF 일평균 거래대금은 역대 최대인 38조797억원까지 치솟았고 7월에는 코스피 대비 거래대금 비중이 90.3%에 달했다.
이후 7월 말 금융당국이 기본예탁금을 현금 3000만원으로 상향하는 등 시장 안정화 조치에 나서며 단일종목 레버리지 거래 자체는 진정됐으나 한번 불붙은 레버리지 매매 수요는 코스피200·코스닥150 등 기존 지수형 레버리지로 옮겨가는 풍선효과로 이어졌다.
이 교수는 "기본적인 투자 성향이 패시브로 자리 잡은 상황에서 시장 변동성 확대로 논란이 됐던 단일종목 레버리지를 포함해 레버리지와 인버스 투자 수요가 추가로 늘어난 점이 전체 거래대금을 크게 끌어올렸다"고 설명했다.
전문가들은 ETF 거래가 본주 시장을 압도하면서 발생할 부작용을 우려하고 있다. 파생된 펀드 상품(꼬리)이 기초자산인 개별 주식(몸통)을 뒤흔드는 '왝더독(Wag the Dog)' 현상과 주식시장 고유의 '가격 발견 기능' 약화가 대표적이다.
이 교수는 "ETF 시장이 지나치게 커지면 개별 주식 가치평가에 기반한 시장 고유의 '가격 발견 기능'이 무력화될 수 있다"고 지적했다. 기업의 실적과 펀더멘털을 토대로 적정 가격이 매겨지고 이를 모아 ETF의 수요·공급이 형성돼야 하는데 지수 단위의 기계적 매수·매도가 개별 종목 주가를 거꾸로 결정하는 주객전도가 발생한다는 것이다.
금융투자업계 관계자 역시 "패시브·펀드 자금 쏠림이 심화될수록 주요 ETF의 편입(포트폴리오 구성) 여부에 따라 개별 종목 간 수급과 유동성 양극화가 극대화될 수 있다"며 "ETF 매매에 수반되는 기계적 수급이 개별 기업의 주가를 왜곡하는 위험에 유의해야 한다"고 말했다.
송화정 기자 pancake@asiae.co.kr
Copyright © 아시아경제. 무단전재 및 재배포 금지.
- "먹기는커녕 입 밖에도 꺼내지 마"…의사들 기겁한다는 '이 음식'
- "결승선 통과 기억도 없다"…美 하프마라톤서 27명 병원행, 이유는
- "허리 감싸고 뺨에 입 맞췄는데" 아빠 외도 눈치 못 챈 딸?…웃으며 둘 사진 찍어줬다
- 10대 女 살해한 50대 긴급체포, 성인 아들은 피해자 성범죄 가해자
- "어? 어! 왜 이래, 브레이크 작동 안 했다"…분당 시내버스, 100m 넘게 달리며 32대 연쇄 추돌
- "나도 억대 성과급 받아볼래"…SK하이닉스, '고졸·전문대졸' 뗀 '킹산직' 공개채용
- "방부제 얼마나 넣었길래"…30분에 20억원 매출 기록 中케이크 논란
- "담뱃값 4500원→8500원으로"…2015년 이후 11년 만에 인상 주장, 이유는?
- "너를 정말 좋아한다"…20년 만에 펼친 초2 일기장, 담임 선생님 글씨에 '울컥'
- 하루 18시간씩 일하던 청년, 이젠 아파트 14채…연 4200만원 임대 수익 올린 비법