매출은 주는데 이자만 월 500만원 더…자영업자 덮친 이중고 [금리의 습격②]
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
대구에서 커튼 생산공장을 운영하는 50대 이정훈(가명)씨는 이번 달 대출 만기를 연장하려다 당황했던 순간을 떠올렸다. 사업자대출로 빌린 40억원에 붙는 금리가 연 4.5%에서 6%로 오른다는 안내를 받은 것.
경기 안산에서 업체를 운영하는 윤호진(가명)씨는 이달 시설자금과 운영자금 대출금리가 0.5%포인트 오르면서 월 지출이 200만원 늘었다.
금융감독원에 따르면 8월 말 국내 은행 개인사업자대출 연체율은 0.86%로 한 달 전보다 0.09%포인트 올랐다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
매출 줄어도 이자·인건비 늘어…운영비마저 빚으로
은행 개인사업자 연체율 0.86%…13년 3개월 만에 최고
금리 상승과 소비 부진이 겹치면서 자영업자들이 이중고를 겪고 있다. 매출은 줄어드는데 이자와 인건비 등 매달 나가는 돈은 늘어 빚을 갚기가 더 어려워지고 있다. 회복 전망은 불투명하고, 금리마저 더 오를 가능성이 있어 상환 부담이 한층 커질 것이란 우려가 나온다.
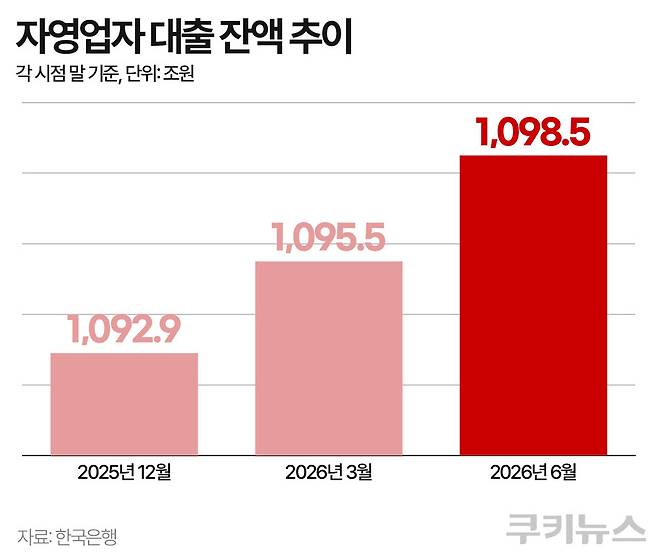
2일 은행연합회 공시에 따르면 KB국민·신한·하나·우리·NH농협·IBK기업 등 6개 은행이 올해 7~9월 신규 취급한 개인사업자 신용대출 평균금리는 은행별로 연 4.53~6.25%였다. 지난해 같은 기간(연 4.41~5.80%)보다 하단과 상단이 모두 높아졌다. 은행별로 봐도 6곳 모두 금리가 올랐다.
신규 대출뿐 아니라 기존에 변동금리로 돈을 빌린 자영업자도 금리 상승의 영향을 받고 있다. 대출 만기가 남아 있어도 일정 주기마다 금리를 다시 매기기 때문이다.
경기 안산에서 업체를 운영하는 윤호진(가명)씨는 이달 시설자금과 운영자금 대출금리가 0.5%포인트 오르면서 월 지출이 200만원 늘었다. 윤씨가 받은 시설자금 대출은 만기가 3년이지만 금리는 3개월마다 바뀐다. 윤씨는 “자금 계획을 급히 다시 짜고 있는 중”이라고 하소연했다.
문제는 앞으로 이자 부담이 더 커질 수 있다는 점이다. 한국은행은 7월과 8월 두 차례 기준금리를 올려 연 3.00%로 높였으며 추가 인상 가능성도 열어뒀다. 이란 전쟁 장기화에 따른 물가 상승 압력으로 금리 인상 기조가 이어질 수 있다는 분석도 나온다. 물가 불안과 추가 인상 전망이 시장금리를 밀어 올리면 은행 대출금리도 따라 오를 수 있다.
민현하 하나금융연구소 연구원은 “국내 금리는 대외 요인의 영향으로 상승세가 지속될 것으로 예상된다”며 “글로벌 중앙은행들의 금리 인상이 지속될 것으로 예상되고 국내 수급 여건 불안도 지속되며, 당분간 시장금리의 높은 변동성에 대비할 필요성이 높아진 상황”이라고 진단했다.
더 큰 문제는 늘어난 이자를 매출로 메우기도 쉽지 않다는 점이다. 국가데이터처가 이날 발표한 ‘9월 산업활동동향’에 따르면 3분기 소매판매액지수는 전분기보다 1.0% 감소했다. 2분기(-1.8%)에 이어 두 분기 연속 줄어든 것이다. 9월 소매판매는 전월보다 3.6% 늘었지만 분기 전체로는 감소세가 이어졌다. 한국은행이 집계한 3분기 민간소비도 전분기보다 0.2% 줄었다.
일선 상권에서도 경기 부진을 체감하고 있다. 인천 구월동에서 약국을 운영하는 약사 김유나(가명)씨는 “여기가 꽤 번화한 곳인데도 공실이 많다. 이 건물에도 저희 약국밖에 없다”며 “저 앞의 건물들도 다 공실이 한두 개씩은 다 있다. 경기도 안 좋고 금리는 높고 빌려주는 돈은 한정적이라 공실이 점점 많아지고 있다”고 말했다.
매출이 줄어들더라도 고정비를 줄이기도 어렵다. 손님이 없어도 임차료와 인건비, 공공요금은 내야 한다. 물가와 임금도 오르고 있다. 9월 소비자물가는 1년 전보다 2.9% 올랐고 석유류 가격은 14.8% 뛰었다. 내년 최저임금은 시간당 1만700원으로 올해보다 3.7% 오른다.
부족한 운영비를 빚으로 메우면서 자금 사정이 더욱 악화되는 악순환도 이어진다. 9년 넘게 제조업 공장을 운영해온 40대 초반 김영우(가명)씨는 “지난해부터 원자재값이 급등하고 거래처 대금 결제도 자꾸 늦어져 카드대금을 돌려막고 마이너스통장까지 쓰며 버티고 있다”고 했다. 이어 “직원 월급날이 다가올 때마다 가슴이 철렁한다. 거래처가 납품 대금 결제를 조금만 미뤄달라고 하면 머리가 하얘진다”고 말했다.
이런 상환 부담은 연체율에서도 드러난다. 금융감독원에 따르면 8월 말 국내 은행 개인사업자대출 연체율은 0.86%로 한 달 전보다 0.09%포인트 올랐다. 2013년 5월(0.92%) 이후 13년 3개월 만에 가장 높았다.
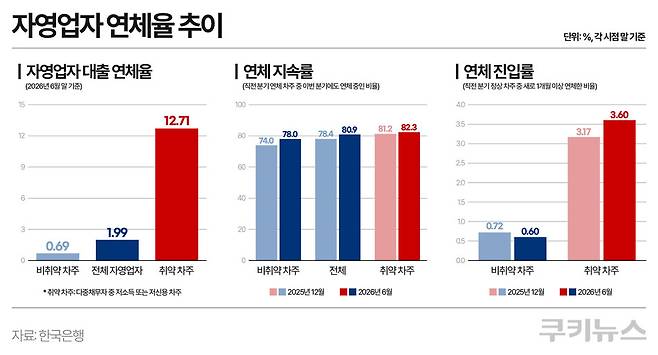
취약 자영업자는 사정이 더 어렵다. 한국은행이 집계한 취약 자영업자의 전체 금융권 대출 연체율은 6월 말 12.71%였다. 같은 시점 자영업자 전체 연체율(1.99%)의 6배가 넘는다. 취약 자영업자는 여러 금융회사에서 돈을 빌린 다중채무자 가운데 소득이나 신용도가 낮은 사람을 말한다.
자영업자의 상환 능력이 약해진 상황에서 추가 대출을 통한 지원만으로는 문제를 해결하기 어렵다는 지적도 나온다. 허준영 서강대 교수는 코로나19 이후 대출로 버텨온 자영업자들이 정부 지원 축소와 금리 상승을 한꺼번에 맞고 있다며 지금이 “위험한 구간의 시작”일 수 있다고 우려했다.
이어 “더 이상 빚을 내주는 금융정책으로 접근해서는 안 된다”며 “영세 자영업자가 많은 현실을 고려해 자영업 정책의 큰 틀을 먼저 세워야 한다. 그 계획에 따라 정부가 재정을 투입해 채무 부담을 덜어주고 퇴로를 열어줘야 한다”고 강조했다.
김미현 기자 mhyunk@kukinews.com
Copyright © 쿠키뉴스. 무단전재 및 재배포 금지.