코스피 PER 4.6배까지 떨어졌지만…“반도체 쏠림에 저평가 착시”
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
국내 증시가 급락하면서 코스피의 주가수익비율(PER)이 역사적 저점 수준까지 떨어졌다. 다만 반도체를 제외하면 다른 업종의 저평가 매력은 제한적이라는 분석이 나온다.
반도체와 지주회사를 제외한 코스피200 기업의 12개월 선행 PER은 10.6배로 역사적 평균 수준이다.
김성노 BNK투자증권 연구원은 "반도체와 지주회사를 제외한 코스피200의 밸류에이션은 역사적 중립 수준에 놓여 있다"며 "자동차와 조선, 방산, 전력기기, 기계 등 수출산업이 60~70% 주가 하락을 경험했음에도 투자 매력을 찾기가 쉽지 않은 상태"라고 평가했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
BNK증권 “뚜렷한 상승 모멘텀 기대 어려워”
유안타證 “6000선 이하 분할 매수”…외국인 수급 회복 관건
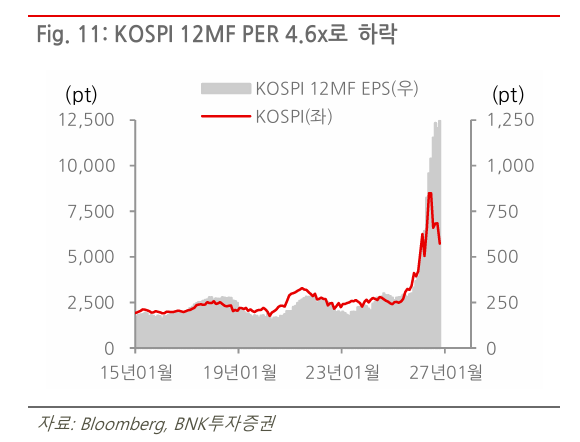
1일 BNK투자증권에 따르면 코스피의 12개월 선행 PER은 4.6배까지 하락했다. 향후 1년간 예상되는 기업 이익과 비교하면 주가가 역사적으로 낮은 수준까지 떨어진 셈이다. 반면 12개월 선행 주가순자산비율(PBR)은 1.27배로 과거와 비교해 여전히 높은 수준을 유지하고 있다.
코스피의 낮은 PER에는 반도체 업종의 높은 이익 전망이 상당 부분 반영돼 있다. 삼성전자와 SK하이닉스가 반도체 가격 상승에 힘입어 큰 폭의 실적 개선을 기록하면서 지수 전체의 예상 이익을 끌어올렸기 때문이다.
반도체와 지주회사를 제외한 코스피200 기업의 12개월 선행 PER은 10.6배로 역사적 평균 수준이다. PBR은 0.97배로 1배를 밑돌지만, PER 기준으로는 지수 전체에서 나타나는 저평가 매력이 다른 업종으로 확산하지 않은 모습이다.
김성노 BNK투자증권 연구원은 “반도체와 지주회사를 제외한 코스피200의 밸류에이션은 역사적 중립 수준에 놓여 있다”며 “자동차와 조선, 방산, 전력기기, 기계 등 수출산업이 60~70% 주가 하락을 경험했음에도 투자 매력을 찾기가 쉽지 않은 상태”라고 평가했다.
시장 기대치를 밑돈 기업도 많았다. 영업이익이 시장 예상치를 5% 이상 웃돈 기업의 비율은 24%에 그친 반면, 예상치를 5% 이상 밑돈 어닝쇼크 기업은 44%에 달했다. 철강·화학을 비롯해 방산·조선·전력기기 등 주요 수출업종은 원·달러 환율 하락으로 수익성이 악화됐다.
김성노 연구원은 “반도체를 제외한 대부분의 수출기업과 금융업종이 어닝쇼크를 기록 중”이라며 “영업이익이 시장 예상치를 밑돈 기업의 비율이 웃돈 기업보다 월등히 높은 상황”이라고 설명했다.
연간 이익 전망치가 하향 조정될 가능성도 제기된다. BNK투자증권이 추정한 올해 3분기까지 코스피200 기업의 누적 지배주주순이익은 552조원이다. 연간 시장 전망치인 783조2000억원을 달성하려면 4분기에만 231조2000억원의 순이익을 기록해야 한다. 김 연구원은 “매년 4분기에는 일회성 비용이 크게 증가한다는 점을 고려하면 순이익 하향 조정이 필요해 보인다”고 지적했다.
미국 반도체주 급락도 국내 증시의 부담 요인으로 떠올랐다. 지난달 30일(현지시간) 뉴욕증시에서 인텔 주가는 28.6% 급락했다. 인텔이 시장 기대에 못 미치는 4분기 실적 전망을 제시하면서 반도체 업종 전반으로 매도세가 확산했다. 이날 엔비디아는 4.2%, AMD는 10.9% 떨어졌다. 필라델피아 반도체지수도 7.2% 내렸고 기술주 중심의 나스닥지수는 2.86% 하락 마감했다.
증권가에서는 AI 인프라 수요가 여전히 견조하지만 투자 지속 가능성에 대한 우려가 반도체주에 부담을 주고 있다고 분석했다. 인공지능(AI) 기업들의 현금흐름 악화와 외부 자금조달 확대가 향후 설비투자와 메모리 주문에 영향을 미칠 수 있다는 것이다.
수급 여건도 녹록지 않다. 국내에서는 주식형펀드 환매가 이어지고 있고 글로벌 증시에서도 IT업종의 시가총액 비중이 27.8%에 달해 추가적인 비중 확대가 쉽지 않은 상황이다. 특히 과거 글로벌 IT업종의 시가총액 비중이 30%에 근접했을 때 대규모 매도가 나타난 사례가 있다는 점도 주목된다.
이재원 유안타증권 연구원은 미국 AI 기업들의 투자재원 부담이 국내 증시에서 외국인 수급을 재차 압박하고 있다고 진단했다. 그는 “외국인 매도 강도 완화와 AI 투자 지속성에 대한 신뢰 회복을 확인하며 대응 강도를 조절할 필요가 있다”고 조언했다.
다만 최근 주가 하락으로 매수 매력이 높아졌다는 평가도 나온다. 유안타증권은 반도체 기업들의 실적 개선과 공급 구조 변화, 장기계약을 통한 수요 가시성 등을 긍정적으로 평가했다.
이재원 연구원은 “6000선 이하에서는 주주환원 수익률과 PBR 밸류에이션을 활용해도 접근 가능한 매력적인 가격대라는 판단을 유지한다”며 “신용위험 안정과 외국인 수급 회복을 확인하며 단계적으로 비중을 확대할 필요가 있다”고 했다.
김 연구원 역시 반도체를 제외한 업종의 PBR을 고려하면 추가 하락이 제한될 수 있다는 의견이다. 다만 “코스피의 밸류에이션 매력과 주주환원 정책에 대한 기대감은 긍정적이나, 뚜렷한 상승 모멘텀을 기대하기는 이른 시점”이라고 덧붙였다.
Copyright © 쿠키뉴스. 무단전재 및 재배포 금지.