K-배터리, ESS서 먼저 웃었다…유럽 EV도 회복 신호 [위클리배터리]
디지털데일리 배터리레이다 독자 여러분, 이번 주도 열심히 달린 레이다가 이차전지·에너지 이슈를 들려드립니다. <배터리레이다>에서는 금주에 놓쳐서는 안 되는 중요한 뉴스를 선정해, 보다 쉽게 풀어드리고 이해할 수 있도록 돕는 코너입니다. 배터리레이다와 함께 놓친 이차전지·에너지 이슈, 체크해보시죠. <편집자주>
[디지털데일리 고성현기자] 국내 배터리 업계의 회복 축이 에너지저장장치(ESS)를 중심으로 넓어지고 있습니다. 특히 삼성SDI가 미국 ESS 수주 확대와 현지 생산 전환을 바탕으로 3분기 흑자폭을 키우는 성과를 냈죠. 여기에 유럽 전기차 수요 회복과 소재 공급망 재편까지 맞물리면서 업황 반등 기대도 높아지는 모습입니다.
삼성SDI는 올해 3분기 매출 4조6856억원, 영업이익 4078억원을 기록한 경영실적을 공개했습니다. 영업이익은 전년 동기 적자에서 흑자로 돌아섰고 전분기보다 약 두 배 늘었습니다. 미국 ESS와 인공지능(AI) 데이터센터용 배터리백업유닛(BBU) 판매 확대가 실적 개선을 이끌었고, 전동공구와 전기차용 원통형 배터리 판매 증가와 고객사 보상금 반영도 수익성 개선에 영향을 줬습니다.
특히 ESS 사업 확대가 본격적인 실적 회복축으로 자리 잡고 있습니다. 삼성SDI는 올해 10월까지 미국 전력용 ESS 시장에서 60GWh 이상 수주를 확보했습니다. 현재 확보한 물량만으로 미국 스타플러스에너지(SPE)와 울산 생산라인을 2029년까지 가동할 수 있다는 설명입니다.
생산능력 확대도 이어집니다. SPE에서는 지난 10월 고용량 각형 LFP 배터리 양산을 시작했고, 내년에는 기존 생산라인 2기를 추가로 LFP용으로 전환할 예정입니다. 신규 전환 라인은 내년 상반기부터 순차 가동에 들어갑니다.
제너럴모터스(GM)로부터 지분을 인수하는 시너지셀즈 역시 중장기 ESS 거점으로 활용합니다. 기존 전기차용 생산시설을 ESS용으로 개조하고 2028년 설비를 반입해 2029년 초 양산에 들어가는 방안을 추진하고 있습니다. ESS 수요가 단기 대응을 넘어 장기 생산계획에 반영되기 시작한 셈입니다.
유럽 전기차 시장에 기회를 얻고 있는 곳은 삼성SDI뿐만이 아닙니다. 스텔란티스, 메르세데스-벤츠 등이 국내 배터리 3사와 기술 협의를 이어오면서 차기 전기차용 배터리 공급망 확대가 점쳐지면서죠. 아울러 유럽 역내 생산 요건 강화와 현지 배터리 업체들의 생산 차질까지 겹치면서 국내 업체들의 현지 생산기반이 다시 주목받는 분위기입니다.
ACC 등 유럽 배터리 업체들이 수율과 생산 안정화에 어려움을 겪고 있는 점도 기회 요인 중 하나입니다. 실제 ACC 프랑스 공장의 공급 차질로 스텔란티스 일부 생산거점까지 영향을 받은 것으로 알려지면서 안정적인 외부 배터리 공급망을 확보할 필요성이 커졌습니다. 헝가리와 폴란드 등에 생산기지를 운영해온 국내 배터리 업체들이 추가 물량을 확보할 여지가 생기는 대목입니다.
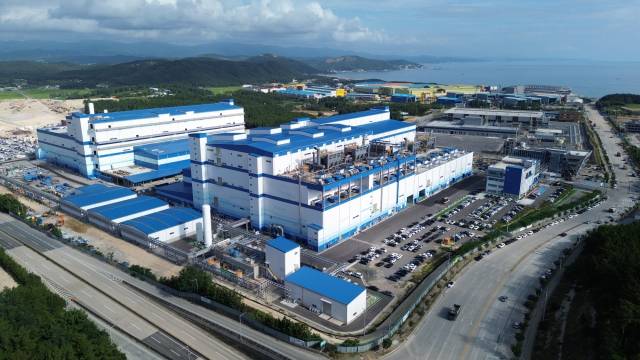
셀 업체들의 수주 확대는 소재 공급망에도 변화를 만들고 있습니다. 대표적인 사례가 포스코퓨처엠과 LG에너지솔루션의 협력이죠. 양사는 2027년부터 2033년까지 7년간 총 72만톤 규모의 양·음극재 공급을 추진하기로 했습니다.
당초 포스코퓨처엠은 지난 2023년 LG에너지솔루션과 약 30조원 규모의 포괄적 양극재 공급 계약을 맺은 바 있습니다. 이번 협력은 기존 하이니켈 양극재에 더해 LFP 양극재와 인조흑연 음극재 등으로 범위를 넓힌 형태로 읽힙니다.
포스코퓨처엠은 수요 확대에 대응해 포항 양극재 공장의 하이니켈 삼원계 생산라인 일부를 LFP용으로 전환하고 있습니다. 내년 초부터 LG에너지솔루션에 LFP 양극재를 공급하고, 중장기적으로는 포스코그룹의 아르헨티나 염호 리튬을 활용한 제품까지 확대할 계획입니다.
음극재에서는 한국과 베트남 생산기지를 활용해 인조흑연 음극재를 공급합니다. 아울러 양사는 울트라 하이니켈 양극재와 나트륨이온전지 소재, 실리콘 음극재 등 차세대 소재 개발도 함께 추진합니다.
Copyright © 디지털데일리. All rights reserved. 무단 전재 및 재배포 금지.