해외로 눈 돌린 은행들…신한 웃고 우리 울었다
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
은행권이 포화된 국내 시장을 넘어 해외사업을 확대하고 있지만 실적은 엇갈렸다. 주요 해외법인 합산 순이익은 신한·KB국민·하나·IBK기업은행 순으로 많았고, 우리은행은 인도네시아 법인의 대규모 손실로 적자를 기록했다.
19일 쿠키뉴스가 KB국민·신한·하나·우리·IBK기업은행 등 5개 은행의 올해 반기보고서를 분석한 결과, 주요 해외법인의 상반기 합산 순이익은 4549억6600만원으로 집계됐다.
신한은행의 올해 상반기 주요 해외법인 10곳의 합산 순이익은 3040억800만원으로 집계됐다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
우리은행, 인도네시아 법인 손실에 적자
“현지화·리스크 관리 과제”
좋은 뉴스는 독자의 균형있는 읽기로 완성됩니다. 뉴스 성분표(KuKi Literacy)
이 사안과 관련한 다양한 기사는 쿠키뉴스에서 확인할 수 있습니다. |
19일 쿠키뉴스가 KB국민·신한·하나·우리·IBK기업은행 등 5개 은행의 올해 반기보고서를 분석한 결과, 주요 해외법인의 상반기 합산 순이익은 4549억6600만원으로 집계됐다. 비지배지분 순손익을 포함한 수치다.
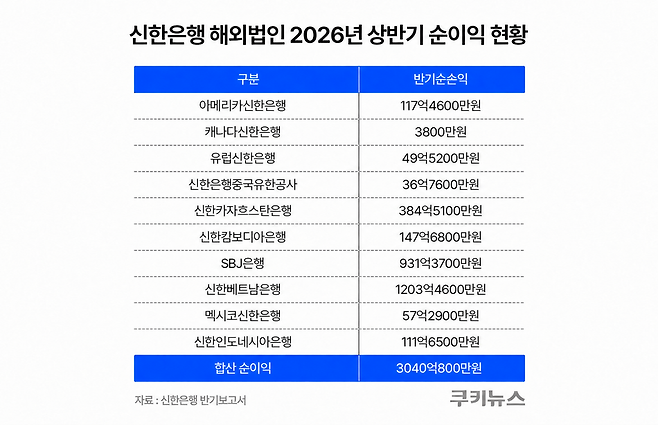
신한은행은 우즈베키스탄으로도 사업 영역을 확대할 계획이다. 신한은행은 반기보고서에서 “글로벌 사업 확대를 통해 국가별로 균형 잡힌 포트폴리오를 구축하기 위해 우즈베키스탄에 현지 법인 설립을 추진 중”이라며 “향후에도 차별적인 해외 확장을 기반으로 질적 성장을 가속화하겠다”고 밝혔다.
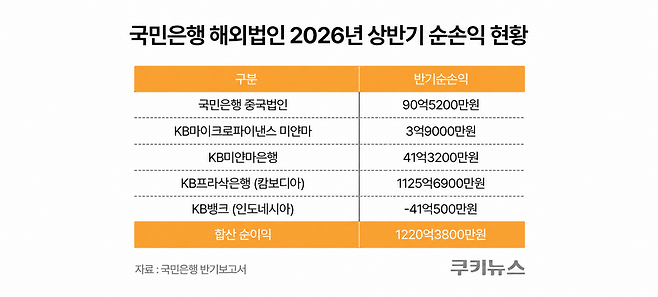
그러나 인도네시아 KB뱅크(옛 부코핀은행)는 올해 상반기 41억500만원의 순손실을 냈다. 지난해 같은 기간 808억8500만원보다 크게 줄었지만, 흑자 전환에는 이르지 못했다. KB국민은행이 인수한 KB뱅크는 기존 영업 기반을 갖춘 은행이었지만, 지분투자 초기부터 부실채권(NPL) 부담을 안고 있었다. 이후 코로나19로 부실이 늘면서 정상화를 위해 2조원 이상의 자금이 투입됐다.
KB국민은행 관계자는 “순이자마진(NIM) 개선에 따른 이자이익 증가에도 비이자이익 부진 영향으로 충당금차금전영업이익(PPOP) 적자를 시현했다”라며 “우량여신 증대와 수신확충을 진행하는 한편, 부실자산 감축 및 전이를 방지하며 올해 연간 턴어라운드 기반 마련을 위해 지속 노력할 예정”이라고 밝혔다.
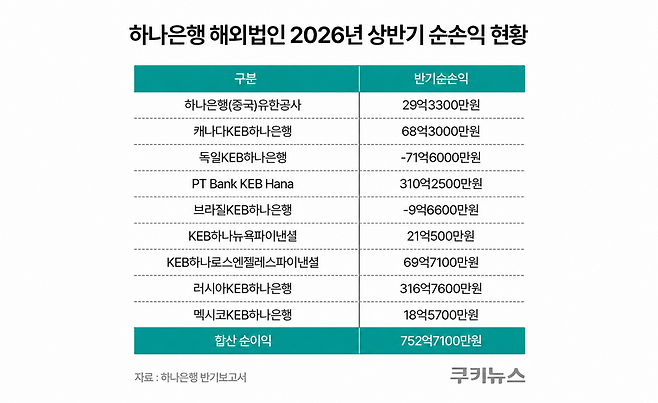
반면 독일KEB하나은행은 71억6000만원, 브라질KEB하나은행은 9억6600만원의 순손실을 내 합산 실적을 끌어내렸다. 일부 대출 자산에 대해 선제적 충당금을 적립한 영향이라는 게 하나 측 설명이다.
하나은행 관계자는 “글로벌 대미투자 증가 등의 기회요인으로 미주지역의 지속적인 호실적이 기대된다”라며 “중국 부동산 경기 침체 장기화·미중 무역 갈등 등 대내외 경제 불확실성 증대로 경기 하강 국면이 지속되고 있어, 리스크관리 기조를 유지하며 저위험 우량자산 증대에 집중할 것”이라고 밝혔다.
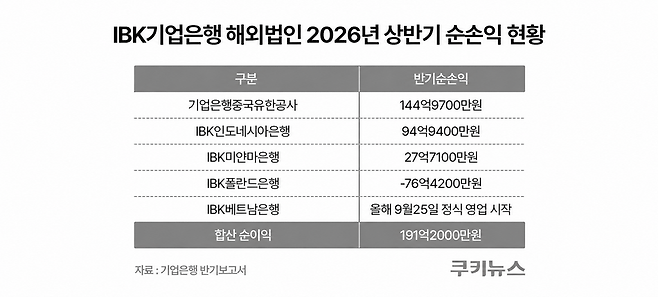
다섯 번째 해외 법인인 IBK베트남은행은 지난달 25일부터 정식 영업을 시작해 아직 실적이 집계되지 않았다. 기업은행은 베트남 법인을 통해 중소기업 정책금융 분야 전문성을 바탕으로 차별화된 금융서비스를 제공한다는 구상이다.
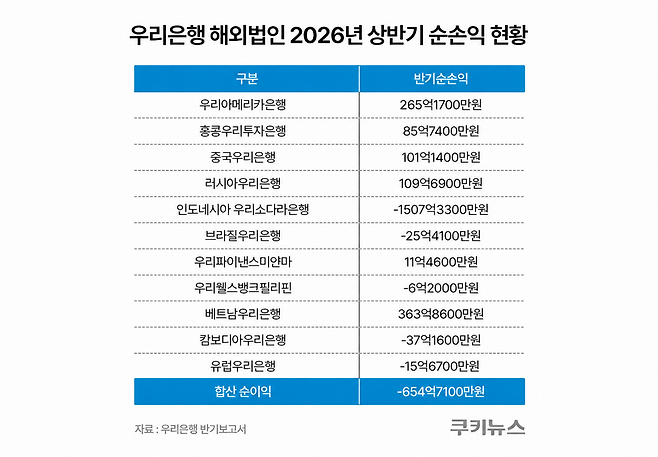
지난해 6월 우리소다라은행에서는 7850만달러(약 1078억원) 규모의 금융사고가 발생했다. 당시 우리은행은 홈페이지에 “우리소다라은행이 거래 중인 인도네시아 기업의 사기 혐의를 확인했다”고 공시한 바 있다.
은행들이 이 같은 부담에도 해외 진출을 확대하는 배경에는 국내 시장의 한계가 있다. 시중은행 관계자는 “국내 시장은 포화상태인 데다 규모 자체도 작다”라며 “새로운 성장동력을 찾으려면 해외로 눈을 돌릴 수밖에 없다”고 말했다.
주요 은행들은 런던·뉴욕·홍콩 등 기존 글로벌 금융거점을 넘어 동남아시아와 중앙아시아, 인도 등 신흥시장으로 사업 영역을 넓히고 있다. 이 가운데 동남아는 청년층 인구 비중이 높고, 경제 성장 과정에서 투자와 대출 수요도 함께 늘어날 수 있는 시장으로 꼽힌다. 지리적으로 가깝고 국내 대·중소기업이 다수 진출해 있다는 점도 장점이다.
은행들의 해외 진출은 국내 기업들이 진출한 지역을 중심으로 이뤄지는 경우가 많다. 문화와 영업환경이 다른 해외시장에서 처음부터 현지 기업을 고객으로 확보하기는 쉽지 않기 때문이다. 국내 기업의 현지 법인 등을 대상으로 기본적인 영업 기반을 마련한 뒤, 현지 기업 및 신사업을 추가로 발굴해 실적을 쌓는 구조다.
한 은행권 관계자는 “디지털 등 현지 은행과 차별화된 경쟁력을 확보하고 안착한다면 장기적으로 안정적인 수익을 기대할 수 있다”며 “개발도상국은 국가 차원의 인프라 사업이 활발해 관련 자금 수요가 발생하기도 한다”고 설명했다. 이어 “이런 기회를 실제 수익으로 연결하려면 현지 시장과 고객 기반을 충분히 검토해야 한다”라며 “무작정 진출하면 ‘백전백패’할 수 있는 게 글로벌 사업”이라고 부연했다
전문가들은 해외사업의 지속적인 성장을 위해 현지 고객 기반 확대와 함께 금융 역량을 강화해야 한다고 강조한다. 국내 기업의 해외 진출을 지원하는 방식은 초기 영업 기반 확보에 유리하지만 장기적인 성장에는 한계가 있는 만큼 현지 시장에 대한 이해와 위험관리 역량을 갖춰야 한다는 것이다.
양준석 가톨릭대 경제학부 교수는 “국내 은행들은 우리 경제 규모에 비해 보수적으로 영업하는 경향이 있다”라며 “안정성을 유지할 수 있다는 장점이 있지만, 금융산업을 미래 성장산업으로 키우려면 보다 적극적으로 도전할 필요가 있다”라고 제언했다. 다만 “공격적인 영업은 기업·국가적인 위험이 뒤따를 수 있다는 위험도 있는 만큼, 이를 관리할 수 있는 고도화된 금융 역량도 함께 갖춰야 한다”고 덧붙였다.
김태은 기자 taeeun@kukinews.com
Copyright © 쿠키뉴스. 무단전재 및 재배포 금지.