"내년·내후년 HBM 수급 더 빠듯"…호재 넘치는 '삼전닉스' 개미 환호
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
메모리 반도체 시장이 내년부터 가격과 출하량이 동시에 증가하는 강한 상승 사이클에 진입할 거란 전망이 나왔다.
김 연구원은 "신규 클린룸과 팹 증설에는 3년 이상의 시간이 필요한 반면, HBM 중심의 생산능력 확대까지 병행되면서 급증하는 메모리 수요에 대응할 수 있는 공급 증가는 극히 제한적 수준에 그칠 것으로 전망되기 때문"이라며 "내년 메모리 시장은 가격 상승과 출하량 증가가 동시에 나타나는 강력한 상승 사이클의 가속 구간에 진입할 것"이라고 전망했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[한국경제TV 황효원 기자]
메모리 반도체 시장이 내년부터 가격과 출하량이 동시에 증가하는 강한 상승 사이클에 진입할 거란 전망이 나왔다.
김동원 KB증권 리서치본부장은 "시장조사기관 트렌드포스에 따르면 올해 4분기 범용 D램 가격은 전 분기 대비 +10~15%, 낸드플래시 가격은 +15~20% 추가 상승하며 시장 기대치를 웃도는 두 자릿수 상승세를 이어갈 전망"이라고 내다봤다.
서버 D램과 엔터프라이즈 SSD를 중심으로 견조한 수요가 지속되고 인공지능(AI) 추론 수요 확대에 힘입어 솔리드스테이트드라이브(SSD) 비트 수요도 전년 대비 80% 이상 증가할 것으로 봤다.
시선을 사로잡은 대목은 HBM 가격이다. 마이크론은 2027년 HBM 공급가격을 큰 폭으로 인상하고 있다고 밝혔다. 통상 1년 단위의 장기 고정가격 계약이 체결되는 HBM은 그동안 범용 D램의 가파른 가격 상승을 충분히 반영하지 못했지만, 2027년 계약부터는 높아진 메모리 가격과 빠듯한 수급이 본격 반영되는 움직임이 나타나고 있다.
KB증권은 이에 따라 2025년에는 HBM, 2026년에는 범용 메모리가 성장을 주도했다면 2027년에는 양쪽의 가격 상승과 출하량 증가가 동시에 전개되는 국면이 예상된다고 짚었다.
KB증권은 또 2027년과 2028년 메모리 수급 상황은 올해보더 더 타이트할 것으로 전망했다. 김 연구원은 "최근 오픈AI의 GPT-6 아스트라, 구글 제미나이 4 아르곤 등 프론티어 AI 모델은 에이전트 AI와 범용인공지능(AGI)을 중심으로 AI 성능의 상단을 지속적으로 확장하고 있다"며 "동시에 중국의 고효율 AI 모델은 낮은 추론 비용을 기반으로 AI 서비스의 진입 장벽을 낮추면서 신규 사용자와 사용 빈도를 빠르게 확대할 전망"이라고 분석했다.
그러면서 "프론티어 모델의 고성능화와 효율형 모델의 대중화가 동시에 진행되면서 토큰 단가 하락과 사용량 증가가 맞물려 전체 AI 연산량과 토큰 소비는 구조적인 급증세를 나타낼 것"이라고 덧붙였다.
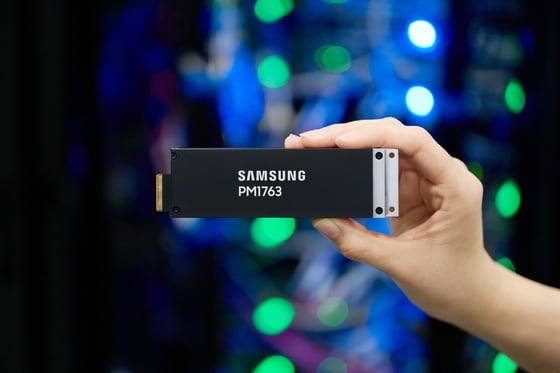
김 연구원은 "신규 클린룸과 팹 증설에는 3년 이상의 시간이 필요한 반면, HBM 중심의 생산능력 확대까지 병행되면서 급증하는 메모리 수요에 대응할 수 있는 공급 증가는 극히 제한적 수준에 그칠 것으로 전망되기 때문"이라며 "내년 메모리 시장은 가격 상승과 출하량 증가가 동시에 나타나는 강력한 상승 사이클의 가속 구간에 진입할 것"이라고 전망했다. 김 연구원은 최선호주로 삼성전자, SK하이닉스를 제시했다.
다른 증권사들도 비슷한 진단을 내놨다. 메모리 공급 부족 상황이 장기화하면 수익성은 현재 수준에서 유지되면서 이익 규모는 성장할 것을 감안하면 주가가 여전히 저평가 국면에 놓여있다는 분석이다.
다만 김운호 IBK투자증권 연구원은 3분기 실적은 기존 예상치를 밑돌 것으로 전망했다. 매출은 195조2000억원으로 전분기보다 13.8%, 영업이익은 101조7000억원으로 13.6% 증가할 것으로 추산했다. 영업이익률은 52.1%로 0.1%포인트 낮아질 것으로 예상했다. 원·달러 환율과 2분기에 집행되지 않은 성과급 일부가 3분기 비용으로 반영되는 점이 변수로 꼽혔다. 사업부별로는 DS(디바이스솔루션)가 매출 149조9000억원, 영업이익 101조8000억원을 기록할 것으로 내다봤다.
주주환원을 통해 주가의 하방 경직성이 돋보일 것이라는 평가도 나왔다. 삼성증권은 8월부터 D램 가격 점진적 회복이 시작됐다며, 매력적으로 변한 밸류에이션과 연속적인 증익이 돋보인다는 설명이다.
이종욱 삼성증권 연구원은 "이미 메모리 기업들은 2027년의 공급이 2026년보다 더욱 타이트하다고 입을 모으고 있다"면서 "엔비디아나 TSMC는 이미 자극적인 모멘텀 없이도 연속적인 증익이 주가 상승으로 이어질 수 있음을 보여줬다"고 분석했다.
하나증권도 내년 삼성전자의 HBM 매출 확대에 주목했다. 김록호 하나증권 연구원은 "내년에는 삼성전자의 HBM 매출액 증대에 주목할 필요가 있다"면서 "주요 고객사향 HBM4 출하가 본격화되며 D램 내 매출 비중이 15% 내외로 확대될 전망"이라고 말했다.
다만 시장의 시선은 이미 2028~2029년으로 이동하고 있다. 당장의 실적 호조보다 현재의 메모리 호황이 장기적으로 이어질 수 있을지가 반도체주의 추가 상승을 가를 변수로 떠오르고 있다는 분석이다.
키움증권에 따르면 마이크론 실적 발표 이후 컨퍼런스콜에서도 시장 참여자들의 관심은 단기 실적보다 중장기 업황에 집중됐다. 향후 늘어날 현금흐름이 주주환원에 얼마나 활용될지, HBM 사양 변화가 범용 D램의 공급 과잉으로 이어질 가능성은 없는지, 현재의 호황이 2028년 이후에도 지속될 수 있을지 등에 질문이 쏠렸다.
황효원기자 woniii@hankyungtv.com
Copyright © 한국경제TV. 무단전재 및 재배포 금지.
- 큰아버지 의붓딸 성폭행한 20대…'친족 불인정'에 실형 면해
- 女에 50만원 빌려주며 '은밀한 영상' 요구..."인생 망칠래" 협박
- '민망 돌출 의상' 여배우, 입 열었다..."원래 안보였는데"
- 유연석·낸시랭도 땄다더니…20대~60대 '선호도 1위' 자격증
- 성범죄 판결에 '급돌변'…법원 문 부순 60대男 경찰 조사
- "수일내 마그마 분출 가능성"…비상사태 선포
- "정준영 황금폰 신고자, 포상금 부당수령"…대체 무슨 일?
- 니코틴으로 남편 살해, 판결 뒤집혔다..."증거 부족"
- 트럼프 "호르무즈 美영토로 선언할 것"…실질적 통제권 과시
- 지하철 2호선 쇠붙이 난동…승객 2명 부상