하닉 손자회사 ‘솔리다임’ 상장?…SK하이닉스 “확정된 바 없다”
“주주가치가 판단 기준” 강조
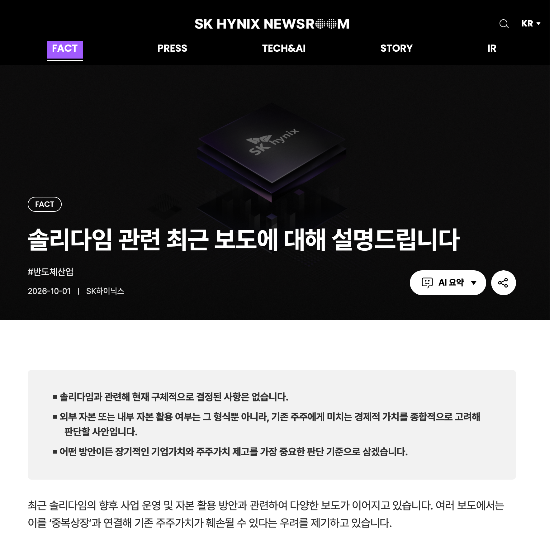
SK하이닉스는 1일 입장문을 내고 “솔리다임 경쟁력 강화를 위한 여러 방안을 검토 중”이라며 “확정된 사항이 없다는 입장은 지금도 마찬가지”라고 밝혔다.
솔리다임의 향후 사업 운영과 자본 활용 원칙도 설명했다. SK하이닉스는 “생산능력과 기술 경쟁력 확보를 위한 투자 필요성을 지속적으로 검토 중”이라며 “솔리다임 관련 자본 활용 방안은 회사 전체 투자계획, 재무 상황, 자본 배분 등을 종합적으로 고려해 검토할 사안”이라고 밝혔다.
모든 판단 기준은 장기적 주주가치라고도 강조했다. SK하이닉스는 “외부 자본 활용 방안은 기존 주주가치에 미칠 영향을 충분히 살펴 판단해야 한다”며 “자본 활용에 따른 효과와 자금조달이 미칠 재무적 영향 등도 종합적으로 고려해야 한다”고 밝혔다.
그러면서 “어떤 방안을 검토하더라도 이 요소를 중요한 판단 기준으로 삼겠다”며 “향후 구체적인 방안을 검토하게 될 경우 이사회 차원에서 재무적·사업적 영향을 면밀히 살피고 관련 규정과 절차를 충실히 이행하겠다”고 강조했다. “기존 주주에게 미치는 영향과 필요한 주주보호 방안도 함께 검토하고 충분히 설명하겠다”고 덧붙였다.
솔리다임은 SK하이닉스가 2021년 약 13조원을 들여 인텔 낸드사업부를 인수하며 설립한 회사다. 인공지능(AI) 붐으로 서버·데이터센터에 들어가는 기업용 고속 저장장치(eSSD) 시장이 급성장하면서 최근 기업가치는 50조원까지 거론됐다.
주주 사이에서는 솔리다임 별도 상장에 따른 지분 희석 우려가 나온다. 상장 과정에서 신주를 발행해 외부 자본을 유치하면 SK하이닉스 측 지분율이 낮아져 향후 솔리다임 이익에서 차지하는 몫이 줄 수 있기 때문이다. 투자자가 솔리다임 주식을 직접 살 수 있게 되면 SK하이닉스를 통한 간접 투자 수요도 분산될 수 있다. 솔리다임 가치가 높아져도 SK하이닉스 주가에는 충분히 반영되지 않는 ‘모회사 할인’ 우려가 나오는 이유다.
중복상장 문제도 거론된다. 솔리다임은 최태원 회장→SK㈜→SK스퀘어→SK하이닉스→AI컴퍼니(미국법인)→솔리다임으로 이어지는 지배구조 아래 있다. 이 중 SK·SK스퀘어·SK하이닉스는 이미 상장사다. 솔리다임까지 상장하면 같은 사업 가치를 공유하는 상장사가 4개로 늘어난다.
Copyright © 매경이코노미. 무단전재 및 재배포 금지.
- [속보] 서울 아파트값 86주 연속 상승…文정부 기록 깼다- 매경ECONOMY
- 한 달 새 12% 떨어진 금값…한은, 13년 만에 실물 금 매입하기로- 매경ECONOMY
- 청년 전세대출 39세까지로 올린다- 매경ECONOMY
- 저축성 웃고 보장성 울고...보험사 장기 수익성 고민- 매경ECONOMY
- KB證 “코스피 8500 간다”…10월엔 주식 다시 사볼까?- 매경ECONOMY
- 사람의 명령을 거부했다…AI의 반란?- 매경ECONOMY
- 요람에서 무덤까지…펫, ‘사람’이 되다 [스페셜리포트]- 매경ECONOMY
- 김용범 출석 놓고 여야대립 ... 금융사 CEO 조용히 웃는다는데- 매경ECONOMY
- [속보] 청와대 신임 정책실장에 하준경 現경제성장수석- 매경ECONOMY
- “권태가 2027년 출발점”...김난도 교수 10대 트렌드 발표- 매경ECONOMY