“이중가격에 도장 찍는 격”…운용사들, 의무공개매수 정무위안 직격
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
국내외 자산운용사들이 국회 본회의 처리를 앞둔 의무공개매수제도 개정안을 향해 "30년 전보다 후퇴한 제도"라고 직격했다. 지배주주 지분을 먼저 사들인 뒤 50%+1주에 부족한 물량만 공개매수하도록 한 국회 정무위원회 통과안이 일반주주 보호라는 제도 도입 취지를 오히려 훼손할 수 있다는 주장이다.
이들은 의무공개매수제도 도입 자체에는 찬성하지만 지배주주 지분을 먼저 인수하는 '선행매수'를 허용한 채 50%+1주까지만 공개매수하도록 한 구조는 지배주주와 일반주주를 차별할 수 있다고 주장했다.
정무위안대로라면 인수자는 지배주주 지분을 먼저 취득한 뒤 50%+1주에 부족한 물량만 공개매수하면 된다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
“이중가격에 도장 찍는 격…차라리 도입 안 하는 게 낫다”
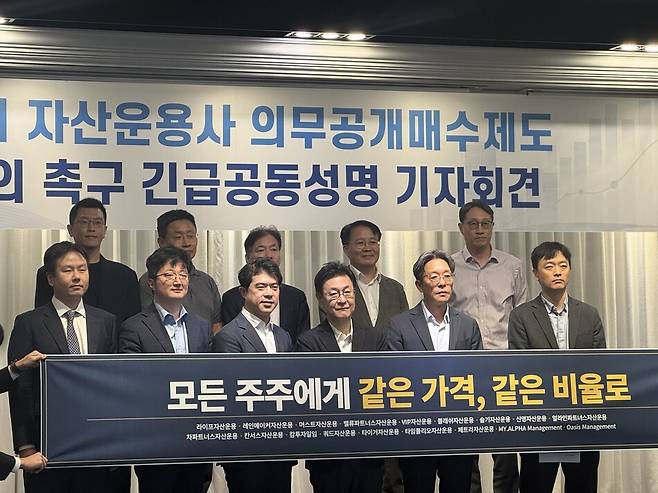
30일 라이프자산운용·레인메이커자산운용·머스트자산운용·밸류파트너스자산운용·얼라인파트너스자산운용·VIP자산운용 등 국내외 18개 자산운용사는 서울 여의도 켄싱턴호텔에서 긴급 기자간담회를 열고 정무위 통과안의 문제점을 지적했다.
이들은 의무공개매수제도 도입 자체에는 찬성하지만 지배주주 지분을 먼저 인수하는 ‘선행매수’를 허용한 채 50%+1주까지만 공개매수하도록 한 구조는 지배주주와 일반주주를 차별할 수 있다고 주장했다.
이창환 얼라인파트너스자산운용 대표는 “이번 정무위안은 굉장히 특이하고 이례적”이라며 “1997년 우리나라에 도입됐던 의무공개매수제도도 부분 공개매수를 허용했지만 선행매수는 인정하지 않았다”고 말했다. 이어 “30년이 지났는데 오히려 과거보다 후퇴하는 것”이라고 비판했다.
“6% 팔고 나면 나머지는?”…선행매수 정조준
운용사들이 가장 문제 삼은 것은 선행매수다. 정무위안대로라면 인수자는 지배주주 지분을 먼저 취득한 뒤 50%+1주에 부족한 물량만 공개매수하면 된다. 예를 들어, 지배주주가 지분 40%를 보유했다면 일반주주에게서는 10%+1주만 추가로 사들이면 된다. 일반주주가 모두 공개매수에 응할 경우 보유주식의 약 6분의 1만 매각할 수 있다는 게 이들의 설명이다.
이 대표는 국내 상장사의 지배주주 평균 지분율이 약 44%라는 자체 분석을 제시하며 “6%라도 사주는 게 어디냐고 할 수 있지만 6%를 팔고 나면 나머지는 어떻게 할 것이냐”고 반문했다. 이어 2015년 이후 상장사 M&A 35건 가운데 지배주주가 이미 50% 이상을 보유했던 사례가 15건(43%)에 달했다며 “이런 경우에는 일반주주에게 공개매수 기회 자체가 없다”고 지적했다.
대안으로는 지배주주와 일반주주가 함께 공개매수에 참여해 같은 가격에 같은 비율로 주식을 매각하는 ‘비례적 공개매수’를 제시했다. 운용사 측은 이 경우에도 인수자가 최종적으로 확보하는 지분과 필요한 자금은 달라지지 않는다고 설명했다.
“30년 전보다 후퇴…글로벌 스탠다드 고려해야”
운용사들은 정무위안이 해외 제도와 비교해도 이례적이라고 주장했다. 영국·유럽연합(EU)·홍콩·싱가포르 등은 일정 기준 이상의 지분을 취득하면 잔여주식 전량에 공개매수 기회를 주고, 일본처럼 부분 공개매수를 허용하는 경우에는 일정한 경우 선행매수를 제한한다는 설명이다.
1997년 국내에 도입했던 의무공개매수제도 역시 부분 공개매수를 허용하면서 선행매수를 제한했다는 게 이들의 주장이다.
김민국 VIP자산운용 대표는 정무위안이 지배주주와 일반주주의 주식이 다른 가격으로 거래되는 이른바 ‘이중가격 구조’를 오히려 고착시킬 수 있다고 비판했다.
김 대표는 “지배주주의 1주는 경영권 프리미엄을 붙여 팔면서 일반주주의 1주는 시장가격으로만 거래된다”며 “이번 법안은 이런 구조가 맞다고 도장을 찍어주는 격”이라고 힘줘 말했다. 이어 “코리아 디스카운트의 핵심은 상장사 소액주주 주식의 디스카운트”라며 비례적 의무공개매수를 통해 이중가격 구조를 해소해야 한다고 강조했다.
의무공개매수를 강화하면 인수 비용이 늘어 M&A 시장을 위축시킬 수 있다는 우려에도 반박했다. 이 대표는 “50%+1주는 최소한의 기준”이라며 “지배주주가 지분을 모두 팔고 싶다면 M&A 협상 과정에서 100% 공개매수를 하도록 하면 된다”고 했다.
특히 운용사들은 정무위안이 50%+1주를 시장의 사실상 기준으로 굳혀 자발적인 전량 공개매수까지 줄일 수 있다고 우려했다. 김 대표는 “우리가 가장 우려하는 부분”이라며 “법 취지 자체가 개선돼야 하는데 오히려 안 좋은 것이 고착화할 수 있다”고 말했다.
이어 “이런 법이라면 당장 중단하는 게 맞다”면서 “차라리 도입되지 않는 편이 도입되는 것보다 낫다. 도입하더라도 충분한 공론화를 거쳐 글로벌 스탠더드에 맞게 보완해야 한다”고 목소리를 높였다.
이번 공동 대응에는 사모·중소형 운용사들이 주로 참여했으며 주요 대형 운용사는 이름을 올리지 않았다. 이채원 라이프자산운용 이사장은 “이번에는 사모·중소형 운용사 중심으로 모였다”며 “대형 운용사들은 사업 구조가 다르기도 하고 대기업 계열이라는 점에서 여러 관계를 고려해야 하는 측면도 있을 것”이라고 말했다. (☞관련기사 “한목소리”라더니…대형사 쏙 빠진 의무공개매수 긴급성명)
운용사들은 본회의 처리를 앞두고 국회에도 이 같은 의견을 전달했다고 밝혔다. 참여사 대표들이 가능한 범위에서 여야 의원들에게 추가적인 숙의를 요청했다는 설명이다.
김 대표는 “당장 내일이기 때문에 마음이 조급하다”며 “이렇게 빨리 진행돼 본회의를 통과하면 다시 법을 바꾸는 데 몇 년이 걸릴 수 있다”며 “굉장히 절박한 마음”이라고 토로했다.
Copyright © 쿠키뉴스. 무단전재 및 재배포 금지.