주담대 금리 ‘더블’…버티자니 이자폭탄, 빚 갚자니 규제폭탄
40대 김모씨는 지난 2021년 9월 주택담보대출을 6억원 받아 서울 강서구에 있는 아파트를 샀다. 상품별로 금리 차이가 크지 않아 연 3.6%의 5년 고정형 주담대를 선택했다. 5년 동안 금리가 고정되고 이후 변동금리로 바뀌는 상품이다. 이듬해 러시아-우크라이나 전쟁이 터지고 전 세계적인 돈줄 옥죄기(통화 긴축)로 변동형 주담대 금리가 8%에 육박하자, 김씨는 고정형 상품을 택한 게 천만다행이라고 여겼다. 하지만 올해 들어 상황이 달라졌다. 김씨는 “대출받은 지 5년이 지나 변동금리로 전환해야 하는데, 은행에선 적용 금리가 5.5%라고 알려왔다”며 “불과 지난달까지는 이자가 180만원이었는데 앞으로는 250만원씩 내야 한다”고 토로했다.
비슷한 시기 서울시 강동구에서 아파트를 산 30대 1인 가구 유모씨는 요즘따라 부쩍 잠을 설친다. 유씨는 연 4.5%에 5년 고정형 주담대를 받았지만, 조만간 변동금리로 바뀌면 6.3% 금리가 적용된다. 총 4억원을 대출 받았는데 150만원씩 내던 대출 이자는 210만원으로 늘어난다. 유씨는 “혼자 벌어서는 도저히 이자가 감당이 안 돼 살던 집을 전세로 내놨다”며 “전세보증금을 받으면 주담대를 갚고, 남은 돈으로 인근 빌라 전세로 갈 생각이지만, 대출이 안 나와 살던 집에 다시 들어갈 수 있을지 막막하다”고 말했다.
5년 고정형 주담대 상품이 ‘시한폭탄’이 되고 있다. 지난 2021년 저금리 시기에 받은 금리로 5년을 버텼지만, 이 기간이 끝나 변동금리로 전환하면 이자 부담이 급증하기 때문이다.
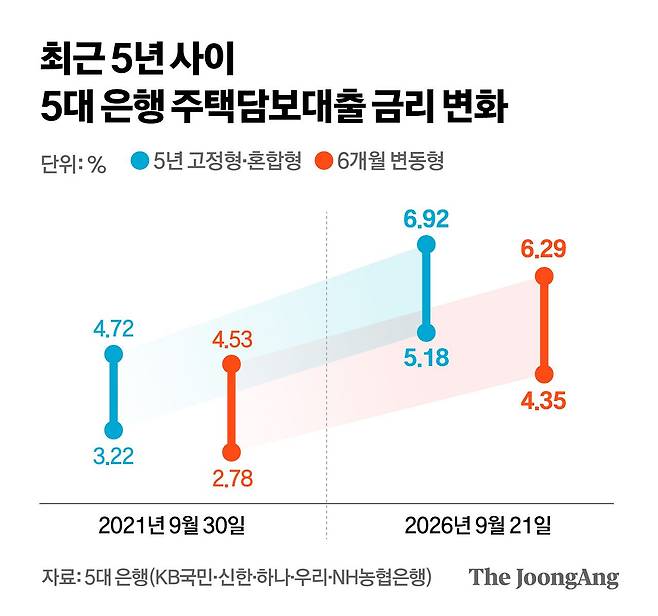
22일 은행권에 따르면 5대 은행(KB국민·신한·하나·우리·NH농협은행)의 2021년 9월 말 현재 5년 고정형 주담대 금리는 연 3.22~4.72% 수준이었다. 하지만 변동형으로 바뀌면 금리는 4.35~6.29%(지난 21일 6개월 변동형 기준) 수준으로 훌쩍 뛴다.
5대 은행이 2021년 한 해 동안 신규로 취급한 5년 고정형 주담대 규모는 총 20조3404억원에 이른다. 한국은행이 산출한 2021년 3분기 대출자 1인당 주담대 취급액(1억3793만원)으로 나누면 약 14만7500명 이상이 이런 ‘이자 폭탄’을 맞게 된다는 계산이 나온다.
과거 2022년 금리 급등기에는 이 같은 이자 부담을 임대를 이용해 줄일 수 있었다. 가령 살던 집에 전세를 놓고 받은 보증금으로 고금리 대출을 갚고, 상대적으로 저금리인 전세대출을 받아 인근의 구축 아파트나 빌라 등에 전세로 거주하는 방식이다. 그런 다음 다시 주담대 금리가 저금리로 돌아서면, 세입자 퇴거 자금 대출을 받아 보증금을 내주고 실거주하는 게 가능했다.
이런 방식은 지난해 6·27 가계부채 관리 강화 방안 이후로는 불가능해졌다. 지난해 6월 28일 이후 1주택자가 수도권과 규제지역에서 전세계약을 체결할 경우, 세입자 퇴거 자금 대출 한도는 최대 1억원으로 제한된다. 다주택자일 경우에는 아예 대출을 받을 수 없다. 본인 자금으로 전세보증금을 돌려줄 여력이 없다면 세를 놓고 본인 집에 실거주하는 게 사실상 막힌다. 서울의 경우 전세 매물 역시 급감해 전셋값 부담도 상당하다. 올해 서울 아파트 전세 누적 상승률은 9월 둘째 주 기준 7.79%로 지난해 같은 기간(1.16%)의 약 4.7배를 기록했다.
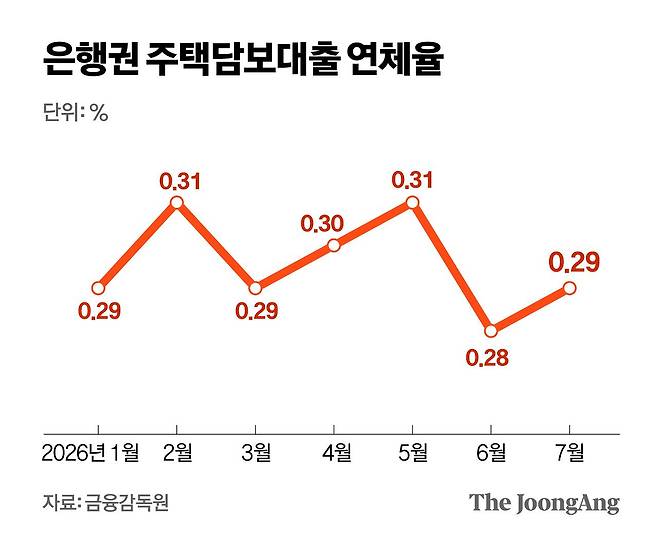
한은이 추가 금리 인상을 예고한 터라 주담대 연체율은 더욱 오를 가능성이 크다. 금융감독원이 집계한 올 7월 말 주담대 연체율은 0.29%로 전월 말 대비 0.01%포인트 상승했다.
금융당국은 10년 이상 금리가 고정되는 장기 고정금리 주담대 출시로 문제를 해결해 보겠다는 구상이다. 금융당국 관계자는 “변동금리 대비 파격적인 수준의 장기 고정금리 대출을 내놓을 수 있는 방안을 검토하고 있다”며 “그동안 이 대출이 활성화되지 못한 원인을 파악하고 대책을 찾아 올해 안에는 출시할 것”이라고 밝혔다.
김도년 기자
Copyright © 중앙일보. 무단전재 및 재배포 금지.
- 尹 “이 XX야, 네가 책임져!”…9시간 술친구 장제원에 온 전화 | 중앙일보
- “女벗방 그곳서 별풍선 받았다”…298억 벌었던 임창용의 후회 | 중앙일보
- 국어 7등급→서울대 치대 합격…전국일주 20일, 뇌 바뀐 비결 | 중앙일보
- “모두 옷 벗겨져 있었다”…남아공서 두 달 새 여성 8명 피살 ‘발칵’ | 중앙일보
- “5분마다 1명씩 사라졌다”…추석 연휴 덮친 악몽, 무슨 일 | 중앙일보
- “AI처럼 완벽한 미모”…외신 놀란 ‘한국 펜싱 국가대표’ 정체 | 중앙일보
- 女 속옷 안에서도 튀어나왔다…비행기 좌석 밑 ‘수상한 흰 가루’ 정체 | 중앙일보
- [단독] 마운자로 ‘10초 컷’ 처방…임신부·아이도 435건 받아갔다 | 중앙일보
- “우리나라 치안 어쩌다 이 지경 됐나” 나경원도 경악한 영상 | 중앙일보
- 심수봉 저격 그날…김다현 父 “영상본 뒤 혼자 펑펑 울더라” | 중앙일보