주가 쉬어도 수주 쌓인다...K방산 업사이클 지속
재구매로 ‘일회성 수출’ 탈피
IBK證, 한화에어로·LIG디펜스 주목
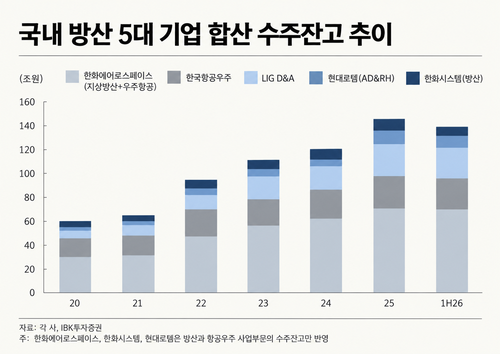
올해 2분기 기준 한화에어로스페이스 수주잔고(지상방산+우주항공 부문)는 70조원에 달한다. 한국항공우주는 25조8000억원, LIG디펜스앤에어로스페이스(AD&RH 부문)는 24조6000억원, 현대로템은 9조8000억원, 한화시스템(방산 부문)은 8조5000억원을 확보했다. 2025년 연간 매출과 비교하면 상당한 규모다. 한국항공우주는 7배, 한화에어로스페이스는 6.6배, LIG디펜스앤에어로스페이스는 5.7배에 달한다. 현대로템과 한화시스템도 각각 3.1배, 3.5배 수준의 일감을 확보한 상태다.
증권가는 올해 하반기를 본격적인 ‘수주→실적 전환’ 구간으로 본다. IBK투자증권은 한화에어로스페이스의 하반기 영업이익이 2조5656억원으로 전년 동기보다 51.1% 늘고, LIG디펜스앤에어로스페이스도 1765억원으로 37.6% 증가할 것으로 예상했다. 한국항공우주 역시 KF-21 양산과 말레이시아 FA-50 납품 등에 힘입어 하반기 영업이익이 61.1% 늘어날 것으로 전망했다.
‘일회성 수출’이 아니라는 점도 고무적이다. 핀란드와 노르웨이는 K9을 추가 구매했고, 에스토니아는 K9 운용 이후 천무까지 도입했다. 제품을 실제로 사용한 국가가 추가 물량을 주문하거나 다른 무기체계까지 사들이는 ‘재구매·교차판매’가 나타나는 셈이다. 운용 물량이 늘어나면 탄약과 부품, 정비, 성능개량 수요도 뒤따른다. 김태현 애널리스트는 “현지 생산까지 더해지면 추가 물량과 장기 정비 수요까지 확보 가능할 것”이라고 내다봤다.
IBK투자증권은 최선호주로 한화에어로스페이스와 LIG디펜스앤에어로스페이스를 꼽았다. 한화에어로스페이스는 K9·천무 수출 확대와 계열사 실적 개선이 동시에 나타나고 있고, 제품과 지역 다변화에 현지생산·MRO까지 더해지고 있다는 평가다. LIG디펜스앤에어로스페이스는 UAE 천궁-II 매출 확대에 이어 사우디·이라크 사업이 순차적으로 실적에 반영될 전망이다.
Copyright © 매경이코노미. 무단전재 및 재배포 금지.
- 강훈식 대통령 비서실장 사의 표명…李 “아직 결정 못해”- 매경ECONOMY
- “본사·온라인까지 다 매각”…홈플러스, 67개점 새 주인 찾는다- 매경ECONOMY
- 재건축 앞둔 목동·상계 ‘증여’ 급증한 사연- 매경ECONOMY
- “삼성SDI 80만원 간다”...3분기 깜짝 실적 기대 [오늘, 이 종목]- 매경ECONOMY
- 길음·미아도 전세 얻으려면 10억은 있어야?…매매가 뺨치는 전셋값- 매경ECONOMY
- 아슬아슬한 환율, 다시 1400원 가나…美 긴축·유가 복병- 매경ECONOMY
- ‘강북 중저가’ 옛말…‘성북의 반란’ 어디까지- 매경ECONOMY
- [속보] 제주서 또 실종 신고…“20대 아들과 연락 안돼요” 이틀째 수색- 매경ECONOMY
- JP모건도 놀랐다…SK하닉 자사주 소각 속도전, 왜 [재계톡톡]- 매경ECONOMY
- “결혼하고 주식 받아가세요”...카카오페이증권, 신혼부부 축의금 선봬- 매경ECONOMY