네이버-두나무 교환비율 딜레마
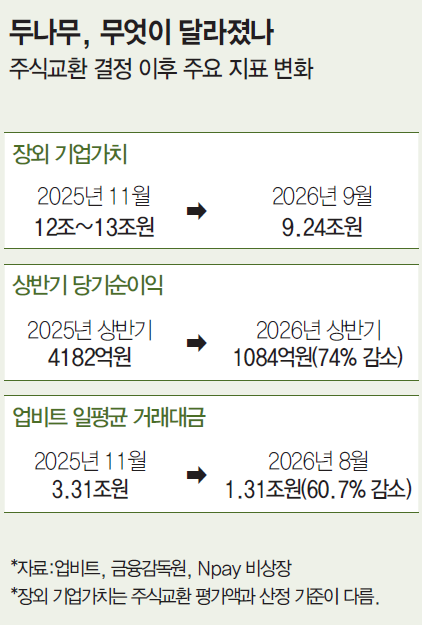
하나의 회사를 두고 전혀 다른 두 개의 가격표가 붙었다. 가상자산 거래소 업비트 운영사 두나무 얘기다. 두나무는 지난해 11월 네이버파이낸셜과 포괄적 주식교환을 결의했다. 당시 인정받은 기업가치는 약 15조1000억원, 주당 43만9252원이다. 네이버파이낸셜은 약 5조원으로 평가했다. 이를 토대로 두나무 1주당 네이버파이낸셜 2.54주를 배정하는 교환비율이 정해졌다.
이후 문제가 생겼다. 공정거래위원회의 기업결합 심사가 길어지는 사이 거래 환경이 달라졌다. 투자자금이 가상자산 시장에서 증시로 이동하면서 업비트 거래량이 큰 폭으로 줄었다. 두나무 실적도 악화했다.
올해 상반기 순이익은 1084억원으로 지난해 같은 기간보다 74.1% 감소했다. 장외 시장이 매긴 두나무 몸값은 어느새 9조원대로 내려왔다. 비트코인 가격이 회복세를 띠고 있음에도 반등을 못하는 상태다.
물론 비상장기업의 평가가치와 장외 시장 몸값은 괴리가 있을 수밖에 없다. 거래가 적은 만큼, 온전한 기업가치라고 보는 건 무리다. 다만 평가가치와 장외 시장 몸값 괴리가 과도하게 커졌다면 짚어볼 필요는 있다. 포괄적 주식교환을 결정할 당시 장외 기업가치는 12조~13조원대였다. 거래 평가액과 2조~3조원 정도 차이였다. 지금은 그 간극이 6조원 안팎까지 벌어졌다.
비트코인 훈풍에도 회복 더뎌
장외 시장 몸값이 이유 없이 떨어진 건 아니다. 가장 직관적인 요인은 실적이다. 상반기 영업수익은 4081억원을 기록했다. 1년 전(8019억원)과 비교해 49.1% 감소다. 영업이익도 1115억원으로 지난해 같은 기간(5491억원) 대비 79.7% 줄었다.
투자자가 업비트에 맡긴 돈도 줄었다. 두나무의 고객예치금은 지난해 말 5조8327억원에서 올해 6월 말 3조7352억원으로 36% 감소했다. 고객예치금은 투자자가 거래를 위해 거래소에 대기시켜놓은 돈이라는 점에서 시장 활력을 가늠할 수 있는 지표다. 투자자들의 ‘비트코인 → 증시’ 머니무브가 업비트 예치금 감소로 이어졌다는 게 관련 업계 설명이다.
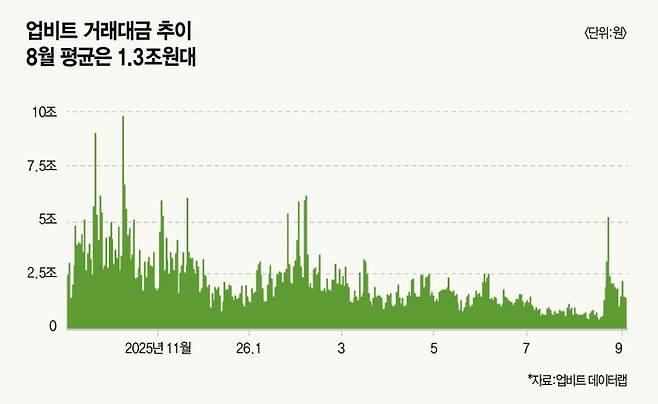
하반기 상황도 낙관하기 어렵다. 업비트 데이터랩을 분석한 결과, 올해 8월 1일부터 31일까지 일평균 거래대금은 1조3009억원으로 집계됐다. 네이버파이낸셜과의 주식교환을 결정한 지난해 11월 1일부터 30일까지 일평균 거래대금은 3조3100억원이었다. 당시와 비교하면 60.9% 감소다.
다만 최근 비트코인 가격 반등으로 거래대금도 회복세를 띠고 있다는 점은 긍정적 요소다. 8월 1~18일 하루 평균 6522억원이던 거래대금은 19~28일 2조1992억원으로 3배가량 늘었다. 그러나 이 기간에도 지난해 11월의 일평균 거래대금에는 미치지 못했다.
거래대금 반등이 중요한 건 두나무가 업비트 거래 수수료에 의존하는 회사여서다. 올해 상반기 거래 플랫폼 수수료 매출은 3955억원으로 전체 영업수익의 96.9%를 차지했다. 기타 서비스 매출 비중은 3.1%에 불과했다. 거래대금이 향후 실적을 가늠하는 직접적인 지표인 셈이다.
두나무 몸값 9.2조가 적정?
장외 시장이 매긴 9조원대 몸값이 지나치게 낮은 가격도 아니다. 비교 대상은 미국 나스닥에 상장한 코인베이스다. 두나무와 마찬가지로 가상자산 거래소 기반으로 성장했다. 다만 최근 코인베이스가 적자를 기록한 만큼 주가수익비율(PER)을 단순 비교하기는 어렵다. 대신 주가매출비율(PSR)을 활용하면 시장이 매출 1원당 얼마의 기업가치를 부여하는지 비교할 수 있다.
금융 정보 업체 매크로트렌드에 따르면, 8월 28일 기준 코인베이스의 PSR은 7.9배다. 두나무의 최근 1년 영업수익은 약 1조1640억원이다. 2025년 연간 영업수익에서 지난해 상반기 실적을 빼고 올해 상반기 실적을 더한 값이다. 여기에 9월 1일 기준 장외 시장 몸값 9조2421억원을 적용하면 PSR은 7.9배다. 코인베이스와 같은 수준이다.
더군다나 수익 구조만 놓고 보면 코인베이스가 보다 안정적이다. 거래 수수료 의존도를 크게 낮췄기 때문이다. 올해 2분기 거래(Transaction) 부문 매출은 5억9920만달러다. 구독·서비스 부문 매출(5억5510만달러)과 거의 비슷하다. 이렇다 보니 코인베이스는 2분기부터 현물 거래 중심의 기존 ‘거래량(Trading Volume)’을 핵심 경영 지표에서 제외했다. 거래량으로 회사 성과를 설명하기 어려울 만큼 사업이 다각화됐다는 의미다.
네이버·두나무 앞 ‘주매청’ 복병
네이버와 두나무는 기존 교환비율대로 거래를 진행한다는 입장이다. 현실적으로도 비율을 다시 정하기는 쉽지 않다.
지난 5월 하나은행은 이사회를 열고 카카오인베스트먼트가 보유한 두나무 주식 228만4000주를 약 1조33억원에 인수했다. 며칠 뒤에는 한화투자증권이 카카오인베스트먼트가 보유한 두나무 지분 3.9%(136만1050주)를 약 5978억원에 취득했다.
삼성증권·삼성SDS·삼성카드도 카카오인베스트먼트 보유 지분 4%(139만주)를 6128억원에 사들였다. 이 과정에서 두나무는 15조원대 기업가치를 인정받았다. 만약 교환비율을 낮추면 이들이 곧바로 손실을 떠안는 구조다.
두나무 몸값만 고치면 끝나는 문제도 아니다. 네이버파이낸셜의 주주별 지분율부터 외부평가와 계약 조건까지 다시 계산해야 한다.
오히려 거래의 직접적인 변수는 주식매수청구권이다. 주식교환에 반대하는 두나무 주주는 보유 주식을 주당 43만9252원에 사달라고 요구할 수 있다. 현재 장외가격인 26만원대보다 60% 이상 높은 가격이다.
두나무와 네이버파이낸셜은 어느 한쪽이라도 주식매수청구액이 1조2000억원 이상이면 거래 종결의 선행조건을 충족하지 못해 계약을 해제할 수 있도록 했다. 두나무 매수가격을 기준으로 약 273만주다. 전체 발행주식(3487만5342주)의 7.8%에 해당한다. 소액주주 물량만으로도 한도에 도달할 수 있다.
두나무 반기보고서에 따르면, 6월 말 기준 소액주주 1만1642명이 보유한 주식은 882만8344주다. 자기주식을 제외한 유통주식(3432만8778주)의 25.7%다. 단순 계산하면 소액주주 보유주식의 약 31%에 대해 매수청구권이 행사되면 청구액이 1조2000억원에 이른다.
반대 의사 접수 기간은 오는 11월 4일부터 18일까지다. 매수청구권은 주주총회가 열리는 11월 19일부터 12월 9일까지 행사할 수 있다.
[최창원 기자 choi.changwon@mk.co.kr]
[본 기사는 매경이코노미 제2376호(2026.09.09~09.15일자) 기사입니다]
[Copyright (c) 매경AX. All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지]
Copyright © 매경이코노미. 무단전재 및 재배포 금지.
- 한동훈 “김민석, 허위사실 유포 혐의로 고소”- 매경ECONOMY
- 요리사 꿈꾸던 딸, 엔비디아 실세로…젠슨 황 후계 구도 눈길- 매경ECONOMY
- “아스트라 고마워, 코스피 1만 간다~”...낙관론 다시 ‘꿈틀’- 매경ECONOMY
- 첫 입주 앞둔 3기 신도시 ‘인천 계양’ [감평사의 부동산 현장진단]- 매경ECONOMY
- “국민연금 추납하면 뭐가 좋은데?”... 2년 새 3배 급증- 매경ECONOMY
- 500만원 넘은 아이폰 듀오…갤럭시 폴드8과 비교해보니- 매경ECONOMY
- 마흔에 엄마 되니…세상이 달라졌어요 [스페셜리포트]- 매경ECONOMY
- 금리 높은데 금·코인에 돈 몰린다고?- 매경ECONOMY
- ‘붉은 조끼’ 함성 앞에 기업들이 멈춰 섰다- 매경ECONOMY
- “인류 사라져도 AI 남아”...‘이기적 유전자’ 저자 충격 경고- 매경ECONOMY