퇴직연금으로 국채 산다…20년 보유 땐 161% 수익
퇴직연금 계좌(IRP·DC)에서 확정금리를 주는 10·20년 만기 ‘개인투자용 국채’ 투자의 길이 열리면서 예비 은퇴자들의 관심이 높다. 그간 원금 보장형 상품에 투자를 해왔다면, 더 높은 복리 수익과 세제 혜택을 준다는 점이 매력적이다. 다만 장기간 자금이 묶이는 만큼 투자 기회비용은 따져봐야 한다.
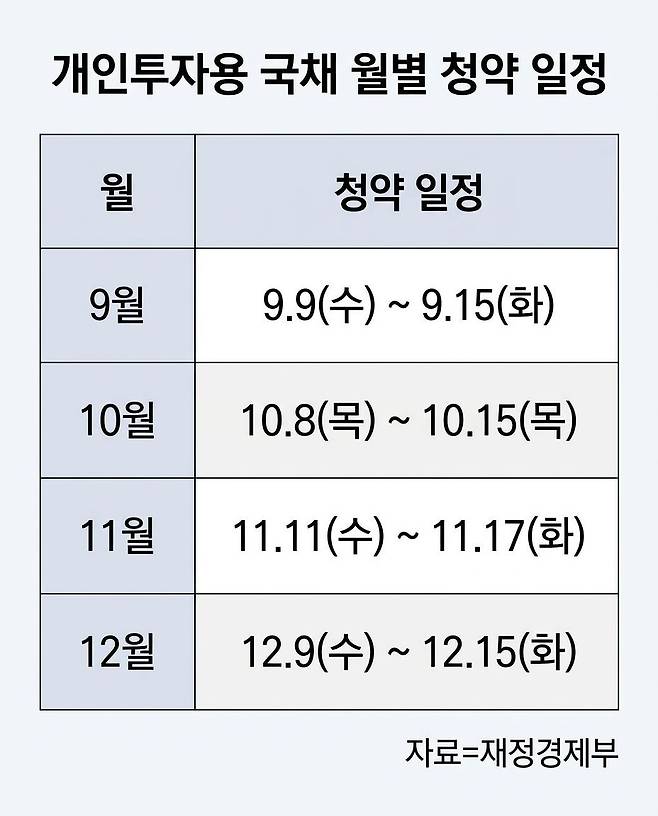
9일 재정경제부와 금융권에 따르면 이날부터 15일까지 청약을 받는다. 신한·하나·NH농협은행과 한국투자·미래에셋·NH투자·KB·삼성증권 등 8곳에서 청약할 수 있다. 최소 청약금액은 10만원이다.
이달 발행 기준 만기 적용 금리는 10년물이 연 4.765%(표면 4.415%+가산 0.35%), 20년물이 연 4.920%(4.570%+0.35%)다. 만기를 채울 경우 세전 총수익률은 10년물이 약 59.3%, 20년물은 약 161.3%다.
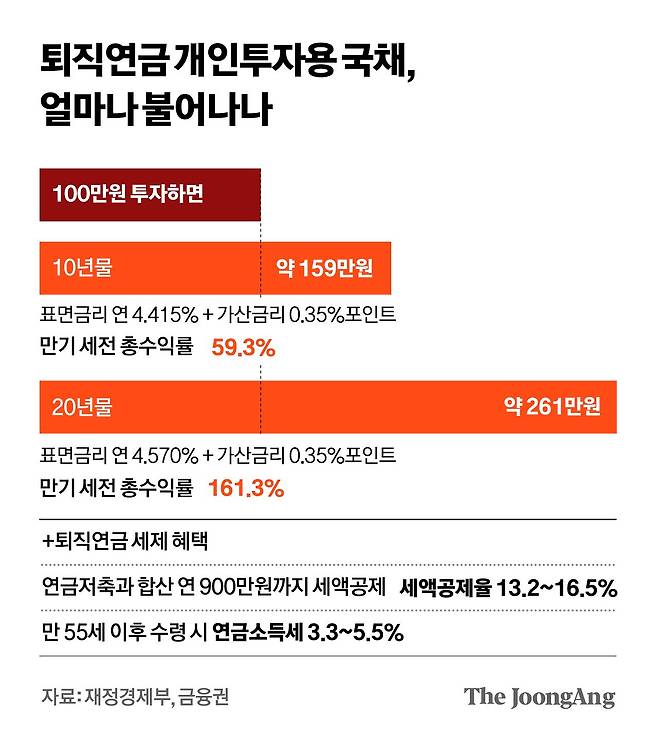
눈에 띄는 장점은 절세 혜택이다. 전용 계좌는 1인당 총 2억원 한도로 이자소득 분리과세(15.4%)가 적용되지만, 퇴직연금 계좌에서는 55세 이후 연금 수령 시점까지 과세가 미뤄진다. 만 55세 이후 연금으로 수령하면 3.3~5.5%의 연금소득세만 내면 된다.
연금저축과 합산해 연간 최대 900만원까지 세액공제도 가능하다. 900만원을 투자할 경우 연말정산에서 최대 148만5000원(16.5% 기준)을 돌려받을 수 있다는 의미다. 퇴직연금의 위험자산 투자한도(70%)를 적용받지 않아 기존에 예·적금이나 채권혼합형 상품 등으로 채우던 안정형 자산 30%의 투자 대안으로 활용할 수도 있다.
다만 단점도 있다. 장기간 자금이 묶이는 만큼 이 정도 수익률에 만족할 수 있을지도 따져봐야 한다. 특히 중도환매 페널티가 무겁다. 가산금리와 연복리 혜택이 사라진다. 최초 매입 당시 표면금리에 단리 이자만 쳐서 지급하기 때문에, 최종 수익률은 낮아진다. 시장 금리가 내려가도(채권 가격은 상승) 중간에 사고 팔아서 시세차익을 챙길 수 없다.
전문가들은 연령과 은퇴 시점에 따라 투자 여부를 고민하는 게 좋다고 조언한다. 자산을 적극적으로 불려야 할 3040세대에겐 더 높은 수익 기회를 놓치는 기회비용이 될 수 있다. 최종진 한국투자증권 연금혁신본부장은 “주식형 펀드나 상장지수펀드(ETF) 등 위험자산과 함께 담으면 전체 계좌의 변동성을 낮추고 장기 목표 수익률을 방어하는 완충 효과를 얻을 수 있다”고 말했다.
청약 수요가 모집액을 초과할 경우 1인당 300만원까지 우선 균등 배정한 뒤 잔여 물량을 비례 배정한다.
박유미 기자
Copyright © 중앙일보. 무단전재 및 재배포 금지.
- 감방서 자살한 병역거부 아들…“시신 거부” 그 부모의 실체 | 중앙일보
- 기자들 뒤통수 친 8·15 특사…윤 몰락 부른 ‘김태우 전말’ | 중앙일보
- “손가락 하나가 없다고?”…호프집 여사장 죽인 男 충격 정체 | 중앙일보
- 24세 먹방 유튜버의 비극…사망 사흘전 “칼륨 부족 입원” 고백 | 중앙일보
- 실종 여성 시신 100㎞ 밖서 발견…8년 만에 되살아난 ‘제주 괴담’ | 중앙일보
- 대학가 5층 하숙집 돌연 붕괴…‘최소 5명 사망’ 발칵 뒤집힌 이 나라 | 중앙일보
- 여성 시신 나온 파주 카페 ‘소름 공지’…냉동창고선 ‘수백억 상품권’ 뭔일 | 중앙일보
- 수영장 숙소 월 50만원, 밥값 2000원…‘한달살기 성지’ 된 이 섬 | 중앙일보
- “온종일 폰 들여다 보는 건 투자 아닌 도박” 존리 주식 경고 왜 | 중앙일보
- 한국인까지 속인다…진화하는 ‘K짝퉁’의 기막힌 수법 | 중앙일보