이참에 내 퇴직연금도…그곳으로 갈아탈까
퇴직연금 시장의 오래된 공식이 깨지고 있다. 은행에 맡겨 원리금 보장 상품으로 굴리던 노후자금이 증권사로 이동하고 있다. 통합연금포털에 따르면 올해 2분기 증권사 퇴직연금 적립금은 165조원으로 직전 분기(141조7000억원)보다 16.5% 늘었다. 같은 기간 은행 적립금은 264조1000억원에서 281조5000억원으로 6.6% 증가했다. 보험사도 102조9000억원에서 107조3000억원으로 4.3% 늘어나는 데 그쳤다. 증권사 적립금 증가율은 은행의 2.5배, 보험사의 3.8배에 달한다.
규모만 놓고 보면 은행이 여전히 전체의 절반 이상을 차지한다. 그러나 은행 점유율이 51.9%에서 50.8%로 낮아지는 동안 증권사는 27.9%에서 29.8%로 높아졌다. 한 분기 만에 격차가 122조4000억원에서 116조5000억원으로 좁혀졌다. 전문가들은 ‘어떻게 굴릴까’를 따지는 가입자가 늘면서 퇴직연금 시장의 판도가 달라졌다고 분석한다.
증권사 머니무브 키운 DC·IRP
국내 퇴직연금 시장은 어느새 550조원을 훌쩍 넘어섰다. 2016년 147조원이던 적립금은 2024년 처음 400조원을 돌파했다. 지난해는 1년 만에 약 70조원이 늘며 501조4000억원을 기록했다. 올해 들어 증가세는 더 가팔라졌다. 통합연금포털에 따르면 올해 2분기 적립금은 553조9000억원으로 전 분기보다 45조1000억원 증가했다. 10년 전과 비교하면 약 3.8배 규모다. 임금 상승과 가입자 증가로 매년 새 부담금이 쌓이는 데다 증시 강세에 따른 운용수익까지 더해진 결과다. 베이비붐 세대의 은퇴가 본격화되면서 퇴직금을 IRP로 옮겨 운용하는 수요가 늘어난 점도 시장 성장을 뒷받침했다.
퇴직연금은 퇴직금을 금융회사 계좌에 미리 쌓아두는 제도다. 회사가 문을 닫거나 경영난에 빠지더라도 근로자의 퇴직급여를 지킬 수 있도록 2005년 도입됐다. 한 계좌에 오랜 기간 자금이 쌓이는 만큼, 운용 성과에 따라 노후에 받는 금액이 크게 달라질 수 있다. 다만 모든 가입자가 직접 투자상품을 고르는 것은 아니다. 퇴직연금은 확정급여형(DB), 확정기여형(DC), 개인형 퇴직연금(IRP)으로 나뉜다. 이름은 어렵지만 운용 책임이 누구에게 있는지를 보면 이해하기 쉽다. DB는 회사가 운용 결과를 책임진다. DC와 IRP는 가입자가 자신의 계좌를 직접 굴린다.
DB는 근로자 퇴직 시 받을 급여가 미리 정해져 있다. 일반적인 퇴직금처럼 근속연수와 퇴직 전 평균임금을 바탕으로 수령액이 결정된다. 회사가 금융회사를 골라 적립금을 맡기고 운용 결과도 책임진다. 운용수익이 기대에 못 미치면 회사가 부족분을 채워야 한다. 반대로 좋은 성과를 내더라도 근로자가 받는 퇴직급여가 함께 늘지는 않는다. 손실을 피하는 게 중요한 회사 입장에서는 자연스레 은행 예금이나 보험 등 원리금 보장 상품을 선호한다.
반면 DC는 회사가 매년 정해진 부담금을 근로자 개인 계좌에 넣어주는 방식이다. 이후 어떤 상품에 투자할지는 가입자가 결정한다. 예금에 그대로 둘 수도 있고 펀드나 상장지수펀드(ETF), 타깃데이트펀드(TDF) 등에 나눠 담을 수도 있다. 운용을 잘하면 퇴직급여가 늘지만 손실이 발생하면 최종 수령액도 줄어든다.
IRP 역시 가입자가 직접 운용한다는 점에서는 DC와 같다. 차이는 계좌의 성격이다. DC가 재직 중 회사에서 받은 부담금을 굴리는 계좌라면 IRP는 이직 혹은 퇴직 시 받은 퇴직급여를 이어서 관리하는 개인 계좌에 가깝다. 가입자가 별도로 돈을 넣어 노후자금을 늘리고 세액공제를 받을 수도 있다. DB에서는 회사의 운용 성과가 중요하지만 DC와 IRP에서는 가입자가 어떤 금융회사와 상품을 선택하느냐가 노후자금 규모를 좌우한다.
최근 퇴직연금 시장을 키운 주역도 DC와 IRP다. 올해 2분기 DB 적립금은 224조2000억원으로 전 분기보다 2조4000억원 늘었다. 증가율은 1.1%에 그쳤다. 같은 기간 DC 적립금은 143조2000억원에서 163조3000억원으로 20조원 이상 증가했다. 증가율은 14%다. IRP도 22조6000억원 늘어난 166조4000억원을 기록했다. 증가율이 15.8%에 달한다. 전체 적립금 증가분(증시 상승 평가이익 포함) 45조1000억원 가운데 약 95%가 DC와 IRP에서 발생한 셈이다. 안예하 키움증권 애널리스트는 “과거 기업이 운용을 책임지는 DB형을 중심으로 성장했던 퇴직연금 시장이 가입자의 상품 선택이 가능한 DC·IRP 중심으로 빠르게 이동하고 있다”고 설명했다.
이처럼 개인이 직접 굴리는 자금이 늘면서 머니무브도 본격화됐다. 원리금 보장 상품 위주인 DB가 중심일 때는 은행과 보험사가 강했다. DC와 IRP의 비중이 높아지자 판도가 달라졌다. 다양한 ETF와 펀드를 갖추고 거래도 편리한 증권사로 자금이 이동하는 모양새다.
삼성·한투 바짝 뒤쫓아
이런 흐름을 타고 증권사 간 퇴직연금 경쟁도 치열해졌다.
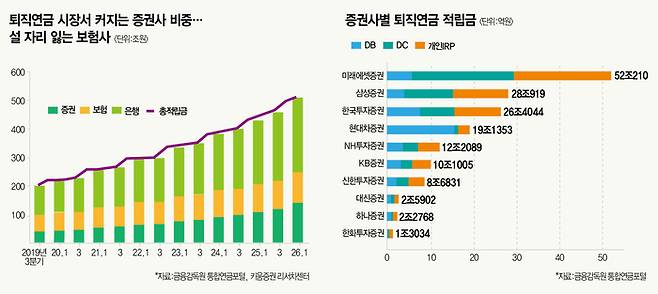
현재까지는 미래에셋증권의 독주가 두드러진다. 올해 2분기 적립금은 52조210억원으로 증권사 전체 적립금의 31.5%를 차지했다.
미래에셋증권은 규모뿐 아니라 증가폭에서도 앞섰다. 2분기에만 적립금이 9조5799억원 늘었다. 같은 기간 증권사 전체 증가분 23조4000억원의 41%에 해당한다. 성장을 이끈 것은 DC와 IRP다. 미래에셋증권의 DC 적립금은 23조8488억원으로 전체 금융회사 가운데 가장 많았다. IRP도 22조5418억원에 달했다. 두 유형을 합친 적립금은 46조3906억원이다. 전체 퇴직연금의 89.2%가 가입자가 직접 운용하는 계좌에 들어 있다.
2위 경쟁도 치열하다. 삼성증권의 적립금은 전 분기보다 4조8238억원 늘어난 28조919억원을 기록했다. 지난해 같은 기간과 비교하면 62.6% 증가했다. 특히 DC 적립금이 5조6948억원에서 11조3037억원으로 두 배 가까이 늘었다. IRP도 7조4530억원에서 12조8047억원으로 71.8% 증가했다. 지난해 2분기만 해도 4위에 머물렀지만, DC와 IRP를 앞세워 2위로 뛰어올랐다.
삼성증권 DC·IRP 계좌의 ETF 잔액은 2024년 말 3조4000억원에서 지난해 말 7조3000억원으로 두 배 이상 늘었다.
한국투자증권도 바짝 뒤쫓고 있다. 올해 2분기 적립금은 26조4044억원으로 전 분기보다 3조8099억원 늘었다. IRP가 10조8000억원으로 가장 많았고 DC도 7조9000억원에 달했다. 2위 삼성증권과의 격차는 1조6875억원에 불과하다.
반면 현대차증권은 퇴직연금 시장의 판도 변화에서 밀려났다. 지난해 2분기만 해도 적립금 17조9321억원으로 증권사 2위였다. 올해 2분기에는 19조1353억원으로 늘었지만 순위는 4위로 떨어졌다. 같은 기간 증가율은 6.7%에 그쳤다. 증권사 전체 적립금이 46.6% 늘어난 것과 대조적이다. 지난해 말과 비교하면 오히려 0.3% 줄었다.
DB에 치우친 사업 구조가 발목을 잡았다. 현대차그룹 계열사를 기반으로 DB 시장에서는 강점을 보였지만 빠르게 커지는 DC와 IRP 시장에서는 존재감을 키우지 못했다.
현대차증권은 뒤늦게 DC 시장 경쟁력 강화에 나섰다. 지난 8월부터 DC 가입자와 전환 예정자를 위한 본사 전담 상담 조직을 신설했다. 자산관리부터 세무와 교육, 이용 안내까지 한곳에서 상담받을 수 있다. 앞으로는 지점 프라이빗뱅커(PB)와 가입자를 1대1로 연결해 고객 접점도 넓힐 방침이다. 디지털 서비스도 강화한다. 현대차증권 관계자는 “모바일트레이딩시스템(MTS)을 고객 친화적으로 바꾸고, 2027년에는 적립식 ETF 매수와 모델포트폴리오 일괄 매수 등 투자 편의 기능을 순차적으로 추가할 예정”이라고 설명했다.
퇴직연금도 ‘투자 시간표’ 필요
은퇴 멀면 ETF, 가까우면 채권
퇴직연금 상품은 크게 원리금 보장형과 원리금 비보장형(실적배당형)으로 나뉜다. 원리금 보장형은 예금처럼 약속된 원금과 이자를 받는 상품이다. 실적배당형은 투자 결과에 따라 수익과 손실이 달라진다. 대표적인 게 주식형 ETF다. 이 밖에도 채권형 펀드와 주식·채권혼합형 상품, 타깃데이트펀드(TDF) 등이 있다.
퇴직연금 수익률을 높이려면 원리금 보장 상품 편중도를 낮춰야 한다. 키움증권에 따르면 지난해 DC·IRP 가입자 중 수익률 상위 10%의 평균 수익률은 19.5%였다. 이들은 적립금의 84%를 펀드와 ETF 등 실적배당형 상품에 넣었다. 반면 하위 10%의 평균 수익률은 0.5%에 그쳤다. 이들의 경우 예·적금과 보험, 대기성 자금의 비중이 74%에 달했다.장기 성과에서도 실적배당형 상품이 앞섰다. 통합연금포털에 따르면, 올해 6월 기준 주식형 상품의 5년 수익률은 12.2%였다. 주식혼합형은 7.1%, 채권혼합형은 6%, 채권형은 2%를 기록했다.
그렇다고 높은 수익률을 좇아 주식형 상품 등 실적배당형에 집중하는 건 주의해야 한다. 감수해야 할 가격 변동성도 커지기 때문이다.
전문가들은 은퇴까지 남은 기간을 기준으로 자산 비중을 구성해야 한다고 조언한다. 김영진 핀릿 대표는 “연령이 낮을수록 실적배당형 상품 비중을 확대하고 은퇴 시점이 가까워질수록 원리금 보장 상품의 비중을 점진적으로 높이는 자산배분 전략이 바람직하다”고 말했다.
예를 들어 은퇴까지 시간이 많이 남았다면 주식형 ETF의 비중을 높여 장기 수익을 노릴 수 있다. 코스피200이나 미국 스탠더드앤드푸어스(S&P)500처럼 국내외 대표 지수를 추종하는 ETF가 기본 선택지다. 여러 기업에 분산투자하면서 시장 전체의 성장을 따라갈 수 있다. 반도체나 인공지능(AI)처럼 특정 산업에 집중하는 ETF는 수익률 등락이 큰 만큼 일부만 담는 편이 좋다.
한 가지 고려할 점은 ‘30% 룰’이다. 퇴직연금에는 노후자금이 위험자산에 지나치게 쏠리지 않도록 투자 한도가 정해져 있다. DC와 IRP에서는 주식형 ETF와 펀드 등 위험자산에 전체 적립금의 70%까지만 투자할 수 있다. 계좌에 1000만원이 있다면 위험자산에는 최대 700만원을 넣을 수 있다. 나머지 300만원은 위험자산으로 분류되지 않는 상품으로 채워야 한다. 예금이나 채권이 대표적이다. 국채와 우량 회사채에 투자하는 채권형 펀드·ETF도 활용할 수 있다. 그럼에도 주식형 ETF 비중을 늘리고 싶다면, 주식과 채권을 한 상품에 담은 채권혼합형 ETF가 선택지다. 예컨대 삼성전자와 SK하이닉스 주식을 합쳐 50% 담고 나머지 50%를 국내 채권으로 채운 상품이다. 이들 상품 대부분은 위험자산으로 분류되지 않는다. 실질적인 위험자산 비중을 70% 이상 채울 수 있다. 물론 그만큼 손실 위험도 커진다. 은퇴까지 시간이 많이 남고 주가 변동을 견딜 수 있는 가입자라면 활용할 만하지만 은퇴가 임박했다면 안전자산 30%의 취지를 살리는 편이 낫다.
직접 주식과 채권 비중을 조절하기 어렵다면 타깃데이트펀드(TDF)가 대안이다. TDF는 목표 은퇴 연도에 맞춰 위험자산과 안전자산 비중을 자동으로 바꾼다. TDF 펀드명에 붙은 2030, 2040 등 숫자(빈티지)는 예상 은퇴 시점을 뜻한다. 예컨대 2050년 전후 은퇴할 예정이라면 TDF2050을 선택하는 식이다. 처음에는 주식 비중을 높게 유지하다가 은퇴 시점이 다가오면 채권 비중을 늘린다. 지난해 TDF의 평균 수익률은 13.7%였다. 다만 목표 연도가 같다고 상품 내용까지 같은 것은 아니다. 최재원 키움증권 애널리스트는 “동일한 TDF 빈티지라도 운용사별 글라이드패스(자산배분 경로)와 편입 자산군·투자 지역에 따라 실제 수익률에 유의미한 차이가 발생한다”고 설명했다.
상품 선택 자체가 어렵다면 디폴트옵션을 활용할 수 있다. TDF가 하나의 투자상품이라면 디폴트옵션은 적립금을 방치하지 않도록 만든 자동 운용 장치다. 가입자가 일정 기간 운용 지시를 하지 않으면 미리 정해둔 상품에 돈이 들어간다. 정기예금 중심의 안정형부터 펀드와 TDF를 담은 적극투자형까지 선택할 수 있다.
[최창원 기자 choi.changwon@mk.co.kr]
[본 기사는 매경이코노미 제2376호(2026.09.09~09.15일자) 기사입니다]
[Copyright (c) 매경AX. All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지]
Copyright © 매경이코노미. 무단전재 및 재배포 금지.
- 요리사 꿈꾸던 딸, 엔비디아 실세로…젠슨 황 후계 구도 눈길- 매경ECONOMY
- SK온 수주 잭팟…SKIET 주주는 씁쓸 [재계톡톡]- 매경ECONOMY
- “장사 말고 사업을”…매경·편의점통합카페, 다점포 확장 실전 강의 수강생 모집- 매경ECONOMY
- 반년 새 주가 반 토막 난 HLB…신약·재무 ‘이중고’ [재계톡톡]- 매경ECONOMY
- 주가 빠졌지만…다시 주목받는 전력기기- 매경ECONOMY
- 오세훈 “서울 아파트 평균 월세 162만원…‘주거 지옥’ 됐다”- 매경ECONOMY
- 삼전노조 집회 조끼를 장인 회사에?…최승호 “부당이익 없다”- 매경ECONOMY
- “대졸 3년 차 잘릴까 무섭다”…삼성, 주거비 부정수급 의혹 조사 착수- 매경ECONOMY
- 마흔에 엄마 되니…세상이 달라졌어요 [스페셜 리포트]- 매경ECONOMY
- 금리 높은데 금·코인에 돈 몰린다고?- 매경ECONOMY