“310만닉스 가나요”…SK하이닉스 목표가 ‘쑥’ [오늘, 이 종목]
GPU 넘어 맞춤형 AI 반도체에도 공급
“HBM 가격 오르고 수요 다양해져”
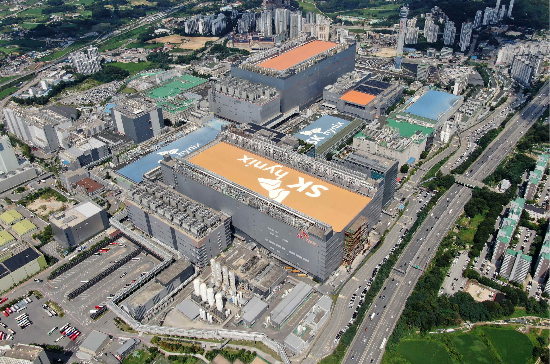
DB증권은 SK하이닉스 목표가를 200만원에서 230만원으로, 미래에셋증권은 280만원에서 310만원으로 높여 잡았다.
DB증권은 SK하이닉스의 올해 3분기 매출과 영업이익이 각각 98조2000억원, 76조5000억원으로 시장 예상치보다 소폭 낮을 것으로 예측했다. 매출은 전년 대비 301%, 영업이익은 572% 늘어난 규모다. 원·달러 환율이 두 달 새 250원 넘게 떨어지는 등 원화가 강세를 보인 영향이다.
그럼에도 견조한 서버 수요와 제한적인 공급 덕에 실적 개선세가 이어질 것으로 전망했다. 서승연 DB증권 애널리스트는 7일 “올해 3분기부터 본격적으로 HBM4(6세대 고대역폭메모리) 출하가 시작되고 내년 HBM4 판가 상승률이 전년대비 약 70%로 예상돼 견조한 실적 개선세가 지속될 전망”이라고 밝혔다.
SK하이닉스는 최고 성능의 12단 HBM4 제품을 양산 중이다. 차세대 16단 제품도 고객사 인증 단계에 들어갔다. 16단 제품은 같은 높이에 더 많은 D램을 쌓아야 해 웨이퍼 두께를 기존 약 50㎛에서 30㎛ 안팎까지 줄여야 하는 것으로 알려졌다.
그래픽처리장치(GPU)의 HBM 탑재량이 늘어나는 점도 호재다. AMD의 신형 AI 칩 MI455X는 HBM4 메모리 용량을 전작보다 50% 늘렸다. 엔비디아의 차세대 AI 칩 ‘루빈’ 제품군에도 HBM4 채택이 확대될 전망이다.
빅테크 기업이 자체 개발하는 맞춤형 AI 반도체(ASIC) 분야에서도 HBM 적용이 늘어나는 추세다. 메타의 자체 AI칩 MTIA는 300에서 400으로 넘어가며 HBM3E 탑재량이 216GB에서 288GB로 늘어나 향후 MTIA 450과 500에서는 메모리 대역폭을 추가로 확대할 예정이다. 마이크로소프트의 MAIA 200 역시 12단 HBM3E 216GB를 탑재해 클라우드 컴퓨팅 플랫폼 애저에 배치하기 시작했다.
김영건 미래에셋증권 애널리스트는 “HBM의 전반적인 탑재량 확대뿐만 아니라 ASIC 진영의 적용 확대 기조는 고객 다변화 측면에서 SK하이닉스에 유리한 부분”이라고 설명했다.
빅테크 간 경쟁에 따라 AI 인프라 투자 확대도 지속될 전망이다. SK하이닉스는 주요 고객과 중장기 수요·장기공급계약(LTA)을 협의 중이다. AI 수요 강세로 메모리 수요가 급증하지만 업계의 유의미한 공급 확대는 내년에도 나타나기 어려울 것으로 보인다.
김 애널리스트는 D램 평균판매가격(ASP)이 계속 오르며 SK하이닉스 영업이익은 올해 3분기 73조원, 4분기 84조원에 이어 2027년 연간 영업이익이 386조원에 이를 것으로 추정했다.
Copyright © 매경이코노미. 무단전재 및 재배포 금지.
- [속보] 이재명 지지율, 8주 연속 하락 37.4%…“장관 개각·공소취소 의혹 영향” [리얼미터]- 매경E
- 주가 빠졌지만…다시 주목받는 전력기기- 매경ECONOMY
- 콰삭·쫀득·꾸덕…요즘 잘 팔리는 음식의 비밀 [노승욱의 리테일 인사이트]- 매경ECONOMY
- “갤럭시 폴드 나와”…애플, 첫 폴더블 아이폰 ‘개봉박두’- 매경ECONOMY
- 달라진 주주환원 4대 트렌드 보니- 매경ECONOMY
- 마흔에 엄마 되니…세상이 달라졌어요 [스페셜 리포트]- 매경ECONOMY
- ‘붉은 조끼’ 함성 앞에 기업들이 멈춰 섰다- 매경ECONOMY
- 대한항공 기내서 ‘공짜 와이파이’...9월 스타링크 도입- 매경ECONOMY
- 기로에 선 가비아-얼라인 ‘상폐 전쟁’- 매경ECONOMY
- 공짜 청소해주고…피지컬 AI 데이터 수집 [AI 딥다이브]- 매경ECONOMY