노인 10명 중 9명 연금 받지만 절반은 50만원 미만…노후소득 격차 여전
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
우리나라 65세 이상 인구 10명 중 9명 이상이 연금을 받는 것으로 나타났다. 연금 수급률과 월평균 수급액 모두 꾸준히 상승하며 노후소득에서 연금의 역할이 커지고 있지만, 수급자의 절반 이상은 한 달에 50만원도 받지 못했다.
65세 이상 주택 소유자의 연금 수급률은 92.1%, 월평균 수급액은 91만4000원이었다.
다만 60~64세 연금 수급자의 월평균 수급액은 105만1000원으로 65세 이상 평균인 73만7000원보다 오히려 많았다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
남성 수급액 여성의 1.8배·유주택자는 무주택자의 1.6배…경제활동 격차 누적
60~62세 4명 중 3명 연금 못 받아 ‘소득 크레바스’…20대 가입률도 62%로 하락
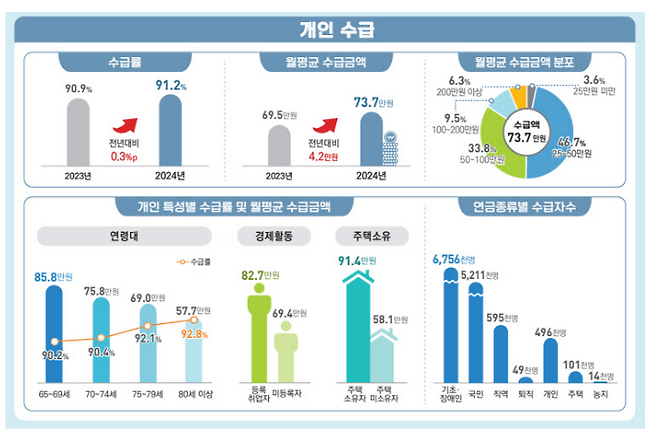
특히 직장에서 은퇴한 뒤 국민연금 등 공적연금 수급이 본격적으로 시작되기 전인 60~62세는 4명 중 3명 이상이 연금을 받지 못하는 것으로 나타나 이른바 ‘소득 크레바스’ 문제도 확인됐다. 청년층에서는 연금 가입자가 큰 폭으로 감소하면서 현재 노년층의 노후소득 격차가 향후 세대에서도 이어질 수 있다는 우려가 나온다.
25일 국가데이터처가 발표한 ‘2024년 연금통계 결과’에 따르면 지난해 기초연금·국민연금·직역연금·퇴직연금 등 11종의 연금 가운데 1개 이상을 받은 65세 이상 인구는 912만2000명으로 전년보다 48만6000명(5.6%) 증가했다.
65세 이상 전체 인구 1000만명 가운데 연금을 받은 비율은 91.2%로 전년보다 0.3%포인트 상승했다. 수급자 수와 수급률 모두 2016년 이후 꾸준히 증가하는 추세다.
연금 수급자의 월평균 수급액 역시 73만7000원으로 전년보다 4만2000원(6.0%) 증가했다. 2016년 42만3000원과 비교하면 8년 만에 74.2% 늘어난 수준이다.
하지만 평균 금액과 실제 다수 수급자가 받는 연금액 사이에는 상당한 차이가 있었다. 수급자를 연금액 순서대로 세웠을 때 정중앙에 위치하는 중위 수급액은 49만7000원으로 평균보다 24만원 낮았다. 연금 수급자의 절반이 월 49만7000원 이하를 받고 있다는 의미다.
수급액별로 보면 월 25만~50만원을 받는 사람이 46.7%로 가장 많았다. 50만~100만원이 33.8%, 100만~200만원이 9.5%였고 25만원 미만도 3.6%를 차지했다. 25만원 미만과 25만~50만원 구간을 합하면 전체 수급자의 50.3%가 월 50만원 미만을 받았다.
다만 저액 수급자의 비중은 감소하는 추세다. 월 50만원 미만 수급자 비율은 2023년 54.9%에서 지난해 50.3%로 4.6%포인트 낮아졌다. 특히 25만~50만원 구간은 50.9%에서 46.7%로 줄어든 반면 50만~100만원 구간은 31.1%에서 33.8%로 증가했다.
국가데이터처는 물가 상승이 연금액에 반영되는 데다 국민연금 가입기간이 길어진 영향으로 분석했다. 국민연금 수급자의 평균 가입기간은 2023년 13.6년에서 지난해 14.2년으로 늘었다.
연금 종류에 따른 수급액 차이는 컸다. 기초연금 수급자의 월평균 수급액은 30만원, 국민연금은 49만1000원이었던 반면 직역연금은 278만3000원에 달했다. 직역연금 수급액이 국민연금의 약 5.7배, 기초연금의 약 9.3배인 셈이다.
월 200만원 이상을 받는 비중 역시 직역연금은 74.2%에 달했지만 국민연금은 0.3%에 그쳤다. 상대적으로 규모가 작은 고액 연금 수급층이 전체 평균 수급액을 끌어올리면서 평균과 중위 수급액 간 차이가 발생한 것으로 풀이된다.
여러 연금을 동시에 받는 다층 수급도 확대되고 있다. 65세 이상 가운데 2개 이상의 연금을 받는 사람은 392만6000명으로 전체 고령인구의 39.3%, 연금 수급자의 43.0%를 차지했다. 이 가운데 기초연금과 국민연금을 함께 받는 조합이 36.5%로 가장 많았다.
연금이 노후소득의 보편적인 수단으로 자리 잡고 있지만 경제활동 이력에 따른 격차는 노후에도 이어졌다. 남성의 연금 수급률은 95.5%, 월평균 수급액은 95만7000원이었다. 여성은 수급률이 87.8%, 월평균 수급액은 54만6000원으로 남성의 수급액이 여성의 약 1.8배에 달했다.
주택 보유 여부에 따라서도 차이가 나타났다. 65세 이상 주택 소유자의 연금 수급률은 92.1%, 월평균 수급액은 91만4000원이었다. 반면 무주택자는 수급률 90.5%, 월평균 수급액 58만1000원으로 주택 소유자의 63.5% 수준이었다.
이는 주택 보유 자체가 연금액을 늘렸다기보다 청·장년기 경제활동과 소득 수준의 차이가 주택과 연금자산에 동시에 반영된 결과로 분석된다. 안정적인 경제활동을 장기간 이어간 사람일수록 연금 가입기간과 보험료 납부액이 많고 주택을 보유할 가능성도 상대적으로 높다는 것이다.
송주화 국가데이터처 행정통계과장은 “과거 노동시장에 참여했던 기간과 소득 수준의 차이, 18~59세일 때 보험 가입기간과 보험료의 차이가 수십 년 동안 누적된 결과로 보인다”며 “수급자 수나 수급률이 꾸준히 증가해 연금이 보편화되고 다층화되고 있다는 점은 긍정적이지만 집단별 차이는 여전히 존재한다”고 설명했다.
은퇴 이후 연금 수급까지 발생하는 소득 공백도 문제로 나타났다. 지난해 60~64세 가운데 연금을 1개 이상 받은 사람은 182만4000명으로 수급률은 44.4%에 그쳤다. 절반 이상은 연금소득이 없는 셈이다.
특히 국민연금 노령연금 수급 개시 연령인 63세를 기준으로 차이가 컸다. 60~62세의 연금 수급률은 24.3%에 불과했지만 63~64세는 71.4%로 급격히 높아졌다. 60~62세 가운데 75.7%인 177만9000명은 통계에 포함된 연금을 하나도 받지 못했다.
다만 60~64세 연금 수급자의 월평균 수급액은 105만1000원으로 65세 이상 평균인 73만7000원보다 오히려 많았다. 60~64세 수급자는 국민연금과 직역연금, 퇴직연금 등 상대적으로 오랫동안 준비한 연금 수급자가 중심인 반면 65세 이상에는 수급액이 상대적으로 적은 기초연금 수급자가 폭넓게 포함되기 때문이다.
미래 연금 수급층에서도 사각지대가 확인됐다. 지난해 18~59세 연금 가입자는 2348만4000명으로 전년보다 25만8000명(1.1%) 감소했다. 전체 가입률은 81.1%로 0.1%포인트 상승했지만 18~29세 가입률은 63.5%에서 62.0%로 1.5%포인트 하락했다. 이 연령대 가입자 수도 1년 새 26만7000명 줄었다.
특히 경제활동 여부에 따라 연금 가입 격차가 컸다. 4대 사회보험 등 일자리 행정자료에 등록된 취업자의 연금 가입률은 95.2%였지만 비경제활동인구와 실업자, 제도권 밖 취업자 등이 포함된 미등록자는 52.5%에 그쳤다.
국가데이터처는 청년층 인구 감소와 함께 경제활동 진입이 늦어지거나 위축되는 현상이 연금 가입자 감소에 영향을 미친 것으로 보고 있다. 현재 노동시장에서 발생하는 고용과 소득 격차가 연금 가입기간과 보험료 납부액을 거쳐 수십 년 뒤 노후소득 격차로 이어질 수 있다는 점에서 연금 수급률 확대뿐 아니라 생애 전반의 가입기간을 확보하는 것이 과제로 떠오르고 있다.
조진수 기자 rokmc4390@kukinews.com
Copyright © 쿠키뉴스. 무단전재 및 재배포 금지.