韓소득세 누진도 OECD 최상위권인데…재분배 효과는 34개국 중 31위
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
우리나라 개인소득세가 제도상으로는 경제협력개발기구(OECD) 최상위 수준의 누진 구조를 갖췄지만, 실제 소득재분배 효과는 하위권에 머무른다는 분석이 나왔다.
28일 국회예산정책처에 따르면 박지원 분석관은 최근 발간한 '개인소득세의 누진성과 소득재분배 효과: OECD 국가와의 비교를 중심으로' 보고서에서 OECD 45개 과세 관할구역의 소득세 누진도를 비교한 결과, 한국이 최상위권으로 평가됐다고 밝혔다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
예정처 "낮은 실효세율·좁은 과세기반 탓"
(세종=연합인포맥스) 박준형 기자 = 우리나라 개인소득세가 제도상으로는 경제협력개발기구(OECD) 최상위 수준의 누진 구조를 갖췄지만, 실제 소득재분배 효과는 하위권에 머무른다는 분석이 나왔다.
세 부담이 상위 소득계층에 집중되는 구조에도 과세기반이 좁고 실효세율은 낮게 형성되면서, 소득세가 재분배 재원으로 작동하는 데 한계를 보이고 있다는 평가다.
28일 국회예산정책처에 따르면 박지원 분석관은 최근 발간한 '개인소득세의 누진성과 소득재분배 효과: OECD 국가와의 비교를 중심으로' 보고서에서 OECD 45개 과세 관할구역의 소득세 누진도를 비교한 결과, 한국이 최상위권으로 평가됐다고 밝혔다.
미국 캘리포니아주와 캐나다 뉴펀들랜드 래브라도주에 이어 세 번째로 높은 수준이다.
한국은 최고세율과 최저세율 간 격차는 42.9%포인트(p)로 45개 관할구역 중 10위였다.
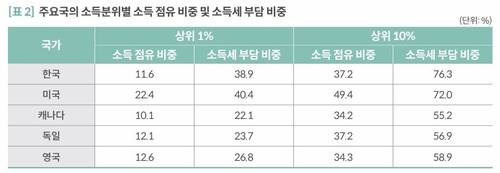
실제 세 부담도 고소득층에 집중되는 것으로 나타난다.
한국의 소득 상위 10%는 전체 소득의 37.2%를 점유했지만, 소득세 부담 비중은 76.3%에 달했다.
미국은 상위 10%의 소득 점유 비중이 49.4%, 소득세 부담 비중이 72.0%였다.
캐나다와 독일, 영국의 상위 10% 소득세 부담 비중은 각각 55.2%, 56.9%, 58.9%로 한국보다 낮았다.
다만 소득세수 규모는 주요국보다 작았다.
한국의 국내총생산(GDP) 대비 소득세수 비중은 지난해 기준 5.1%로 OECD 평균(8.3%)에 비해 낮았다. 주요 7개국(G7) 평균(10.1%)에 비해선 절반 수준이었다.
총조세 대비 소득세 비율도 한국(20.1%)은 OECD 평균(23.7%)이나 G7 평균(30.6%)보다 저조했다.
박 분석관은 "소득세 세수 규모의 제한은 상위 소득계층에 세 부담이 집중된 반면, 공제·감면 제도 등에 따라 다수 납세자의 실효세율이 낮게 형성돼 과세 기반이 협소한 구조와 관련이 있다"고 설명했다.
OECD에 따르면 2024년 1인 가구의 평균임금의 100% 수준에서 한국의 실효세율은 6.9%였다. 이는 OECD 평균 15.4%의 절반에도 못 미치는 수준이다.
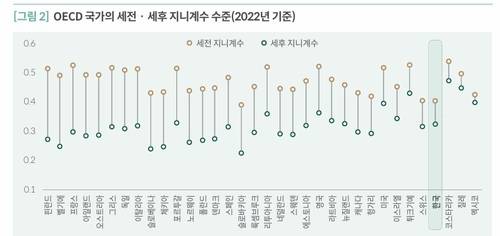
이에 소득세의 재분배 효과는 제한적으로 나타났다.
지난 2022년 기준 세전·세후 지니계수 개선 폭으로 측정한 한국의 재분배 효과는 OECD 34개국 중 31위에 그쳤다.
한국의 세전 대비 세후 지니계수 감소율은 2015년 11.1%에서 2022년 18.2%로 확대됐지만, 여전히 OECD 국가 대비 낮은 수준이었다.
한국은 높은 누진성을 갖추고 있어 상위 소득계층으로 갈수록 세 부담이 크게 증가하는 구조지만, 낮은 실효세율과 제한적인 과세기반으로 인해 소득세를 통한 재원 조달 규모는 주요국에 비해 크지 않은 셈이다.
박 분석관은 "향후 소득세 정책 논의는 세율 구조상의 누진성뿐 아니라 실제 소득세 부담 수준과 과세기반을 함께 고려해야 한다"며 "재분배 기능이 보다 실효적으로 작동할 수 있는 방향으로 이뤄질 필요가 있다"고 제언했다.
jhpark6@yna.co.kr
<저작권자 (c) 연합인포맥스, 무단전재 및 재배포 금지, AI 학습 및 활용 금지>
Copyright © YONHAPINFOMAX