80대 고령도 ‘고위험투자’ 직접 체크한 순간…홍콩ELS 소송서 줄줄이 패소
홍콩 H지수 연계 주가연계증권(ELS) 손실을 둘러싼 민사소송에서 법원이 잇따라 은행의 손을 들어주고 있다. 투자자가 직접 작성한 ‘투자성향’과 과거 ‘투자경험’이 주요 판단 기준으로 작용했다.
29일 중앙일보가 은행권 홍콩 ELS 판매와 관련해 은행이 승소한 부당이득금 반환 및 손해배상 청구 1심 판결문 7건을 입수해 분석한 결과다. 법원은 공통적으로 투자자가 스스로 기재한 투자성향과 과거 ELS 투자 경험을 근거로 은행의 져야 할 책임을 제한했다.
실제 사례를 보면, 80대 고령 투자자 A씨는 은행에서 홍콩 H지수 등을 기초자산으로 한 ELS 상품에 3억8000만원을 투자했다가 2021년 홍콩 증시 급락으로 약 1억4630만원을 잃었다. A씨는 고령자에게 고위험 상품을 권유하고 충분한 설명을 하지 않았다며 은행을 상대로 손해배상 소송을 제기했다. 그러나 법원은 A씨가 투자자정보확인서에 ‘적극투자형(고위험 감수)’으로 스스로 기재한 점을 주목했다. 여기에 과거 유사한 주가연계신탁(ELT) 상품에 19차례 투자해 수익을 낸 경험이 있어 ELS 상품 구조와 위험을 충분히 이해한 투자자로 판단했다.
B씨는 두 곳의 은행에 총 11억338만원을 투자했다가 약 5억원의 손실을 봤다. 그러나 투자자정보확인서에 ‘금융투자상품에 대한 이해 수준이 매우 높고 시장수익률을 초과하는 수익을 기대하며, 원금의 40% 이상 손실도 감수할 수 있다’는 취지로 기재한 점이 결정적인 패소 요인으로 작용했다. B씨는 두 은행에서 각각 31회, 40회에 걸쳐 고위험 상품에 투자한 이력까지 확인되면서 법원은 은행의 책임을 인정하지 않았다. 수원에 사는 개인 투자자 C씨 역시 2021년 은행에서 3억5000만원을 투자해 1억7000만원대 손실을 봤지만, 스스로 ‘고수익 투자 성향’으로 기재한 점과 세 차례 방문한 뒤 숙고 끝에 상품에 가입한 사실이 인정되면서 은행은 책임을 면할 수 있었다.
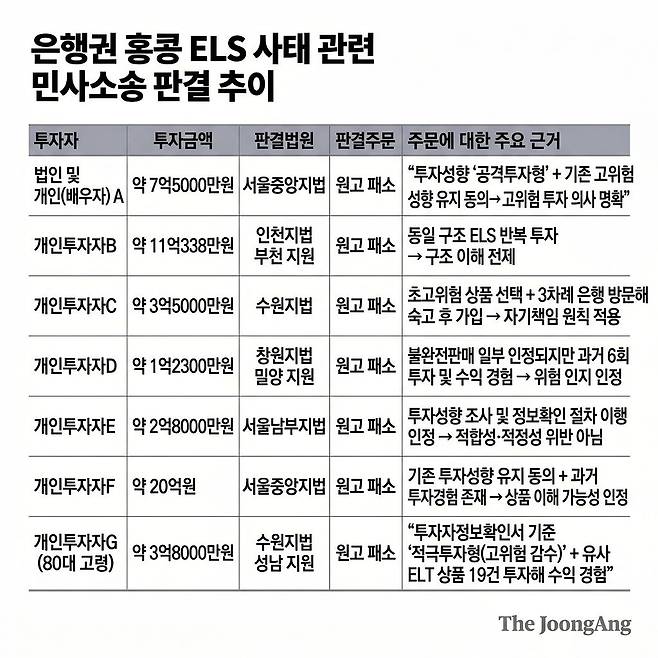
일부 불완전판매가 인정된 사례에서도 결론은 달라지지 않았다. 창원에 거주하는 투자자 D씨는 지점장의 권유로 반복 투자하고 일부 서류를 직원이 대신 작성하는 등 절차상 문제가 있었음에도 패소했다. 법원은 과거 유사 ELS 상품에 4차례 투자해 수익을 거둔 경험을 들어 “상품 구조를 이미 이해하고 있었다”며 배상 책임을 인정하지 않았다.
금융권에서는 홍콩 ELS 관련 민사소송이 사실상 은행 승소 흐름으로 굳어지고 있다는 평가가 나온다. 은행권 관계자는 “항소가 진행 중인 건도 있고 패소한 일부 사례도 있지만, 대다수 은행이 승소하는 사례가 많다”고 말했다.
이 같은 판결 흐름은 금융당국의 제재에도 영향을 미치는 분위기다. 금융위원회는 이날 정례회의에서도 홍콩 ELS 불완전판매와 관련해 시중은행 5곳(KB국민·신한·하나·NH농협·SC제일은행)에 부과된 1조4000억원 규모의 과징금 안건을 상정하지 않았다. 지난 2월 금융감독원 제재심의위원회로부터 안건을 넘겨받은 뒤 2개월이 지났지만 쉽사리 결정을 못 내리는 것은 향후 행정소송 리스크가 커졌기 때문 아니냐는 분석이 나온다.
특히 ELS 투자자 가운데 90% 이상이 이전 ELS에 투자한 경험(재투자자)이 있었다. 법원이 ‘투자 경험’을 핵심 판단 요소로 보고 있는 만큼, 과징금이 과도하게 부과될 경우 은행권의 과징금 취소 소송으로 이어질 가능성이 크다. 또한 은행권이 지난 3년간 금융감독원 기준에 따라 자율배상을 상당 부분 진행한 점도 금융당국의 부담으로 작용하고 있다.
다만 이번 사안은 2021년 시행된 금융소비자보호법 이후 처음으로 대규모 과징금 적용 여부가 결정되는 사례라는 점에서 상징성이 크다. 금소법은 위반 행위로 얻은 수입의 최대 50%까지 과징금을 부과할 수 있도록 규정해, 기존 과태료 중심 제재보다 훨씬 강한 처벌이 가능하다. 이재명 대통령이 징벌적 과징금 강화를 강조해온 만큼, 제재 수위가 낮을 경우 ‘솜방망이 처벌’ 논란이 불거질 수 있다는 지적도 나온다. 금융위원회 관계자는 “금소법 도입으로 징벌적 과징금 부과가 가능해졌지만, 그만큼 소송 리스크도 커진 상황”이라고 말했다.
김다영 기자
Copyright © 중앙일보. 무단전재 및 재배포 금지.
- “당신이 이명박이야? 죽고싶어?” 박정희 경호실과 맞짱뜨다 | 중앙일보
- 10개월 만에 암세포 싹 죽었다…의사도 놀란 '담도암 4기' 기적 | 중앙일보
- 여교사에 “일진 4명 다 끌고와”…탐정 푼 엄마의 ‘학폭 복수’ | 중앙일보
- “사람 실종됐다” 봄 맞은 제주 발칵…이틀간 이런 신고 14건, 뭔일 | 중앙일보
- “울컥한다”…‘불화설’ 송은이·김신영 4년 만에 다시 만났다 | 중앙일보
- “남의 아내 엉덩이 왜 만져”…성추행범 몰린 장애인 ‘실명 위기’ | 중앙일보
- 대한민국 해군 첫 여군 주임원사 탄생…과거 진짜사나이 출연 | 중앙일보
- 상가 화장실 쓰고 “극심한 고통”…휴지엔 수상한 물질, 무슨 일 | 중앙일보
- ‘대전 숨은 보물’ 뭐길래…황톳길에 210억 콸콸 쏟은 소주회사 | 중앙일보
- 車 껍데기만 사세요, 배터리는 구독하세요…현대차의 실험 | 중앙일보