무역 흑자에 관세 협상도 마무리됐는데…‘계엄 환율’ 바짝 왜?
올 들어 고공행진 중인 원·달러 환율이 1400원대 중후반에서 내려올 기미를 보이지 않는다. 한·미 관세 협상이 마무리된 뒤 정상 환율 회귀를 기대했지만, 오히려 ‘계엄 환율’ 수준에 바짝 다가섰다. 윤석열정부 12·3 비상계엄 직후 원·달러 환율은 1480원 선까지 치솟았다. 고환율이 고착화할 조짐을 보이자 가계·기업은 비상이 걸렸다. 전문가들은 구조적 원인 변화에 따른 원화 약세로 보고 고환율 장기화에 대비해야 할 때라고 입을 모은다.
달러 줄줄이 해외로
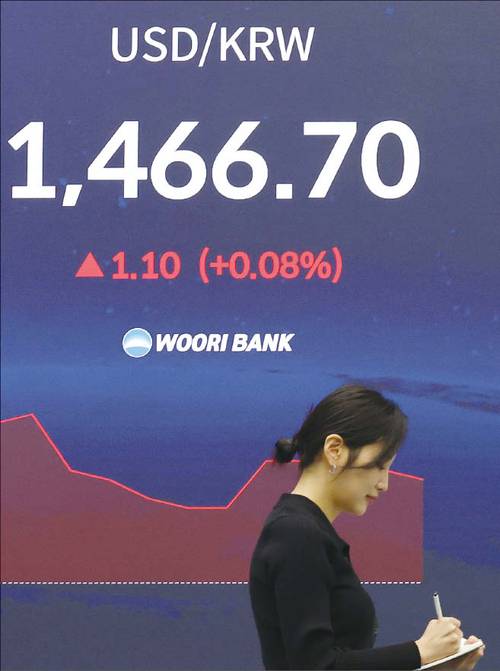
서울 외환 시장에 따르면, 최근 원·달러 환율은 1460원 선을 오르내린다. 올 들어 지난 11월 14일까지 연평균 환율(주간 거래 종가 기준)은 1415.28원으로, IMF 외환위기 당시 1998년(1394.97원)보다도 20원 이상 높다. 2008년 글로벌 금융위기 직후인 2009년 1276원보다도 높다. 올해 주간 거래 종가가 1450원을 넘긴 날도 총 50일로, 전체 거래일(211일)의 24%다. 한국은행에 따르면, 연평균 환율은 2021년 1144원, 2022년 1292원, 2023년 1305원, 2024년 1364원으로 매년 상승세다. 올해 연평균 환율은 1400원대를 기록할 가능성이 높다.
한국의 대외수지 지표만 놓고 보면 환율이 이렇게 고공행진을 할 이유를 찾기 어렵다. 올 3분기까지 경상수지 흑자는 827억7000만달러다. 지난해 같은 기간(672억3000만달러)보다 23% 늘어난 수치다. 국가 신용위험을 나타내는 신용부도스와프(CDS) 프리미엄도 지난 10월 월평균 24bp(1bp=0.01%포인트)에 그쳤다. 글로벌 금융위기 당시 최고치였던 2008년 10월 27일 699bp와 비교하면 15분의 1 수준이다. 여러 지표에서는 전통적인 의미의 외환·신용 위험이 거의 감지되지 않는다는 뜻이다.
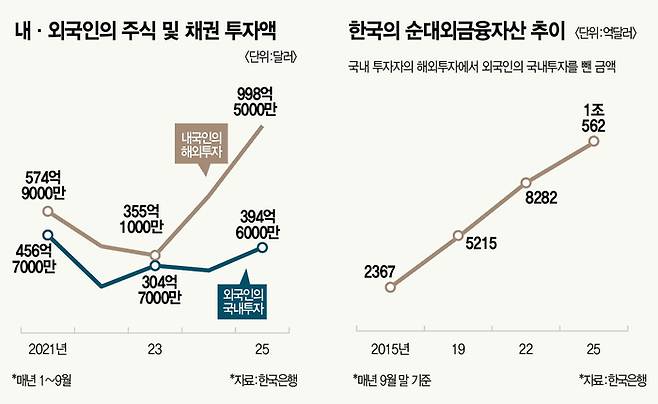
실물경제 지표와 환율 흐름이 괴리를 보이는 배경을 두고 몇 가지 원인이 지목된다. 대체로 개인·연기금·기업의 해외투자가 급증하면서 수출로 벌어들이는 속도보다 달러가 바깥으로 빠져나가는 속도가 훨씬 더 빨라진 결과로 전문가들은 진단한다.
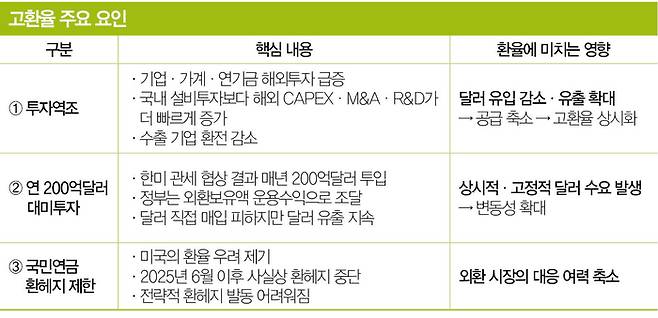
첫째, 국내 설비투자보다 해외투자가 많은 ‘투자역조’ 고착화다. 도널드 트럼프발 관세 전쟁과 중국발 공급 과잉(대외 요인), 규제를 비롯한 역(逆)인센티브 구조(국내 요인)가 맞물려 우리 기업 상당수는 해외로 생산기지를 줄줄이 옮기는 중이다. 2028년까지 미국에 총 210억달러(약 31조원)를 투자하는 현대차그룹뿐 아니라, 앞서 조 바이든 행정부 때도 반도체, 배터리 등 첨단 시설투자가 줄줄이 해외에서 이뤄졌다.
수출 기업 환전 감소는 무역수지 흑자가 커지고 있음에도 원화가 약세를 보이는 가장 큰 이유다. 반도체·자동차·배터리 등 글로벌 대기업은 미국·유럽에서 대규모 설비투자, 인수합병, 연구개발 투자를 벌이면서 수출로 벌어들인 달러를 한국으로 들여오지 않고 현지에 재투자한다.
한국경제연구원에 따르면, 2009년부터 2018년까지 10년간 제조업 해외 투자 증가율이 국내 설비투자 증가율의 2배를 넘어간다. 국내 설비투자는 2009년 99조7000억원에서 2018년 156조6000억원으로 연평균 5.1% 증가한 반면, 이 기간 제조업의 해외 직접투자는 51억8000만달러에서 163억6000만달러로 연평균 13.6% 늘어 국내 설비투자 증가율의 2.7배에 달한다. 2020년 이후 통계까지 포함할 경우 ‘투자역조’ 현상은 더 심화했을 것으로 전문가들은 내다본다.
年 200억달러 미국으로
관세 협상에 따른 대미투자 확대도 환율 불안을 자극한다.
한미 관세·안보 분야 협상 조인트 팩트시트(공동 설명자료)에 따르면, 한국은 총 2000억달러 투자 약속 가운데 연 200억달러만 집행하기로 했다. 이 자금을 외환 시장에서 직접 달러로 매입하지 않고 외환보유액 운용수익으로 충당한다는 내용도 팩트시트에 담았다. 이는 일본·EU 협상에서는 찾아볼 수 없는 이례적 ‘외환 시장 안정성’ 조항이다.
그럼에도 환율 불안은 좀처럼 사그라지지 않는다. 정부는 외환보유액 4220억달러(지난 9월 말 기준)에서 발생하는 연 5% 안팎 운용수익으로 200억달러를 감당할 수 있다는 입장이다. 하지만, 이는 정부가 시장에서 달러를 직접 사지 않는다는 의미일 뿐, 달러 유출 자체가 사라지는 것은 아니다. 전문가들은 외환보유액 수익으로 투자 재원을 마련하더라도, 그 수익을 대미 투자에 다시 투입하는 구조가 결과적으로는 국내 달러 공급 감소와 상시적 유출 압력으로 작용해 환율 변동성을 키운다고 지적한다.
외환 시장 관계자는 “환율은 실제 거래량뿐 아니라 기대(expectation)에 의해 크게 움직인다. 한국이 앞으로 매년 200억달러는 무조건 해외로 내보낸다는 것 자체가 투자 시장에서는 원화 약세 기대를 만들고 투기적 포지션을 자극할 수 있다”고 진단한다.
원인 3 국민연금 환헤지 제한
환율 조작 우려로 걸림돌
국민연금이 대규모 환헤지 거래를 사실상 중단하게 된 것도 달러 수급에 영향을 미쳤을 것으로 시장은 바라본다.
기획재정부와 미국 재무부가 지난 10월 발표한 ‘한미 환율합의문’은 “정부 투자기관의 해외투자는 위험조정과 투자 다변화 목적에 따라 이뤄져야 하며, 경쟁적 목적의 환율을 목표로 하지 않는다”고 명시했다. 이는 국민연금이 환율 방어를 목적으로 환헤지 거래를 하지 말라는 의미로 시장은 해석한다.
국민연금 환헤지 전략은 크게 두 가지다. 첫째, 전술적 환헤지다. 이는 국민연금 기금운용본부에서 자체 운용하는 환헤지 한도로 해외 투자자산 5% 범위에서 이뤄진다. 둘째, 전략적 환헤지다. 이는 외환당국과 조율을 거쳐 이뤄진다. 전체 해외 투자자산 최대 10%(500억달러·약 73조원)까지 전략적 환헤지에 나설 수 있다. 국민연금은 원·달러 환율이 특정 기간 동안 일정 수준을 넘어가면 전략적 환헤지에 들어갈 수 있다. 전략적 환헤지는 2001년 이후 현재까지 환율 장기 평균에서 극단적으로 이탈한 상황이 5거래일 이상 지속될 경우 가능한 것으로 알려진다.
그러나, 한·미 환율 합의 이후 양국 정부가 환율 안정을 위해 국민연금 환헤지 활용을 자제하기로 합의해 외환 시장 변동성 대응 여력이 대폭 줄었다는 우려가 나온다. 금융투자 업계 관계자는 “국민연금 국내 주식투자 한도는 이미 한계에 도달한 상황으로 파악된다. 앞으로 국민연금이 해외투자를 확대하는 과정에서 달러 수요가 늘어나 원화 약세가 더 심화할 수 있다”고 말했다.
고환율 장기화 우려
한국의 고환율 흐름을 두고 경제 구조 변화를 반영한 ‘뉴노멀’이란 시각도 많다. 저성장·저금리 구조가 굳어지고 해외투자가 가파르게 늘면서 원화 약세 흐름을 되돌리기 어렵다는 진단이 최근 힘을 얻는다.
이런 시각이 확산하는 것엔 몇 가지 이유가 있다.
첫째, 한국 국내총생산(GDP) 잠재성장률이 1%대 초반으로 주저앉자 국내 자산 기대수익률이 낮아졌다. 한국 경제 잠재성장률은 2000년대 초반 연 5% 안팎이었지만, 내년 전망은 1%대로 수렴한다. 그 결과, 기업·가계·연기금 모두 해외로 투자처를 넓히는 경향이 뚜렷해졌다. 수출 기업은 수익을 본국으로 송금하지 않고 현지에 재투자하고 가계·연기금은 해외 ETF·주식·채권 매입을 늘린다. 달러가 국내로 들어오는 속도보다 나가는 속도가 훨씬 빠른 구조다. ‘무역 흑자 → 원화 강세’가 더 이상 작동하지 않는 이유다.
일각에서는 1990년대 이후 일본의 ‘잃어버린 30년’과 유사한 경로를 밟고 있다는 분석도 나온다. 일본 역시 저성장·저금리 환경 속 개인·연기금·기업의 해외투자가 급증했다. 국내 자산 수익률 둔화와 인구구조 변화가 맞물린 결과다. 일본은행의 완화적 통화 정책으로 엔화 약세 흐름은 더 심화했다.
한국 역시 여러 면에서 일본과 겹치는 대목이 많다. ▲잠재성장률 둔화 ▲국내 금리 하향 안정화 ▲해외투자 확대 ▲순대외자산 급증 등이 동시다발적으로 전개된다. 국제금융센터에 따르면, 국내 개인투자자의 해외주식 투자는 지난 10월 68억1000만달러였다. 앞서 9월보다 2.5배가량 늘었다. 문다운 한국투자증권 애널리스트는 “해외 투자가 급격하게 확대되면서 원화 약세 기대가 자리 잡은 상황”이라며 “수출 업체도 고점에서 달러를 매도하려 달러를 환전하지 않고 보유하고 있다”고 설명했다.
고환율에도 위기 가능성은 오히려 줄었다는 시각도 있다. 거주자 해외 투자로 순대외자산이 늘어서다. 한국 순대외금융자산(대외자산-대외부채)은 올 2분기 기준 1조304억달러다. 순대외자산이 처음 플러스로 전환됐던 2014년(127억달러)과 비교하면 10년 만에 100배 가까이 불어난 규모다. 한은은 최근 보고서에서 “순대외자산이 늘면서 원화 약세 압력은 강해졌지만 외환 안전판이 확대되고 대외 건전성이 강화된다는 긍정적인 측면도 있다”고 했다.
그러나, 비기축통화인 원화의 고환율 장기화가 일본 엔화처럼 장기 균형으로 수렴할지에 관해서는 시각이 갈린다. 엔화는 전 세계 중앙은행 외환보유액의 5% 이상을 차지하는 국제통화지만, 원화는 0.1%도 되지 않는다. 또, 한국은 에너지·식량·원자재 대부분을 달러로 수입하는 개방 경제다. 일본도 수입 의존도가 높지만, 해외자산에서 발생하는 달러 수익(배당·이자·투자자산)이 막대해 약세 시기에도 완충력을 기대할 수 있다. 한국은 순대외자산 규모가 빠르게 늘고 있지만, 실질적인 달러 현금흐름은 아직 일본처럼 안정적이지 않다. 무엇보다 원화는 외국인 투자자 사이에서 환율 변동성이 즉시 확대되는 ‘고베타 통화’다. ‘고베타 통화’는 글로벌 위험 요인에 더 민감하게 반응하는 통화를 뜻한다.
이런 이유로, 고환율 장기화 땐 수입물가·생산비용 상승으로 내수·중소기업·부동산 금융까지 일시에 충격을 받을 것이란 우려 섞인 시선이 적지 않다.
IBK기업은행 경제연구소는 올 초 보고서에서 월평균 환율이 1500원까지 오르면 소비자물가는 3개월 뒤 최대 7% 상승할 수 있다고 분석했다. 수출은 9개월 뒤 최대 9% 감소, 생산도 7개월 뒤 최대 9.3%가 감소할 것으로 봤다. 외국인 자금 이탈과 자본 시장 변동성도 일본보다 훨씬 크게 나타날 수 있다. 이 경우, 일본처럼 ‘엔저=수출 호황’이라는 메커니즘이 작동하기 어렵고 실질소득 하락 → 소비 위축 → 성장률 둔화 심화로 이어질 가능성도 배제할 수 없다.
김준형 한국개발연구원(KDI) 연구위원은 “장기 침체를 겪은 일본과 유사하게 한국에서도 생산성 둔화가 자본수익성 하락으로 이어져 국내 투자가 해외 투자로 전환되고 있다”며 “생산성 향상을 위한 경제 구조 개혁이 시급하다”고 말했다.
이희은 한국은행 해외투자분석팀 과장은 “순대외자산 증가는 대외 건전성 강화라는 긍정적 측면이 있지만, 국내 자본시장 투자 기반 약화, 달러 수요 증가에 따른 원화 약세 압력 등 부정적 측면도 있다”며 “국내 투자를 유도하는 정책적, 제도적 노력이 필요하다”고 지적했다.
[배준희 기자 bae.junhee@mk.co.kr]
[본 기사는 매경이코노미 제2336호 (2025.11.26~12.02일자) 기사입니다]
[Copyright (c) 매경AX. All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지]
Copyright © 매경이코노미. 무단전재 및 재배포 금지.
- 美 FDA “‘통영 굴’ 절대 먹지 마라”...판매 중단·회수, 왜?- 매경ECONOMY
- ‘객실당 10억’ 부르는 게 값… K호텔 ‘르네상스’ [스페셜리포트]- 매경ECONOMY
- ‘객실당 10억’ 부르는 게 값…K호텔 ‘르네상스’ [스페셜리포트]- 매경ECONOMY
- 글로벌 럭셔리 호텔 격전지 된 서울 [스페셜리포트]- 매경ECONOMY
- “집값 더 뛴다”···10·15 부동산 대책에도 상승 기대 안 꺾였다- 매경ECONOMY
- 변수는 호텔 부족…생숙·임대주택에 꽂힌 외국 자본 [스페셜리포트]- 매경ECONOMY
- 10·15 부동산 대책 한 달...문재인정부 시즌2? [스페셜리포트]- 매경ECONOMY
- “강남 고속터미널 초고층 된다고?”…4거래일 연속 상한가 [오늘, 이 종목]- 매경ECONOMY
- 케이크 하나에 50만원 훌쩍…입이 ‘떡’- 매경ECONOMY
- 4000원대 주가가 1년 만에 13만원 ‘껑충’ 어디?- 매경ECONOMY