‘저승사자’도 돌아섰다...반도체 ‘따뜻한 겨울’
모든 지표가 ‘슈퍼사이클’ 가리킨다
글로벌 반도체 시장이 다시 뜨겁다. 거의 모든 지표가 상승을 가리킨다. 무엇보다 반도체 재고는 눈에 띄게 줄고 가격은 거침없이 오른다. 고대역폭메모리(HBM)는 여전히 공급이 부족하고 범용 D램마저 초과 수요 상태다. 대표 선행 지표로 통하는 D램 범용 제품 현물 가격은 지난 2분기부터 매달 두 자릿수 상승률을 찍고 있다. ‘반도체 저승사자’로 불리는 외국계 IB 모건스탠리마저 표정을 싹 바꿨다. ‘겨울이 다가온다(지난해 9월)’거나 ‘빙산이 다가온다(지난 4월)’는 보고서를 냈던 모건스탠리는 최근 슈퍼사이클 도래를 예고하는 보고서를 냈다. 반도체 ‘투톱’ 삼성전자와 SK하이닉스는 연일 신고가를 갈아치운다. HBM 부진으로 기술 초격차 우려가 컸던 삼성전자는 단단히 예봉을 벼른다. 전문가들은 천문학적인 수준의 인공지능(AI) 인프라 투자가 반도체 산업 지형을 바꿔놨다고 본다.
반도체 재고는 줄고 수요는 가파른 속도로 늘고 있다. 시장조사기관 트렌드포스에 따르면, 올 3분기 말 기준 글로벌 D램 공급 업체 평균 재고는 3.3주로, 통계 작성 이래 최저 수준을 기록했다. 이는 2018년 메모리 슈퍼사이클 당시 3~4주 수준과 비슷하다. D램 구매자 평균 재고는 10주 안팎으로 아직 여유가 있지만, 수요가 강해 공급 부족 현상은 심화되고 있다.
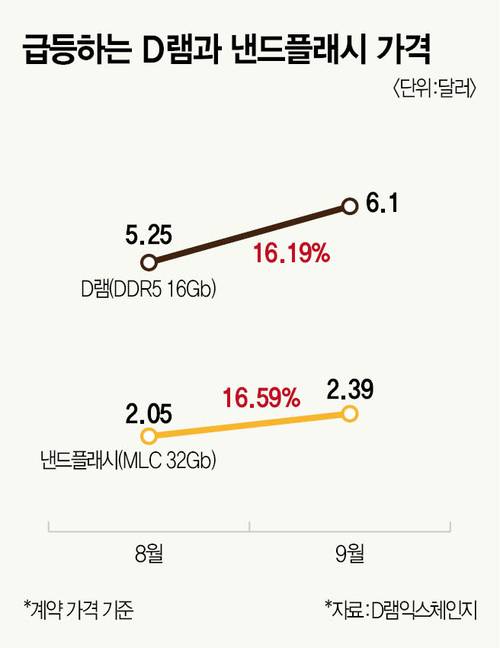
공급이 수요를 못 따라가 가격은 급등세다. 트렌드포스에 따르면, 지난 9월 29일 기준 범용 제품인 DDR4 8Gb 현물 평균 가격은 6.35달러로 연중 최고치를 찍었다. DDR5 16Gb도 7.535달러로 연초 대비 40% 이상 뛰었다. D램 범용 제품의 현물 평균 가격 상승률이 6개월 연속 두 자릿수를 기록한 것은 드문 일이다. 지난 2016년 10월(23%)에 이어 2017년 1월(36%)과 4월(12%) 등 두 자릿수 상승률을 몇 차례 기록했지만, 수개월간 이어진 적은 거의 없었다. 올해는 4월(22%), 5월(27%), 6월(24%), 7월(50%), 8월(46%), 9월(10%) 등 매달 두 자릿수 상승세를 찍고 있다.
D램 현물 가격은 반도체 시장에서 눈여겨보는 선행 지표다. 현물 가격은 기업 간 계약에 따른 고정 거래 가격과 달리, 소비자가 직접 거래할 때 적용되는 가격이다. 통상 3개월 안팎 시차를 두고 고정 가격과 비슷한 흐름을 보여 대표적인 시장 선행 지표로 꼽힌다.
또 다른 선행 지표인 대만 TSMC 실적 전망 역시 밝다. TSMC는 고객사 설계에 맞춰 선주문 기반 생산을 하므로, 글로벌 반도체 수요 변화를 가장 먼저 포착한다. TSMC 수주량, 가동률, CAPEX(설비투자) 계획은 첨단 반도체 수요와 업황 바로미터다. 중국시보 등 대만 언론은 TSMC 올해 매출이 1000억달러(약 140조원)를 넘어설 것이란 전망을 내놓는다. 올 3분기 실적이 시장 전망치를 넘어설 것으로 보면서 오는 4분기 최첨단 2㎚(나노미터·10억분의 1m) 제품이 양산될 예정이라고 설명했다.
AI 추론 스토리지 수요도 증가
올 상반기만 해도 ‘AI 거품론’이 우세했으나 이런 우려는 최근 한순간에 사라졌다는 게 산업계 진단이다.
무엇보다 최근 오라클 경영진이 내놓은 발표로 반도체 업황을 바라보던 우려 섞인 시선이 싹 걷혔다. 오라클(Oracle)은 자사 클라우드 인프라스트럭처(OCI) 매출이 2030년까지 현재 대비 약 14배 규모로 성장할 것이란 장밋빛 전망을 내놨다. 오라클은 2026 회계연도 기준 인프라 부문 매출을 180억달러(약 25조원)로 예상하며 이후 2027년 320억달러, 2028년 730억달러, 2029년 1140억달러, 2030년 1440억달러 수준을 목표로 제시했다. 이는 앞으로도 수년간 AI 인프라 경쟁이 지속될 수밖에 없다는 확신을 시장에 던졌다는 평가다.
이승우 유진투자증권 리서치센터장은 “AI 학습은 고속 메모리가 중요하지만, 추론을 잘 하기 위한 추가적인 데이터 저장 수요가 가파른 속도로 늘고 있다. 한동안 설비투자 후순위로 밀려나 있던 스토리지에 대한 투자도 뜀박질하고 있다”고 진단했다.
또, AI 반도체로 설비투자가 집중되면서 범용 D램 시장에서는 공급 부족이 심화됐다. 이런 가운데 2017~2018년 대규모로 지어진 글로벌 데이터센터가 교체 주기를 맞아 서버용 D램 수요를 재차 끌어올렸다. 중국 창신메모리(CXMT), 양쯔메모리(YMTC)가 DDR5나 HBM 시장에 뛰어들었지만, 선단 공정에서 양산에 어려움을 겪고 있다는 소식도 공급 과잉 우려를 다소 덜었다.
앞으로 전망은 밝다. ‘반도체 저승사자’ 모건스탠리는 이번 메모리 사이클 정점이 2027년에 도달할 것으로 봤다. 모건스탠리는 지난해 9월 ‘겨울이 다가온다(Winter Looms)’는 보고서를 내고 올 4월엔 ‘빙산이 다가온다(The Iceberg Looms)’는 보고서로 반도체 수요 둔화를 경고했다.
지난 9월 21일 낸 ‘메모리 슈퍼사이클, AI의 거센 흐름이 산업 전반을 끌어올린다(Memory Supercycle-Rising AI Tide Lifting All Boats)’ 보고서에서는 “지난 4월을 기점으로 강력한 AI 성장이 새로운 기술 사이클을 견인하고 있다”며 “이는 2026년 메모리 시장에 상당한 수요-공급 불일치를 야기하며 가격 상승을 이끌 것”이라 분석했다.
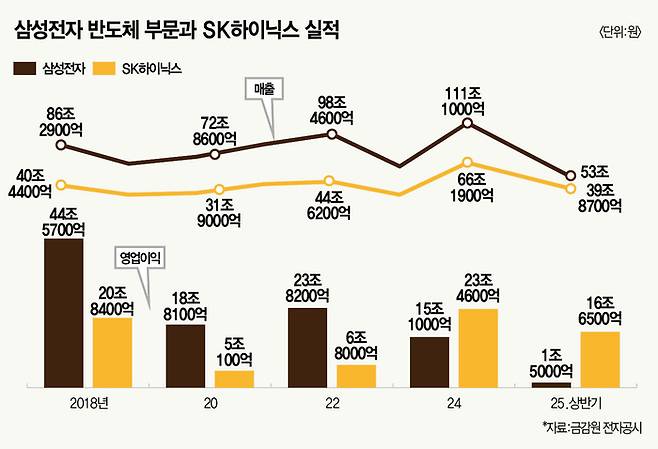
시장에서는 올 3분기 삼성전자와 SK하이닉스 영업이익이 10조원을 돌파할 것이란 전망이 나온다. 특히, 삼성전자는 평택 공장 증설로 HBM, D램, 낸드까지 아우르는 생산능력을 확보해 최대 수혜주로 지목된다. 손인준 흥국증권 애널리스트는 “주요 D램 4사 중 국내 업체를 제외한 마이크론과 창신메모리(CXMT)는 내년까지 증설이 제한된 상황”이라며 “삼성전자, SK하이닉스는 적극적인 증설 정책을 펼치며 D램 업황 강세의 수혜를 크게 누릴 것”으로 분석했다.
[배준희 기자 bae.junhee@mk.co.kr]
[본 기사는 매경이코노미 제2330호 (2025.10.15~10.21일자) 기사입니다]
[Copyright (c) 매경AX. All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지]
Copyright © 매경이코노미. 무단전재 및 재배포 금지.
- [속보] 삼성전자·SK하이닉스 합산 시가총액 1000조원 돌파- 매경ECONOMY
- 두산, 이유 있는 SK실트론 인수 작전- 매경ECONOMY
- ‘21세기 원유’ 제2희토류 쇼크 [스페셜리포트]- 매경ECONOMY
- 혁신을 넘어 혁명으로...BMW iX3 “지금까지의 전기차는 잊어라”[CAR톡]- 매경ECONOMY
- 성과급만 1억? ‘태원이형’ 칭송받지만…- 매경ECONOMY
- 눈덩이 국가부채…‘탈화폐’로 해결? [모든 자산 뜀박질…과거와 다르다]- 매경ECONOMY
- 결혼하면 달라진다...福 터지는 신혼·출산 [스페셜리포트]- 매경ECONOMY
- 국감 흔든 KDDX, 올해 안으로 상생방안 나오나- 매경ECONOMY
- 美中 회담 이어 트럼프-김정은 전격 회동?- 매경ECONOMY
- 비과세 끝판왕 ISA, 이런 절세 상품 찾기 힘들어요 [불확실성 시대 스마트 재테크]- 매경ECONOMY