[클릭 e종목]"비에이치, 3Q 역대 최대 실적 달성 전망"..목표가 18% ↑
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
KB증권은 14일 비에이치에 대해 투자의견 매수를 유지하고 목표주가를 18% 오른 3만9000원으로 상향했다고 밝혔다. 북미 고객사향 매출 전망치 상향 조정 등으로 인해 올해와 2023년 지배주주순이익 추정치가 각각 18.9%, 7.7% 상승했다는 이유에서다.
이창민 KB증권 연구원은 "비에이치는 SDC의 북미 고객사 스마트폰 디스플레이용 RFPCB 가운데 70~80% 물량을 공급하고 있어 낙수효과가 기대된다"라고 설명했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[아시아경제 이정윤 기자] KB증권은 14일 비에이치에 대해 투자의견 매수를 유지하고 목표주가를 18% 오른 3만9000원으로 상향했다고 밝혔다. 북미 고객사향 매출 전망치 상향 조정 등으로 인해 올해와 2023년 지배주주순이익 추정치가 각각 18.9%, 7.7% 상승했다는 이유에서다.
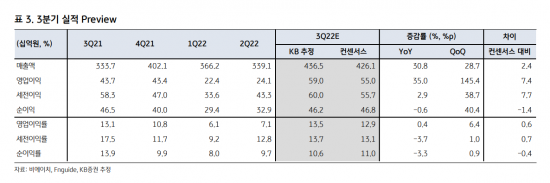
비에이치의 올해 3분기 매출액은 전년 동기 대비 31% 늘어난 4365억원, 영업이익은 35% 증가한 590억원으로 추정돼 분기 기준 역대 최대 실적을 달성할 것으로 전망됐다.
북미 고객사 스마트폰 신제품이 상위 모델 중심으로 판매 호조세를 보일 것으로 예상되면서 수혜가 기대된다. 상위 모델의 출고가가 동결된 상황에서 스펙 차별화가 부각돼 고가 모델의 상대적 강점이 돋보이기 때문이다. 비에이치는 북미 고객사에 상위 모델 중심으로 경연성인쇄회로기판(RFPCB)을 공급하고 있다.
아울러 경쟁 업체의 저온다결정산화물(LTPO) 디스플레이 생산 차질로 인해 SDC(삼성디스플레이)의 북미 고객사 스마트폰향 디스플레이 공급 물량 추정치가 계속해서 상향 조정되고 있다. 이창민 KB증권 연구원은 "비에이치는 SDC의 북미 고객사 스마트폰 디스플레이용 RFPCB 가운데 70~80% 물량을 공급하고 있어 낙수효과가 기대된다"라고 설명했다.
이러한 비에이치의 실적 호조세는 내년까지 계속될 것으로 전망된다. 2023년 매출액은 전년 대비 16% 증가한 1조8247억원, 영업이익은 8% 늘어난 1671억원으로 추정돼 3년 연속 최대 실적 경신이 예상된다.
이정윤 기자 leejuyoo@asiae.co.kr
Copyright © 아시아경제. 무단전재 및 재배포 금지.
- "여군 10명 중 6명이 당했다"…군대 성범죄 실태에 발칵 뒤집힌 獨
- "매일매일 무섭게 팔린다" 조용하던 백종원, 직접 나서 소통까지…'빽다방' 中 진출 속도
- 삼전닉스 걱정했는데 조선주가 보인다…데이터센터 둘러싼 세 변수
- "40대男 특히 심각해" 치료 안 한 60만명이 활보…일반인까지 HIV 덮친 러시아
- "기획부동산에 속아"…임예진, 5000만원에 산 제주 땅 15년 만에 '80만원'
- "악마들 득실…안 당해보면 몰라" 이승기, 105억 전세금 분쟁 심경
- "사지 말라는데도 '바글바글'"…사흘 연속 찾은 CNN 인터뷰도 거절한 '스카프 아저씨'
- "팔아봤자 1만원도 안 남아" 너도나도 일본 가서 사오더니…공급가 밑으로 팔리는 비만약
- "그동안 잘못 알고 있었나?"…매일 커피 마셨는데 '뜻밖의 결과'
- '내 돈은 내 돈'…생활비만 합치는 청년 부부들 "완전 공유는 불안해"