[클릭 e종목]"엔씨소프트, 리니지W 매출 감소폭 예상보다 커"..목표주가 ↓
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
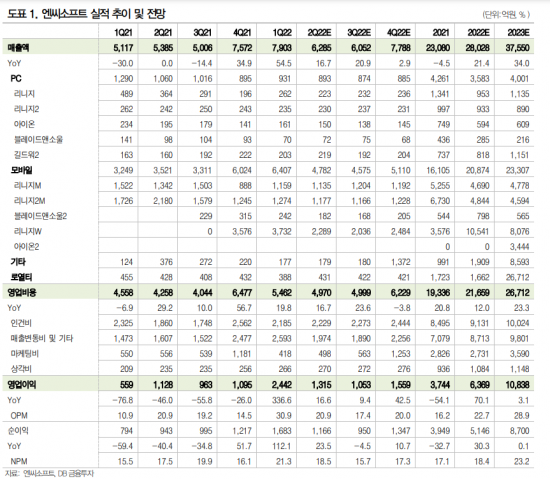
DB금융투자는 13일 엔씨소프트에 대해 리니지W의 매출 감소폭 조정으로 인해 올해 영업이익 추정치를 기존 대비 14% 낮췄다며 목표주가를 기존 65만원에서 56만원으로 하향했다.
황현준 DB금융투자 연구원은 "최근 다시 구글플레이 매출 순위 1위에 오른 리니지M은 2분기 호조였으나 지난해 11월 출시한 리니지W 매출 감소폭이 예상보다 클 것으로 보인다"라며 "이러한 영향으로 외형이 축소된 가운데 매출 변동비를 제외한 전반적인 비용레벨은 유지되면서 수익성은 전분기대비 저하될 것으로 예상된다"고 설명했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[아시아경제 이정윤 기자] DB금융투자는 13일 엔씨소프트에 대해 리니지W의 매출 감소폭 조정으로 인해 올해 영업이익 추정치를 기존 대비 14% 낮췄다며 목표주가를 기존 65만원에서 56만원으로 하향했다. 다만 하반기 리니지 시리즈로 인해 전년 대비 실적이 개선되고 차기 게이 라인업이 강화되고 있어 투자의견 매수는 유지했다.
엔씨소프트의 올해 2분기 매출액은 전년 대비 17% 증가한 6285억원, 영업이익은 17% 늘어난 1315억원으로 컨센서스(추정치)인 6521억원, 1561억원을 하회할 것으로 예상됐다. 황현준 DB금융투자 연구원은 "최근 다시 구글플레이 매출 순위 1위에 오른 리니지M은 2분기 호조였으나 지난해 11월 출시한 리니지W 매출 감소폭이 예상보다 클 것으로 보인다"라며 "이러한 영향으로 외형이 축소된 가운데 매출 변동비를 제외한 전반적인 비용레벨은 유지되면서 수익성은 전분기대비 저하될 것으로 예상된다"고 설명했다.
리니지W 매출 감소폭이 예상보다 클 것으로 보이지만 전년 대비 실적 개선 흐름은 이어질 것으로 분석된다. 아울러 리니지W와 블레이드&소울2의 지역확장, 신작 게임인 TL 출시가 예정돼 있고 프로젝트E, 프로젝트R, 프로젝트M 등 신규 IP가 구체화되고 있다. 황 연구원은 "하반기 추가 신규 대작 IP가 공개될 것으로 보이는 등 내년 실적 전망 및 주가에 긍정적인 모멘텀으로 작용할 수 있는 기대감은 충만한 상황으로 보인다"고 했다.
이정윤 기자 leejuyoo@asiae.co.kr
Copyright © 아시아경제. 무단전재 및 재배포 금지.
- "한국서 곧 전쟁 난다"…전 세계 발칵 뒤집은 '30일치 비축령'의 정체
- "여군 10명 중 6명이 당했다"…군대 성범죄 실태에 발칵 뒤집힌 獨
- 삼전닉스 걱정했는데 조선주가 보인다…데이터센터 둘러싼 세 변수
- 젠슨 황 불륜 예언한 무당, '김정은 사망'에 1000만원 걸었다
- "돈 있어도 못 먹나" 가격 10배 폭등 전망…초밥집 인기 메뉴 '퇴출 위기'
- "새벽까지 술 팔고 손님 접대"…'팔로워 80만' 넷플릭스 연프 출연자 체포
- "매일매일 무섭게 팔린다" 조용하던 백종원, 직접 나서 소통까지…'빽다방' 中 진출 속도
- "40대男 특히 심각해" 치료 안 한 60만명이 활보…일반인까지 HIV 덮친 러시아
- "기획부동산에 속아"…임예진, 5000만원에 산 제주 땅 15년 만에 '80만원'
- "팔아봤자 1만원도 안 남아" 너도나도 일본 가서 사오더니…공급가 밑으로 팔리는 비만약