[클릭 e종목]"대한해운, 1Q 깜짝 실적"..목표주가 ↑
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
대한해운의 1분기 매출액은 전년 대비 55.1% 증가한 3498억원, 영업이익은 80.6% 늘어난 736억원으로 나타났다.
연결 사업 부문별로 보면 벌크 부문 매출액은 전년 대비 84.5 증가한 1886억원, 영업이익은 163% 늘어난 519억원을. LNG 부문 매출액은 61% 증가한 643억원, 영업이익 35% 증가한 130억원으로 분석됐다. 또 탱커 부문 매출액은 36% 늘어난 316억원, 영업이익은 20% 늘어난 86억원으로 나타났다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
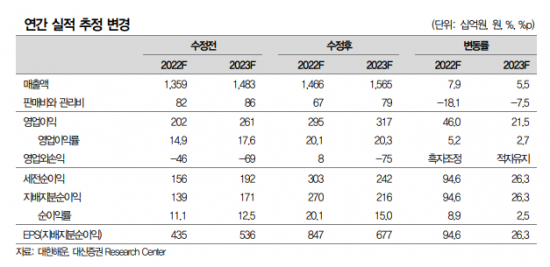
[아시아경제 이정윤 기자] 대신증권은 23일 대한해운에 대해 올해 1분기 실적 상승으로 인해 연간 실적 추정치를 개선한다며 투자의견 매수를 유지하고 목표주가를 기존 3600원에서 4500원으로 상향했다,
대한해운의 1분기 매출액은 전년 대비 55.1% 증가한 3498억원, 영업이익은 80.6% 늘어난 736억원으로 나타났다. 이는 대신증권 추정치의 68.2%, 시장 컨센서스(추정치)의 264%를 상회하는 수치다.
대한해운이 1분기 예상을 뛰어넘는 실적을 기록한 것은 연결 자회사인 대한상선, 창명해운, 대한해운엘엔지의 실적이 각각 163%, 524.7%, 35.3% 크게 개선됐기 때문이다.
또 전용선 부문에서 유가 상승에 따른 운임상승효과, 창명해운 연결 반영, 원화약세도 실적 상승 요인으로 꼽힌다. 전용선을 주로 운영하는 대한상선과 대한해운은 유가상승분을 하주에게 대부분 전가 가능해 매출이 증가했다. 올해 1분기 전용선 매출액은 전년 대비 37.8% 늘어난 1769억원을 기록했다.
양지환 대신증권 연구원은 "올해 2분기 및 하반기에도 벌크 시황 회복에 따른 실적 개선 흐름 이어질 전망이다"고 설명했다.
연결 사업 부문별로 보면 벌크 부문 매출액은 전년 대비 84.5 증가한 1886억원, 영업이익은 163% 늘어난 519억원을. LNG 부문 매출액은 61% 증가한 643억원, 영업이익 35% 증가한 130억원으로 분석됐다. 또 탱커 부문 매출액은 36% 늘어난 316억원, 영업이익은 20% 늘어난 86억원으로 나타났다.
이정윤 기자 leejuyoo@asiae.co.kr
Copyright © 아시아경제. 무단전재 및 재배포 금지.
- "한국서 곧 전쟁 난다"…전 세계 발칵 뒤집은 '30일치 비축령'의 정체
- "감독관이 구별하겠나"…AI 안경 끼고 9급 시험 본 김선태, 결과는
- '성북구 10대 살인 사건'…전문가 "일종의 유사 가족, 피해자 정신적 조종"
- "여군 10명 중 6명이 당했다"…군대 성범죄 실태에 발칵 뒤집힌 獨
- "코스피 1만 이상 가능…한국 르네상스 온다" 전망 내놓은 모건스탠리
- 젠슨 황 불륜 예언한 무당, '김정은 사망'에 1000만원 걸었다
- "돈 있어도 못 먹나" 가격 10배 폭등 전망…초밥집 인기 메뉴 '퇴출 위기'
- "새벽까지 술 팔고 손님 접대"…'팔로워 80만' 넷플릭스 연프 출연자 체포
- "매일매일 무섭게 팔린다" 조용하던 백종원, 직접 나서 소통까지…'빽다방' 中 진출 속도
- "기획부동산에 속아"…임예진, 5000만원에 산 제주 땅 15년 만에 '80만원'