[클릭 e종목]"하나마이크론, 외형성장·실적개선 둘 다 잡았다..목표가 41%↑"
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
한국투자증권은 27일 하나마이크론에 대해 올해부터 투자증대가 외형 성장과 실적 개선으로 이어질 것이라며 투자의견 '매수'를 유지하고 목표주가는 2만4000원으로 41% 상향 조정했다고 밝혔다.
올해부터 투자 증대가 외형 성장과 실적 개선으로 이어질 것이란 분석이 나온다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[아시아경제 박지환 기자] 한국투자증권은 27일 하나마이크론에 대해 올해부터 투자증대가 외형 성장과 실적 개선으로 이어질 것이라며 투자의견 '매수'를 유지하고 목표주가는 2만4000원으로 41% 상향 조정했다고 밝혔다.
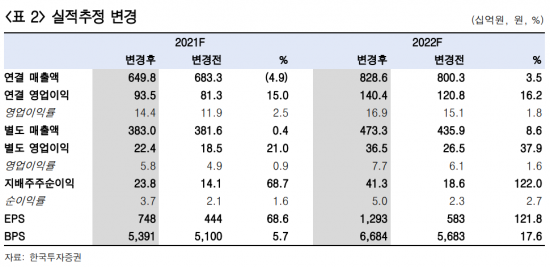
임예림 한국투자증권 연구원은 "2022년 지배주주지분 주당 순자산가치(BPS) 추정치를 18% 상향했고, 목표 주가순자산비율(PBR)을 3배에서 3.5배로 높여 적용했다"며 "목표 시가총액은 7600억원"이라고 밝혔다. 목표 PBR 3.5배는 네패스와 엘비세미콘이 테스트 증설을 본격화했던 2019년 PBR 밴드 상단 평균이다. 2019년 네패스와 엘비세미콘의 BPS는각각 25%, 28% 증가했고, 올해와 내년 하나마이크론의 BPS는 11%, 26% 증가할 것으로 내다봤다.
올해부터 투자 증대가 외형 성장과 실적 개선으로 이어질 것이란 분석이 나온다. 임예림 연구원은 "하나마이크론의 연결 실적 추정은 쉽지 않다"며 "하나머티리얼즈, 브라질 법인, 베트남 법인 등 자회사 매출 비중이 크고 대손이나 외환 등의 영업외 요인도 많기 때문"이라고 말했다. 올해 별도 영업이익률은 2014년 이후 처음으로 5%를 상회하고 테스트 매출 비중이 높아지며 내년 영업이익률은 7.7%로 추가 상승할 것으로 내다봤다.
하나마이크론은 1500억원 규모의 비메모리 테스트 신규시설투자를 공시했다. 삼성전자의 비메모리 후공정 외주 확대에 따른 것이다. 그는 "추가되는 어플리케이션은 RF와 AP 패키지 테스트이며 테스터 수는 RF가 더 많지만 투자 금액은 비슷한 것으로 추정된다"며 "이번 증설로 내년 신규 테스트 매출액은 연간 493억원, 영업이익은 91억원으로 1분기부터 매출에 기여할 것으로 보인다"고 예상했다. 테스트 매출 비중은 올해 9%에서 내년 18%로 상승하고, 영업이익 비중은 45%에 이를 것으로 예측했다.
박지환 기자 pjhyj@asiae.co.kr
Copyright © 아시아경제. 무단전재 및 재배포 금지.
- 운 나쁜 놈이 걸린다…이런 변이 있나 '러시안 굴렛' [Deep Scroll]
- "제가 대신 낼게요"…돌아선 할아버지 붙잡은 어느 승객의 온기
- "남친이 주식 안 해서 실망, 헤어져야 하나"…결혼 상대 조건 달라진 일본 청년들
- "17억짜리 집 샀다고? 돈 어디서 구했나 보니"…기막힌 내 집 마련법 찾아낸 캐나다 부부
- 미국인 51% "오바마 가장 좋아"…52%는 "트럼프 가장 비호감"
- 통화·문자만 되는데도 "갖고 싶다"…日 청년들 사이에서 뜨는 '이 제품'
- "27만원에 팔아도 1만원도 안 남아"…가격 홀쭉 '스시자로' 인기에 핼쑥해진 약국들
- "예쁜데 실력도 베테랑"…멕시코 대통령 옆 미녀 경호원 등장에 반응 폭발
- "한국인 단골 아침 메뉴인데"…"위장 다 망가진다" 의사들 경고한 건강식 정체
- "무조건 챙겨라" 日여행 필수템인데 '날벼락'…유명 약 소개했다가 마약류 혐의