[클릭 e종목]한화에어로스페이스, 쎄트렉아이 지분 인수로 역량 강화
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
키움증권은 2일 한화에어로스페이스에 대해 올해 1분기와 연간 실적 추정치를 상향하면서 투자의견 '매수'를 유지하고 목표주가를 4만5000원으로 상향한다고 밝혔다.
김지산 키움증권 연구원은 "한화에어로스페이스의 4분기 실적이 시장 기대치를 상회했고, 테크윈과 정밀기계의 체질 개선 효과가 돋보였다"면서 "항공기 업황이 완만한 회복세에 진입했고, 테크윈, 정밀기계, 파워시스템 등 민수 부문이 실적 개선을 이끌 것으로 보여 올해 1분기와 연간 실적 추정치를 상향한다"고 설명했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[아시아경제 이선애 기자] 키움증권은 2일 한화에어로스페이스에 대해 올해 1분기와 연간 실적 추정치를 상향하면서 투자의견 '매수'를 유지하고 목표주가를 4만5000원으로 상향한다고 밝혔다.
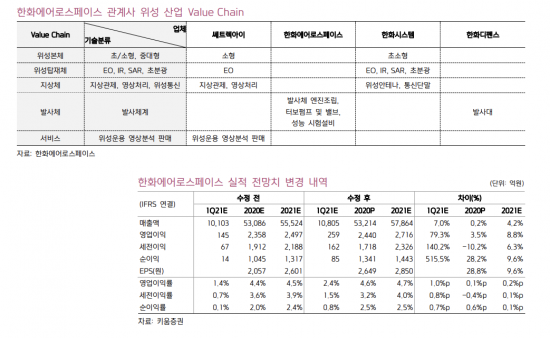
김지산 키움증권 연구원은 "한화에어로스페이스의 4분기 실적이 시장 기대치를 상회했고, 테크윈과 정밀기계의 체질 개선 효과가 돋보였다"면서 "항공기 업황이 완만한 회복세에 진입했고, 테크윈, 정밀기계, 파워시스템 등 민수 부문이 실적 개선을 이끌 것으로 보여 올해 1분기와 연간 실적 추정치를 상향한다"고 설명했다. 이어 "쎄트렉아이 지분 인수를 계기로 에어로스페이스 계열사가 위성 산업 모든 밸류 체인의 역량을 보유하게 돼 신규 위성 사업 성과가 밸류에이션을 높여줄 것"이라고 덧붙였다.
올해 영업이익은 11% 증가한 2716억원, 1분기 영업이익은 259억원(QoQ -66%, YoY 704%)으로 모두 기존 추정치를 상회할 전망이다.
한편 위성 사업에 대한 적극적 행보와 잠재적 성장 가능성을 주목해야 한다. 쎄트렉아이 지분 인수를 계기로 쎄트렉아이와 한화시스템이 위성본체, 위성탑재체, 지상체 역량을, 한화에어로스페이스와 한화시스템이 발사체 역량을 보유하게 됐고, 국내 앞선 기술력과 함께 계열사간 시너지 효과가 기대된다.
이선애 기자 lsa@asiae.co.kr
Copyright © 아시아경제. 무단전재 및 재배포 금지.
- "막노동하던 사람이 서울대 수석?" 30년 전 합격담, 지금 다시 회자하는 이유
- "수능 시험 시작도 전에 눈물바다"…울먹이던 수험생 앞에 나타난 '뜻밖의 구세주'
- "좋은 형이었던 만큼, 자수하길 바랐다"…'리트 만점' 이진우 대학 동기들 애도
- '2개월 시한부' 선고받은 유튜버, 투병 끝 41세 별세
- 운 나쁜 놈이 걸린다…이런 변이 있나 '러시안 굴렛' [Deep Scroll]
- "제가 대신 낼게요"…돌아선 할아버지 붙잡은 어느 승객의 온기
- "마트에서 사면 오히려 손해"…양파·휴지 단돈 1000원, 고물가에 대박 났다
- "17억짜리 집 샀다고? 돈 어디서 구했나 보니"…기막힌 내 집 마련법 찾아낸 캐나다 부부
- 미국인 51% "오바마 가장 좋아"…52%는 "트럼프 가장 비호감"
- 통화·문자만 되는데도 "갖고 싶다"…日 청년들 사이에서 뜨는 '이 제품'