"목표가 20% 낮추고도"‥증권사가 "매수" 추천한 종목 [주식R]
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
DB증권이 한화솔루션의 목표주가를 약 20% 낮추면서도 투자의견은 '중립'에서 '매수'로 상향했다. 미국 태양광 사업을 중심으로 실적 개선이 이어질 것으로 예상되는 가운데 주가 낙폭이 과도하다는 판단에서다.
실적 개선의 핵심은 미국 태양광 사업이다. 미국 카터스빌 태양광 셀 공장이 3분기 가동을 시작한 데 이어 4분기에는 가동률을 높이고 있는 것으로 파악됐다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
투자의견 '중립'→'매수'…美 태양광 사업 개선 기대
[한국경제TV 조현석 ]
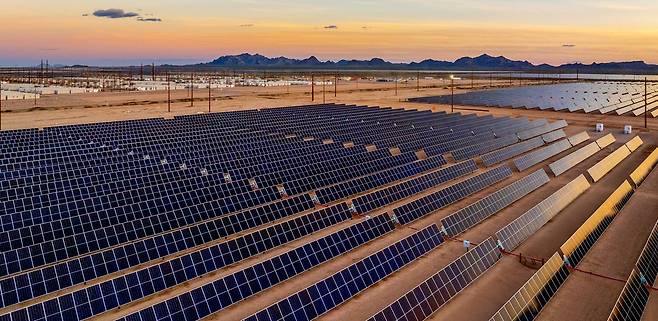
DB증권이 한화솔루션의 목표주가를 약 20% 낮추면서도 투자의견은 '중립'에서 '매수'로 상향했다. 미국 태양광 사업을 중심으로 실적 개선이 이어질 것으로 예상되는 가운데 주가 낙폭이 과도하다는 판단에서다.
15일 금융투자업계에 따르면 한승재 DB증권 연구원은 이날 보고서에서 한화솔루션의 목표주가를 기존 5만1천원에서 4만1천원으로 19.6% 하향 조정했다. 운임 등 비용 증가를 반영해 실적 추정치를 낮춘 데 따른 것이다.
반면 투자의견은 '중립'에서 '매수'로 올렸다. 한화솔루션의 지난 14일 종가는 3만3,350원으로, 새 목표주가는 이보다 약 22.9% 높은 수준이다.
DB증권은 한화솔루션의 올해 영업이익이 8,389억원으로 지난해 적자에서 흑자 전환할 것으로 전망했다. 내년 영업이익은 올해보다 37.3% 증가한 1조1,518억원으로 예상했다.
실적 개선의 핵심은 미국 태양광 사업이다. 미국 카터스빌 태양광 셀 공장이 3분기 가동을 시작한 데 이어 4분기에는 가동률을 높이고 있는 것으로 파악됐다. 이에 따라 4분기 첨단제조생산세액공제(AMPC) 규모가 3천억원 수준까지 늘어날 것으로 추정했다.
미국의 태양광 모듈 최저수입가격(MIP)이 예상보다 높게 설정된 점도 긍정적으로 평가했다. DB증권은 이를 바탕으로 내년 태양광 제품 판매가격이 상승할 가능성이 있다고 내다봤다.
한 연구원은 "미국 판매량 증가로 신재생·첨단 부문의 연간 이익 개선 추세가 이어질 가능성이 높아졌으며 이는 더뎌졌지만 재무구조 개선으로 이어질 것"이라고 분석했다.
조현석 hscho@hankyungtv.com
Copyright © 한국경제TV. 무단전재 및 재배포 금지.
- "물 쏟은 줄 알고 만졌는데"…편의점 사장 CCTV 보고 '경악'
- "장애인도 가능?"…경찰 '망언'에 발칵 뒤집혔다 [글로벌 pick]
- "남사스럽게 이게 뭐야"…화장품 홍보 사진 한 장에 '발칵'
- 버스 탔더니 초밥이 빙글빙글…일본서 등장한 이색 서비스
- "강남 6평 원룸 살더니"…배우 박경혜, 신청한 '임대아파트' 정체
- "수일내 마그마 분출 가능성"…비상사태 선포
- "정준영 황금폰 신고자, 포상금 부당수령"…대체 무슨 일?
- 니코틴으로 남편 살해, 판결 뒤집혔다..."증거 부족"
- 트럼프 "호르무즈 美영토로 선언할 것"…실질적 통제권 과시
- 지하철 2호선 쇠붙이 난동…승객 2명 부상