[日 10년물 3%] 민심 술렁…주담대 비명 vs 엔저에 더 올려야
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
일본 국채(JGB) 10년물 금리가 30년 만에 연 3% 벽을 넘어섰다. 재정지출을 본격화한 사나에노믹스에 일본은행(BOJ)의 추가 금리 인상까지 대기 중이어서, 실상 초저금리 시대는 사실상 종언을 고하게 됐다.
이에 따라 시장에서는 국채 10년물이 3%대를 이어갈 경우, 신용도나 담보 조건이 불리한 차주가 적용받는 주담대 최고금리가 연 6%대를 넘볼 수 있을 것으로 예상했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
플랫35 '6%대 진입' 가시권…설문 45% "주택론 상승 불안"
(서울=연합인포맥스) 이재헌 기자 = 일본 국채(JGB) 10년물 금리가 30년 만에 연 3% 벽을 넘어섰다. 재정지출을 본격화한 사나에노믹스에 일본은행(BOJ)의 추가 금리 인상까지 대기 중이어서, 실상 초저금리 시대는 사실상 종언을 고하게 됐다.
'파티 브레이커'의 시작점이 금리라는 말이 있듯이 일본 현지에서는 벌써부터 모기지(주택담보대출) 등을 둘러싼 갑론을박이 한창이다. 이자 부담 급증에 경기 침체까지 다양한 불안 심리가 확산 중이다.
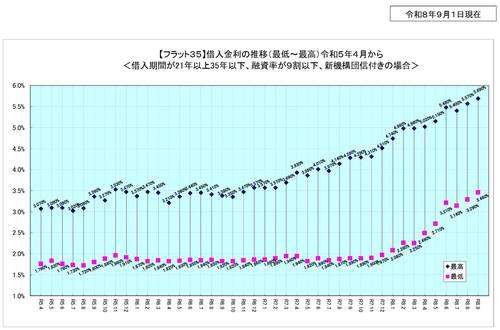
같은 기간 BOJ의 단기 정책금리와 국채 10년물 금리는 각각 1.10%포인트(110bp), 2.61%포인트(261bp) 올라갔다. 장기 시장금리 급등세가 가계의 장기 차입비용 상단을 빠르게 끌어올렸다. 이에 따라 시장에서는 국채 10년물이 3%대를 이어갈 경우, 신용도나 담보 조건이 불리한 차주가 적용받는 주담대 최고금리가 연 6%대를 넘볼 수 있을 것으로 예상했다.
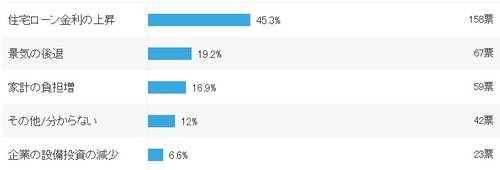
'경기 후퇴'(19.2%)와 '가계 부담 증가'(16.9%)가 뒤를 이으며 가계와 실물경제 전반의 직접적인 타격을 걱정하는 목소리가 80%를 웃돌았다. '기업 설비투자 감소'는 6.6%에 그쳤다.
현지 여론에서는 고금리에 대한 불만과 지지가 공존한다. 한 누리꾼은 "불황 속에서 금리 인상과 증세가 겹쳐 가계와 중소기업의 부담만 가중되고 있다"며 "도요타자동차(TSE:7203) 같은 수출 대기업만 엔저로 사상 최대 이익을 낼 뿐 서민 급여나 체감 경기는 나아지지 않았다"고 비판했다.
반면 통화 가치 정상화를 위해 금리 인상이 불가피하다는 목소리도 만만치 않다. 또 다른 누리꾼은 "비정상적인 엔화 약세를 멈추고 달러당 130~140엔 수준으로 되돌리려면 금리 상승은 당연하며 오히려 대응이 늦었다"고 주장했다.
jhlee2@yna.co.kr
<저작권자 (c) 연합인포맥스, 무단전재 및 재배포 금지, AI 학습 및 활용 금지>
Copyright © YONHAPINFOMAX