두 배 뛰었던 펄어비스도 상승분 반납…게임株, 고점 찍고 줄줄이 내리막
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
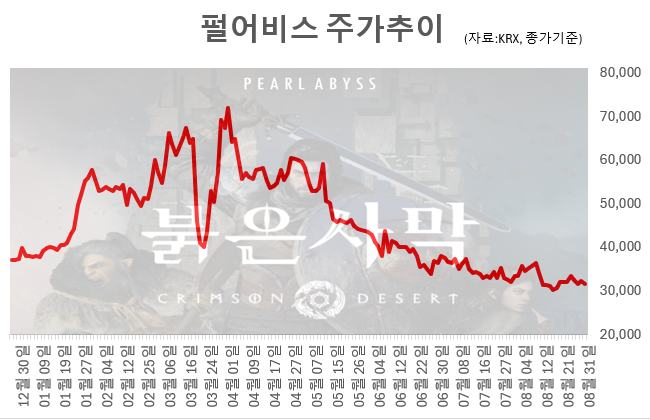
올해 들어 신작 흥행 기대와 함께 가파르게 올랐던 게임주가 상승분을 빠르게 반납하고 있다. 대표적으로 펄어비스 주가는 '붉은사막' 흥행 기대에 지난해 말보다 100% 넘게 뛰었지만, 판매량과 실적 공개 이후 하락세로 돌아서 연중 최저 수준까지 밀렸다.
증권가는 연초 게임주를 끌어올렸던 신작 기대가 실제 판매량과 실적으로 확인되는 과정에서 투자자 눈높이도 낮아진 것으로 보고 있다.
크래프톤은 이번 게임스컴에서 'PUBG: 데드넷'을 비롯해 '에이지 트위스터', 'NO LAW', '타래: The Unbound', '프로젝트 제타' 등 5종의 신작을 선보였다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
31일 한국거래소(KRX)에 따르면 KRX 게임 TOP 10 지수는 이날 594.96으로 거래를 마쳤다. 지난해 마지막 거래일인 12월30일 617.84와 비교하면 3.7% 떨어진 수치다.지난 4월29일 장중 769.45까지 오르며 지난해 말 대비 24.5% 상승했지만 이후 내리막을 타면서 고점 대비 22.7% 하락했다.
개별 종목의 낙폭은 더욱 두드러진다. 펄어비스는 지난해 말 3만7400원에서 지난 4월1일 장중 7만7400원까지 107.0% 치솟았지만 이날 종가기준 3만1600원까지 떨어졌다. 연중 고점 대비 59.2% 급락한 수준이다. 넷마블과 엔씨소프트(NC)도 연중 고점 대비 각각 36.0%, 34.6% 하락했고 크래프톤도 25.2% 밀렸다. 연초부터 약세를 이어온 시프트업은 지난해 말보다 8.2% 떨어졌다.
신작 기대가 실적으로…눈높이 낮아진 게임株
증권가는 연초 게임주를 끌어올렸던 신작 기대가 실제 판매량과 실적으로 확인되는 과정에서 투자자 눈높이도 낮아진 것으로 보고 있다.
대표적인 사례가 펄어비스다. 미래에셋증권에 따르면 펄어비스의 2분기 매출과 영업이익은 시장 기대치를 각각 30%, 52% 밑돌았다. ‘붉은사막’ 판매량도 1분기 약 400만장에서 2분기 211만장으로 둔화했다. 이에 미래에셋증권은 올해 실적 전망치를 낮추고 투자의견 ‘매도’를 유지했다.
신작 흥행 이후를 책임질 후속작이 충분한지도 주가를 가르는 요인으로 꼽힌다. 펄어비스는 붉은사막 이후 추가 콘텐츠(DLC)를 준비하고 있지만 차기 대형 신작까지 공백이 길다는 지적을 받고 있다. 임희석 미래에셋증권 연구원은 “DLC만으로 유의미한 판매량 반등을 기대하기는 어려울 전망”이라며 “차기작 도깨비 출시 목표 시점은 2028년 하반기로 기나긴 신작 공백기가 예상된다”고 판단했다.
기존 흥행작 의존도가 높은 게임사도 비슷한 고민을 안고 있다. 크래프톤은 PUBG가 꾸준한 실적을 내고 있지만 특정 IP에 대한 높은 의존도가 기업가치 할인 요인으로 지적돼왔다. 다만 최근에는 이를 해소하기 위해 신작 라인업 확대에 나서고 있다.
안재민 NH투자증권 연구원은 “기존 PUBG의 편중된 실적 의존도가 주가의 디스카운트 요인으로 작용해 왔다”며 “2027년을 기점으로 본격적인 게임 라인업 확대가 가시화될 것”이라고 전망했다. 크래프톤은 이번 게임스컴에서 ‘PUBG: 데드넷’을 비롯해 ‘에이지 트위스터’, ‘NO LAW’, ‘타래: The Unbound’, ‘프로젝트 제타’ 등 5종의 신작을 선보였다.
中은 PC·콘솔 공세…韓은 ‘다음 한 방’ 증명해야
글로벌 경쟁이 한층 치열해진 점도 국내 게임사에는 부담이다. 특히 모바일 게임을 중심으로 성장했던 중국 게임사들이 PC·콘솔 시장으로 빠르게 영역을 넓히고 있다.
최근 독일 쾰른에서 열린 세계 최대 게임쇼 ‘게임스컴 2026’에서도 이 같은 흐름이 두드러졌다. 메리츠증권은 이번 행사의 가장 큰 변화 가운데 하나로 중국 게임사의 PC·콘솔 시장 진출 확대를 꼽았다. 중국 업체들은 다수의 신작과 플레이어블 데모를 선보이며 글로벌 이용자 공략에 적극적으로 나섰다.
반면 국내 게임사 전반의 참여 폭은 상대적으로 제한적이었다. 게임스컴 개막 전야제인 오프닝 나이트 라이브(ONL)에 참여한 국내 업체는 크래프톤과 엔씨소프트, 펄어비스였다. 이 가운데 신작 트레일러를 공개한 곳은 크래프톤과 엔씨소프트에 불과하다. B2C 부스에서 게임을 직접 체험할 수 있도록 한 국내 업체도 크래프톤과 넥슨에 그쳤다.
이효진 메리츠증권 연구원은 “이번 게임스컴에서 중국 게임사의 글로벌 PC·콘솔 시장 진출 본격화와 국내 게임사의 상대적으로 제한적인 신작 파이프라인을 동시에 확인했다”고 평가했다.
다만 오는 11월 ‘GTA6’ 출시를 앞두고 글로벌 게임사들이 신작 마케팅 일정을 조정하고 있을 가능성이 있는 만큼 국내 업체의 경쟁력 약화로 단정하기는 이르다고 봤다. 연말까지 공개될 2027년 신작 라인업을 확인할 필요가 있다는 판단이다.
이 같은 우려에도 게임주가 연중 고점에서 큰 폭으로 조정받은 만큼 반등 기대도 나온다. NH투자증권은 게임산업에 대한 ‘긍정적(Positive)’ 의견을 유지했다. 글로벌 게임 시장의 무게중심이 PC·콘솔로 이동하는 가운데 국내 업체들도 검증된 IP를 활용해 글로벌 시장 공략에 속도를 내고 있다는 이유에서다.
하나증권도 게임업종에 대한 ‘비중확대(Overweight)’ 의견을 제시하며 크래프톤과 엔씨소프트를 최선호주로 꼽았다. 이준호 하나증권 연구원은 “두 게임사 모두 현재 보유한 라인업만으로도 안정적인 실적을 기대할 수 있으며 글로벌 시장에도 가장 공격적으로 진출하고 있다”며 “국내 게임산업 전반의 밸류에이션이 디레이팅된 상황에서 EPS 증가 혹은 리레이팅을 통한 주가 상승 가능성이 가장 높다”고 판단했다.
Copyright © 쿠키뉴스. 무단전재 및 재배포 금지.