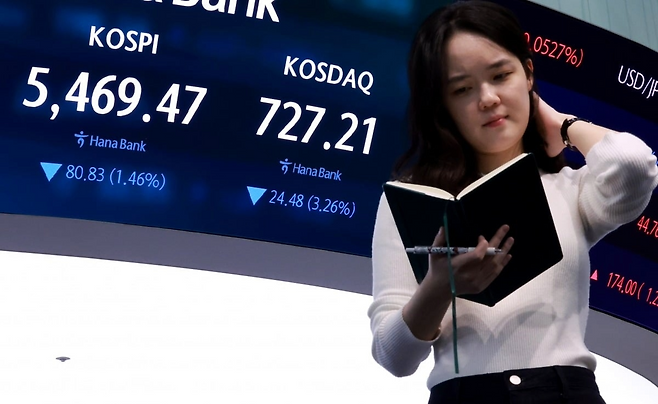
코스피의 12개월 선행 주가수익비율이 약 4배 수준까지 추락하면서 역대급 저평가 논란이 확산됐다.
지수는 지난 6월 22일 기록한 최고 종가 9114.55 이후 최근 4개월 동안 37% 넘게 급락했다.
주가 급락과 달리 같은 기간 12개월 선행 이익 전망치는 오히려 22%나 상승해 수급 괴리를 키웠다.
글로벌 증시 대비 극심한 저평가 수준
코스피의 선행 PER 약 4배는 시가총액 1조 달러 이상 주요 증시 기준 2006년 이후 가장 낮은 수치다.
인도네시아 선행 PER 약 8배, 대만 약 16배와 비교해도 한국 증시의 평가 수준은 이례적으로 낮다.
단순 지표만 보면 금융위기 당시보다 저렴해 보이지만 숫자 뒤에 숨은 착시 가능성을 경계해야 한다.
반도체 착시 착안한 지표의 실체
가치투자의 거장 벤저민 그레이엄은 단순 가격 하락보다 내재가치와 안전마진의 검증을 강조했다.
현재 코스피의 극단적인 저평가 지표는 반도체 기업들의 높은 이익 전망에 크게 의존하는 구조다.
실제로 반도체 업종을 제외한 코스피 선행 PER은 약 10.3배로 장기 평균인 10.4배와 유사한 수준을 보인다.
반등을 가를 결정적 변수와 관전 지표
코스피 지수가 바닥을 확인하고 반등하려면 AI 인프라 투자와 메모리 수요가 꾸준히 유지돼야 한다.
외국인 매도세 완화와 함께 향후 실제 기업 실적이 시장의 기대치에 부합하는지가 결정적 지표다.
반대로 반도체 가격이 하락하고 이익 전망이 후퇴하면 낮아진 PER 지표의 매력은 사라지게 된다.
코스피 PER 4배라는 착시 현상의 숫자만 믿고 섣불리 저가 매수에 나서는 위험은 반드시 피해야 한다.
지수의 하락 폭보다 훨씬 결정적인 기준은 반도체 이익 전망이 실제 분기 실적으로 입증되는가이다.
외국인 자금 수급의 반전과 핵심 반도체 이익의 견조함이 증명되는 지점에서 신중하게 대응해야 한다.