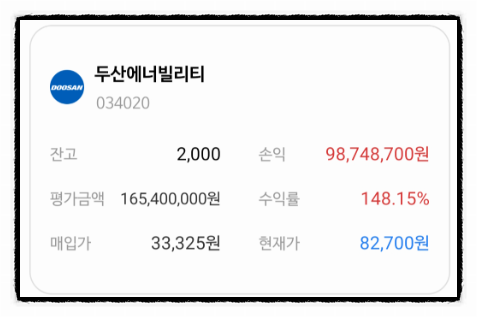
최근 증시 변동성 속에서 두산에너빌리티 주가가 최고가 대비 조정을 받아 8만 원대 초반에 머무르고 있다.
주종목 커뮤니티에서는 8년간 주식을 모아 1억 원 가까운 수익을 낸 장기 투자자의 집념 어린 후기가 화제를 모았다.
단기 차트 변동성에 불안해하는 대신 원전 수주가 실적으로 전환되는 1년 뒤를 바라봐야 한다는 분석이 나온다.
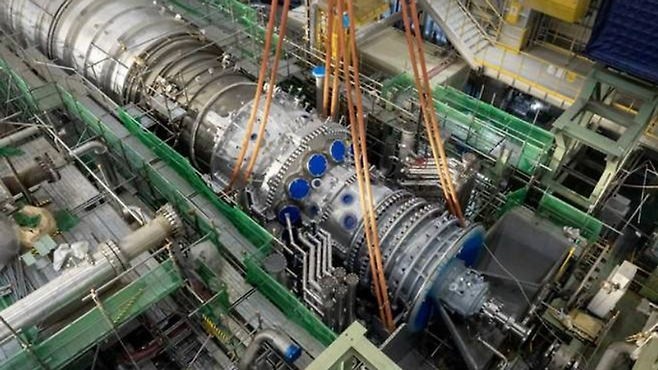
꿈에서 현실로 바뀌는 원전 실적 반영
체코 대형 원전 수주와 차세대 소형모듈원자로 기대감으로 상승했던 주가는 이제 실제 실적 검증 단계를 맞이한다.
공장에서 주기기를 제작해 납품하는 매출이 본격적으로 매출액과 영업이익에 찍히는 시점은 2026년과 2027년 사이다.
수주 잔고가 장기 실적으로 실체화되면서 단순 기대감 폭등을 넘어 단단한 하방 지지선을 구축할 것으로 전망된다.
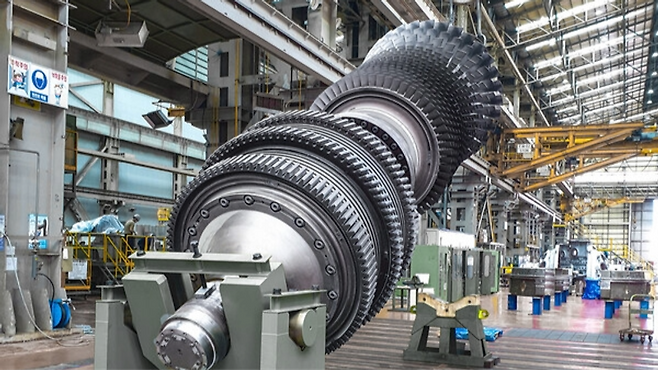
AI 전력난에 폭증하는 SMR과 가스터빈
인공지능 데이터센터의 전력 소비량이 폭증하면서 24시간 안정적인 청정에너지를 공급하는 원전의 가치가 급상승하고 있다.
글로벌 빅테크 기업들이 차세대 에너지원으로 SMR을 잇달아 채택함에 따라 실제 제작 능력을 갖춘 기지가 주목받는다.
세계적 수준의 원전 주기기 제작 독점력과 독자 개발 대형 가스터빈 기술을 동시에 보유한 점이 핵심 경쟁력으로 꼽힌다.
증권가가 제시하는 13만 원대 목표주가
주요 증권사들은 두산에너빌리티의 목표주가를 13만 원에서 15만 원 수준으로 상향하거나 견조하게 유지하고 있다.
현재 평균 목표주가가 13만 원선에 형성되어 있어 8만 원대 주가는 중장기 관점의 눌림목이라는 시각이 우세하다.
가스터빈과 원력 발전 기자재의 고부가가치 수주가 가속화되면서 하반기로 갈수록 이익 모멘텀이 크게 강화될 수 있다.
탈원전 터널과 정책 변화를 견뎌내며 1억 원의 수익을 올린 비결은 차트 매매가 아닌 기업 본질에 시간을 투입한 결과다.
두산에너빌리티가 8만 원대에 갇힌 지금의 변동성은 SMR 수주와 실적 본격화가 다가오는 1년 뒤를 준비할 기회가 된다.
주요 증권사의 13만 원대 목표가와 글로벌 전력 슈퍼사이클 성과를 차례로 확인하며 장기적 대응 전략을 점검할 시점이다.