두산에너빌리티 주가가 고점 대비 크게 후퇴하면서 주주들의 불안감이 지속되고 있다.
증권가에서는 3분기 실적이 기대치를 밑돌 것이란 분석과 함께 목표주가 하향 리포트가 잇따라 나왔다.
하지만 단기 실적 부진 뒤편에서 연내 SMR 수주와 정책 모텀이 수급 반전을 이끌 수 있다는 관측도 공존한다.
3분기 영업익 컨센서스 하회 전망
하나증권은 두산에너빌리티의 3분기 영업이익을 전년 동기 대비 41.6% 늘어난 1,941억 원으로 추정했다.
이는 증권가 평균 예상치인 2,484억 원을 밑도는 수준으로 단기 실적 눈높이 조정을 불러일으켰다.
이에 따라 하나증권은 투자의견 매수를 유지하면서도 목표주가를 기존 16만 5,000원에서 12만 원으로 낮췄다.
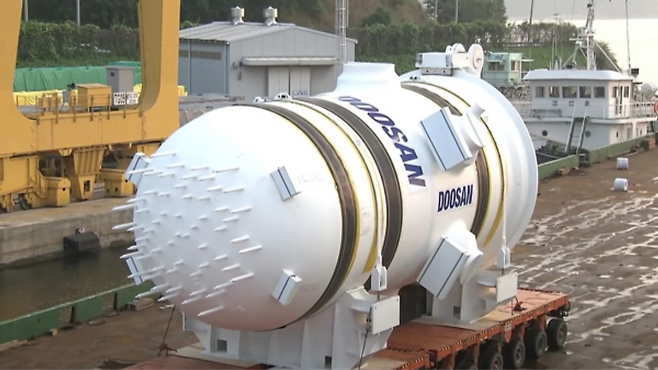
연내 SMR 기자재 수주 현실화 기대
단기 실적 부진에도 불구하고 북미 빅테크 대상 가스터빈과 스팀터빈 수주 증가세는 계속되고 있다.
특히 미국 뉴스케일파워 등 글로벌 SMR 설계사들과 협력해 연내 핵심 기자재 수주가 가시화될 전망이다.
전력구매계약 지연 우려로 위축됐던 투자 심리는 실질적인 수주 공시가 찍히는 시점에 회복될 수 있다.
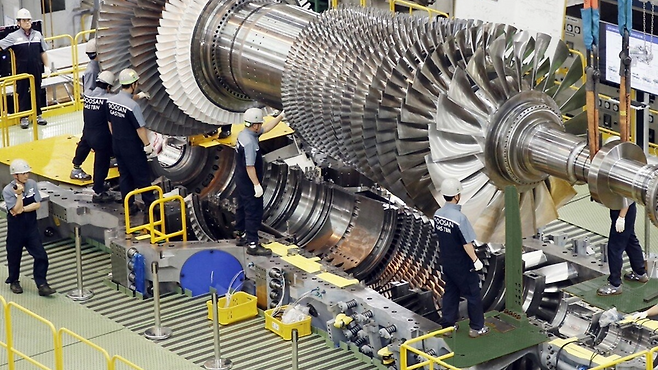
26조 수주잔고와 기술적 지지선
두산에너빌리티의 상반기 말 기준 수주잔고는 26조 원을 웃돌며 든든한 펀더멘털을 입증하고 있다.
주가는 이동평균선 부근에서 하방 경직성을 확인하며 중장기 기관 매수세의 방어선 역할을 나타내고 있다.
체코 원전 후속 일정과 제12차 전력수급기본계획 반영 여부가 향후 주가 향방을 결정지을 핵심 변수다.
두산에너빌리티를 둘러싼 목표주가 하향은 기대치가 높았던 3분기 실적의 일시적 눈높이 조정 결과다.
투자자는 단순한 감정적 버티기보다 연내 SMR 기자재 수주 공시와 체코 원전 본계약 추진 경과를 확인해야 한다.
수주잔고 26조 원의 실질적 매출 전환 시점과 정책 모멘텀이 수급 반전을 입증할 때 비로소 추세 전환이 가능하다.