KB금융그룹의 2분기 은행 순이자마진(NIM)이 직전 분기 수준에 머물 것으로 예상되지만 증권 수수료이익이 실적을 뒷받침할 것으로 보인다. 이에 따라 KB금융은 2조원에 가까운 분기 순이익을 거둘 전망이다. 시장금리 상승에 따른 채권평가손익과 보통주자본(CET1) 비율에도 관심이 쏠린다.
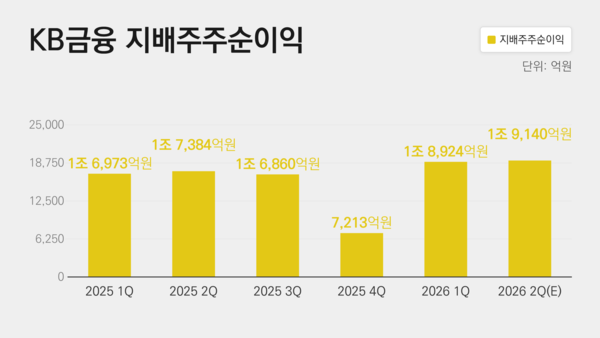
16일 금융권에 따르면 KB금융의 2분기 지배주주순이익 시장 예상치(컨센서스)는 1조9140억원이다. 지난해 2분기 1조7384억원보다 10.1% 많은 규모다. 전망대로라면 상반기 누적 순이익은 3조8064억원으로 전년 동기 3조4357억원보다 10.8% 늘어난다. 분기 순이익이 2조원을 넘지 않더라도 상반기 기준 최대 실적을 다시 쓸 가능성이 높다.
컨센서스와 2조원의 차이는 860억원이다. 순이익이 컨센서스를 4.5% 웃돌면 2조원을 넘어선다. 증권가는 대체로 컨센서스에 부합하거나 이를 소폭 웃도는 실적을 예상한다. 전망 방향은 비슷하지만 유가증권 운용손익과 충당금 규모를 어떻게 가정했는지에 따라 추정치는 달라진다.
NIM 1.77%…결국 초점은 '비이자이익'
그룹 최대 계열사인 KB국민은행의 2분기 NIM은 1.77% 안팎으로 예상된다. 1분기와 비슷한 수준이다. 원화대출은 전분기보다 1% 안팎 늘어날 전망이다. 마진 상승보다 대출자산 증가와 영업일수 효과가 순이자이익을 떠받치는 구조다. 증권가가 예상한 그룹 순이자이익은 3조3000억원대다.
이 때문에 분기 실적의 컨센서스 상회 여부는 비이자이익이 좌우할 가능성이 크다. 2분기 국내 증시 일평균 거래대금이 90조원 안팎을 기록하면서 KB증권의 브로커리지와 자산관리 수수료도 늘어날 것으로 예상된다. 주식시장 호조는 은행의 펀드·신탁 판매 수수료에도 긍정적으로 작용할 수 있다는 분석이다.
거래대금 증가가 비이자이익 확대로 곧바로 이어지는 것은 아니다. 시장금리 상승으로 채권 평가손실이 발생하면 늘어난 수수료 수익의 일부가 상쇄될 수 있다. 1분기 높은 수준을 기록한 유가증권 평가·매매이익이 정상화될 가능성도 있다.
홍콩 H지수 주가연계증권(ELS) 관련 과징금 충당부채 환입도 변수다. 일부 증권사는 제재 결과에 따라 500억~1000억원의 충당부채가 2분기나 3분기에 환입될 가능성을 열어뒀다. 환입이 2분기에 반영되면 순이익 2조원 돌파 가능성이 커지지만 시점이 밀리면 경상 실적만으로 컨센서스를 충족해야 한다.
충당금 전입액은 직전 분기보다 늘지만 지난해 같은 기간보다는 낮아질 전망이다. DB증권은 2분기 전입액을 5479억원으로 추산했다. 1분기 4932억원보다 11.1% 늘어난 수치다. 반기 말 정기 신용평가와 중앙그룹 관련 충당금이 반영되면서 1분기보다는 증가하지만 지난해 2분기 전입액 6551억원보다는 적다.
김도하 한화투자증권 연구원은 "KB금융은 계열 증권사의 실적으로 기대를 상회할 가능성이 가장 높다"며 "유가증권 손익이 당분기 실적의 변수가 될 것"이라고 말했다.
CET1 13.7%대…추가 자사주 매입 8000억
내용을 입력하세요.
시장의 시선은 CET1비율로 모아진다. KB금융의 3월말 CET1비율은 13.63%였다. 증권사들은 6월말 CET1비율이 13.71~13.72%로 올라설 것으로 보고 있다. 2조원에 가까운 분기 이익이 대출 증가, 환율 상승, 현금배당·자사주 매입에 따른 자본 부담을 상쇄할 것이란 계산이다.
KB금융은 반기 말 CET1비율 13.5%를 웃도는 초과자본을 하반기 주주환원 재원으로 활용할 예정이다. 위험가중자산을 370조원으로 가정하면 CET1비율 13.72%와 기준선의 차이인 0.22%p는 약 8100억원에 해당한다. 증권가가 하반기 자사주 매입 규모를 8000억원 안팎으로 보는 배경이다.
보고서별 추정치도 이 계산에 따라 갈린다. 대신증권은 하반기 자사주 매입 여력을 최대 7600억원으로 봤다. 한화투자증권과 DB증권은 8000억원, NH투자증권은 8100억원을 예상했다. 상반기 발표액 1조2000억원을 더하면 올해 자사주 매입 규모는 1조9600억~2조100억원으로 추산된다. 예상되는 연간 총주주환원율은 54~55%다.
결국 2분기 관전 지점은 순이익 2조원 돌파 여부에만 있지 않다. 이익의 구성과 CET1비율 상승 여부가 더 중요하다. 증권 수수료 증가가 채권 평가손실을 얼마나 상쇄하는지, 벌어들인 이익이 추가 자사주 매입으로 연결되는지가 핵심이다.
박혜진 대신증권 연구원은 "2분기 말 CET1비율은 13.71%로 예상된다"며 "이를 바탕으로 하반기 최대 7600억원의 추가 자사주 매입이 가능할 것"이라고 말했다.
김홍준 기자
Copyright © 블로터