SK하이닉스 목표주가가 400만 원으로 유지되며 주식 시장과 개인 투자자들 사이에서 큰 주목을 받고 있다.
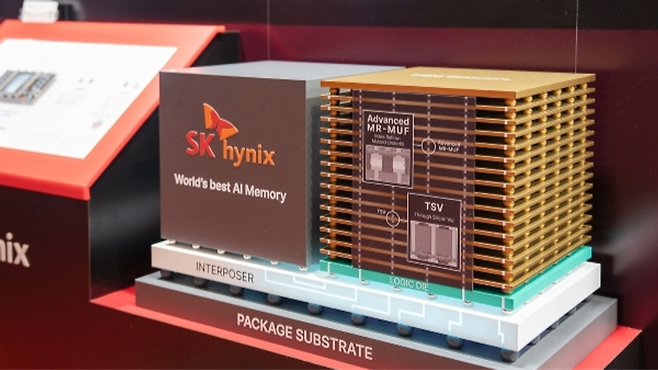
증권가에서는 AI 인공지능 메모리 반도체 수요가 늘어나는 상황에서 공급 확대는 제한적이라고 본다.
원달러 환율 영향으로 실적 눈높이가 일부 낮아졌으나 영업이익률이 78%에 달해 강한 저평가론이 나온다.
IBK투자증권은 SK하이닉스의 3분기 매출액을 95조 8천억 원, 영업이익을 75조 1천억 원으로 예상했다.
3분기 영업이익률은 지난 분기보다 2.1%포인트 상승한 78.4% 수준을 기록할 것이라는 분석이다.
전체 영업이익의 약 78.8%를 차지하는 D램 사업이 이러한 고수익 구조를 주도하는 핵심 동력으로 꼽힌다.
경제학의 킹의 법칙처럼 수요 대비 공급 부족이 상당 기간 이어지면서 제품 평균판매가격 상승세가 이어진다.
회사는 2025년부터 2027년까지 3년 동안 누적 잉여현금흐름의 50% 이상을 주주환원에 쓰기로 결정했다.
올해 주주환원 규모만 최소 90조 원에 달할 전망이며 4분기 추가 자사주 매입 가능성까지 거론된다.
다만 고수익성이 계속 유지된다는 전제가 흔들릴 경우 메모리 반도체 특유의 업황 변동성에 노출될 수 있다.
기술 난도가 높아져 경쟁사들의 단기적인 증설이 쉽지 않더라도 주요 빅테크의 투자 추이를 지켜봐야 한다.
분기별 비트그로스 변화와 환율 변동성 같은 구체적인 지표를 지속해서 점검하는 신중한 접근이 필요하다.
SK하이닉스가 영업이익률 78%라는 경이로운 수익성을 기반으로 목표가 400만 원 도약에 성공할지 관심이 쏠린다.
압도적인 D램 경쟁력과 대규모 자사주 매입 주주환원 정책은 주가의 강력한 받침대가 될 가능성이 높다.
투자자들은 제시된 목표주가에만 의존하기보다 빅테크 설비투자와 공급 제약 지속 여부를 핵심 시그널로 삼아야 한다.