- 기존 청약통장→종합저축 전환 기한, 2027년 9월 30일까지 1년 연장
청약통장을 새로 만드는 사람보다 해지하는 사람이 많은 흐름이 4년째 이어지고 있습니다. 올해 들어 7월까지 청약통장에 새로 들어온 돈은 8조4000억원이었지만, 같은 기간 8조2000억원이 빠져나갔습니다. 청약통장 자금이 주요 재원인 주택도시기금의 안정적인 재원 확보 필요성이 커지는 가운데, 국토교통부는 9월 23일 청약예금·청약부금·청약저축의 주택청약종합저축 전환 기한을 2027년 9월 30일까지 1년 더 연장한다고 밝혔습니다.
해지가 가입을 앞지른 지 4년째
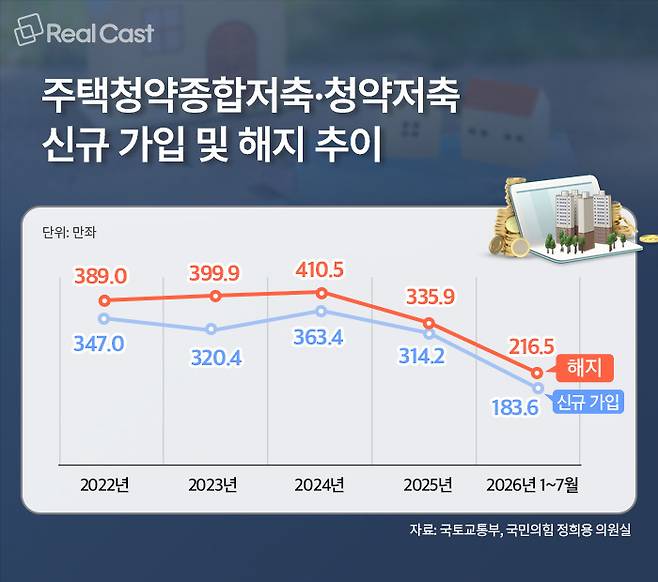
국회 국토교통위원회 소속 정희용 국민의힘 의원이 국토교통부로부터 제출받은 자료에 따르면 주택청약종합저축과 청약저축의 신규 가입은 2022년 347만좌, 2023년 320만4000좌, 2024년 363만4000좌, 2025년 314만2000좌였습니다. 같은 기간 해지는 각각 389만좌, 399만9000좌, 410만5000좌, 335만9000좌로 매년 신규 가입을 웃돌았습니다. 올해도 1~7월 신규 가입은 183만6000좌, 해지는 216만5000좌로 32만9000좌 순감했습니다.
전체 청약통장 가입자도 감소세입니다. 2021년 2677만명에서 올해 6월 2471만명으로 약 206만명(7.7%) 줄었습니다. 특히 30대는 2023년부터 가입보다 해지가 많은 흐름이 이어졌고, 올해 7월 기준 신규 가입 25만6000좌, 해지 36만1000좌로 집계됐습니다. 분양가 상승으로 청약에 필요한 자금 부담이 커진 데다, 지역별 청약 경쟁률과 분양시장 양극화 등으로 청약통장을 유지할 유인이 예전보다 약해졌다는 분석이 나옵니다.
7개월간 8.2조원 해지… 주택도시기금 재원에도 부담
주택도시보증공사(HUG)가 국회에 제출한 자료에 따르면 올해 1~7월 청약통장에 새로 유입된 금액은 8조4000억원, 해지액은 8조2000억원으로 순증액은 약 2000억원에 그쳤습니다. 2024년 2조2000억원, 2025년 4조1000억원이었던 연간 순증 규모와 비교하면 증가 폭이 크게 둔화된 모습입니다.
청약통장 자금은 주택도시기금의 주요 재원 가운데 하나입니다. 청약통장 예치금의 주택도시기금 조성 기여액은 2021년 23조1000억원에서 2025년 15조2000억원으로 4년 사이 7조9000억원(34.2%) 감소했습니다. 주택도시기금은 공공임대주택 건설과 디딤돌·버팀목 대출, 주택사업자 융자 등에 활용됩니다. 청약통장 자금의 기여도가 낮아질수록 기금의 안정적인 재원 확보에도 부담이 커질 수 있습니다.
종합저축 전환 기한, 2027년 9월 말까지 1년 연장
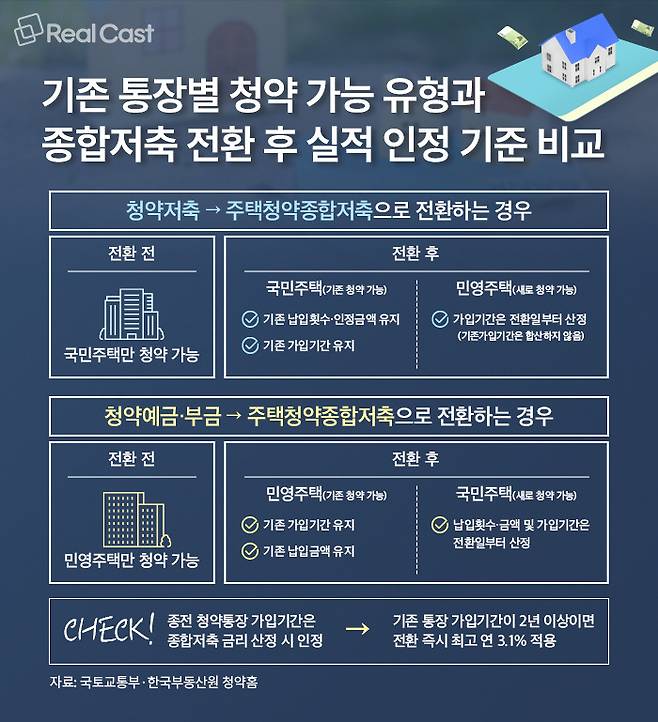
청약예금·청약부금·청약저축은 신규 가입이 중단된 옛 청약통장입니다. 정부는 2024년 10월부터 이들 통장을 주택청약종합저축으로 전환할 수 있도록 제도를 개선했습니다. 종합저축으로 바꾸면 기존 통장으로 청약할 수 있었던 주택 유형의 실적을 일정 기준에 따라 이어가면서, 공공·민영주택 모두에 청약할 수 있게 됩니다.
전환 기한은 당초 2025년 9월 말까지였지만 2026년 9월 30일까지 한 차례 연장됐습니다. 국토교통부는 9월 23일 전환 기한을 다시 1년 연장해 2027년 9월 30일까지 운영한다고 밝혔습니다. 이에 따라 청약예금·청약부금·청약저축 가입자는 내년 9월 말까지 주택청약종합저축으로 전환해 국민주택과 민영주택 모두에 청약할 수 있습니다.
전환 기한을 추가 연장한 것은 기존 청약 예·부금·저축 가입자에게 종합저축으로 전환할 기회를 더 주기 위한 조치입니다. 기존 청약예금·부금의 자금은 은행 재원으로 운용되지만, 주택청약종합저축으로 전환하면 해당 자금이 주택도시기금 재원으로 편입됩니다. 전환 확대는 청약 선택지를 넓히는 동시에 주택도시기금의 안정적인 재원 확보에도 도움이 될 수 있습니다.
내 청약통장, 바꾸는 게 유리할까?
주택청약종합저축은 공공·민영주택 모두에 사용할 수 있고, 현재 2년 이상 가입 시 최고 연 3.1%의 금리가 적용됩니다.
이번 제도 개선으로 종합저축 전환 시 금리를 산정할 때 종전 청약통장의 가입기간도 인정됩니다. 이에 따라 기존 통장 가입기간이 2년 이상인 가입자는 전환 즉시 최고 연 3.1% 금리를 적용받을 수 있습니다. 일정 요건을 충족한 무주택 세대주 등은 연 300만원 한도에서 납입액의 40%를 소득공제받을 수 있으며, 청약 가점 산정 때 배우자의 청약통장 가입기간 일부를 합산하는 제도도 적용됩니다.
다만 전환한다고 모든 청약 실적이 똑같이 이어지는 것은 아닙니다. 청약저축에서 종합저축으로 전환하면 국민주택 일반공급의 기존 납입 인정 횟수와 금액, 가입기간은 이어지지만 민영주택 일반공급의 가입기간은 전환일부터 산정됩니다. 반대로 청약예금·청약부금에서 전환하면 민영주택 일반공급의 기존 가입기간과 납입금액은 인정되지만, 국민주택 일반공급의 납입횟수·금액과 가입기간은 전환 이후부터 쌓입니다.
따라서 ‘종합저축으로 바꾸는 것이 무조건 유리하다’고 보기는 어렵습니다. 가까운 시일 내 청약할 단지가 있다면 원하는 주택이 국민주택인지 민영주택인지, 현재 통장의 가입기간과 납입실적이 어느 유형에서 인정되는지를 먼저 따져봐야 합니다.
주택청약종합저축으로 청약하려면 원칙적으로 입주자모집공고일 전일까지 전환해야 하며, 청약예금·부금은 최초 청약접수일 전일까지 전환하면 청약이 가능합니다. 전환을 완료한 뒤에는 기존 통장으로 청약할 수 없는 만큼 청약 일정이 잡혀 있다면 가입 은행에서 적용 기준을 확인한 뒤 결정하는 것이 안전합니다.