SK하이닉스 주가가 고점 대비 37%가량 조정을 받으며 180만 원대 중반에서 횡보 흐름을 이어간다.
최근 주가 하락 영향으로 추정 주가수익비율은 5배 수준까지 낮아져 밸류에이션 부담을 덜어낸 모습이다.
증권가 일각에서는 최고 420만 원의 목표주가를 유지하며 현 주가 대비 강한 반등 가능성을 제시한다.
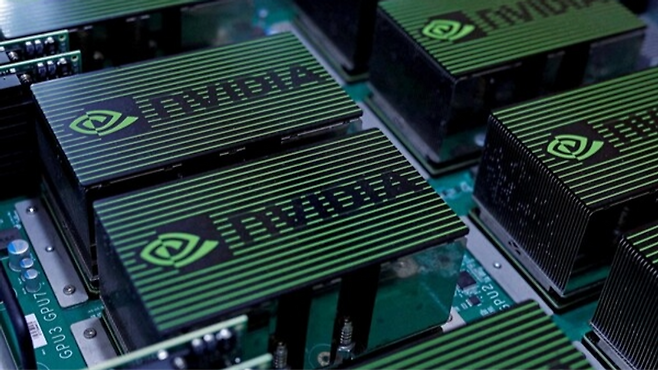
HBM 독점적 지위와 공급 계약
엔비디아 차세대 AI 가속기에 탑재되는 HBM3E 공급 시장에서 SK하이닉스는 독보적 수율을 확보했다.
빅테크 기업들의 인프라 투자 확대에 힘입어 고부가가치 메모리 물량은 내년까지 공급 계약이 이미 완료됐다.
주가 조정에도 불구하고 고성능 메모리 시장 내 독점적 입지와 실적 성장세는 여전히 견고한 상태다.
범용 D램 공급 부족과 마진 상승
고대역폭 메모리 생산 라인에 설비가 집중되면서 서버 및 PC용 범용 D램 공급량은 급격히 감소했다.
일반 메모리의 단가 상승이 이어지며 고부가가치 제품과 함께 높은 영업이익률을 지속적으로 유지하는 기반이 됐다.
메모리 반도체 전반의 수급 타이트 현상은 장기적으로 실적 모멘텀을 뒷받침하는 핵심 변수로 작동한다.
ADR 상장 효과와 가치 재평가
미국 주식예탁증서 상장을 추진하면서 글로벌 투자 자금의 유입 기대감이 증시에서 서서히 확대되는 분위기다.
해외 증시 상장을 계기로 만성적인 코리아 디스카운트 해소와 함께 글로벌 동종 기업 수준의 재평가가 기대된다.
글로벌 유동성 확보와 가치 재평가는 단기 변동성 구간을 극복하고 주가 상방을 열어줄 모멘텀으로 꼽힌다.
PER 5배 수준까지 하락한 SK하이닉스는 증권가 최상단 목표가 420만 원과의 괴리가 크게 벌어진 상황이다.
단기 주가 흔들림에도 AI 메모리 수급 불균형과 고부가 제품의 실적 창출력은 주가의 핵심 하방 지지선이다.
투자자는 단기 지수 등락보다 HBM 공급 계약 이행과 범용 메모리 단가 추이를 최우선 확인 기준으로 삼아야 한다.