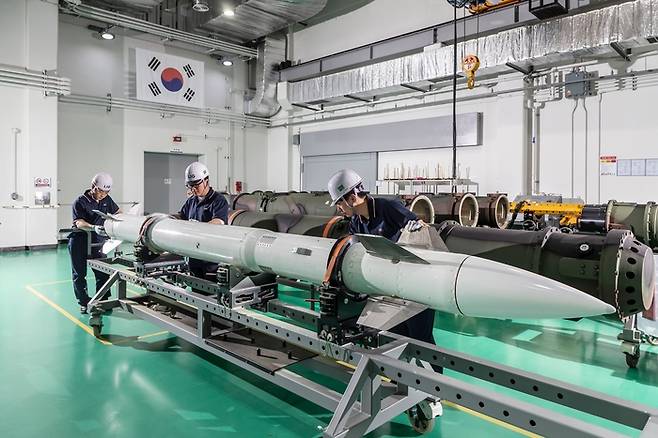
대신증권과 현대차증권이 나란히 목표주가를 낮췄다. 3분기 영업이익이 시장 기대치를 밑돌 것이라는 전망이다.
증권가가 LIG디펜스앤에어로스페이스(LIG D&A)의 목표주가를 잇달아 낮췄다. 하반기에 개발비 부담이 몰리면서 3분기 영업이익이 시장 기대에 못 미칠 것이라는 평가다. 대신증권과 현대차증권은 투자의견 매수를 유지했다. 목표주가는 대신증권이 기존 99만원에서 83만원으로, 현대차증권이 132만원에서 92만5000원으로 하향 조정했다.
"매출은 부합, 영업이익은 컨센서스 하회"
최정환 대신증권 연구원은 19일 보고서에서 LIG D&A의 3분기 연결 기준 매출액을 1조2000억원, 영업이익을 800억원으로 추정했다. 매출은 전년 동기 대비 12.3% 늘지만 영업이익은 8.9% 줄어드는 수치다. 매출은 시장 전망치에 부합하고 영업이익은 컨센서스 1000억원을 밑돌 것으로 봤다. 2분기보다 아랍에미리트(UAE) 천궁-Ⅱ 사업 진행률이 높아져 환율 영향은 일부 상쇄되겠지만 기타 수출 매출이 줄어들 것으로 분석했다.
"4분기 손실충당금 설정 불가피"
최 연구원은 4분기에 개발비가 집중되고 국내 장거리 공대공 미사일 개발 사업 수주에 따른 손실충당금도 설정될 것으로 내다봤다. 이를 반영한 올해 연간 영업이익은 3750억원, 영업이익률은 7.5%로 추정했다. 회사가 제시한 영업이익률 가이던스 8.0%에 못 미치는 수준이다. 목표주가 하향은 목표 주가수익비율(PER) 적용 시점을 2028년에서 2027년으로 앞당기고 2027년 실적 추정치를 낮춘 결과다.
"글로벌 경쟁사보다 낮은 PER, 저평가 진입"
최 연구원은 최근 주가가 많이 떨어지면서 2027년 기준 PER이 20.7배로 글로벌 경쟁사 평균 24.1배보다 낮아졌다며 저평가 상태에 돌입했다고 진단했다. LIG D&A 주가는 지난 16일 기준 최근 6개월간 35.0% 하락했다. 중장기 성장 동력으로는 생산능력 확대와 현지화가 꼽혔다. 김천공장은 내년 초 완공돼 2027년 하반기부터 증설 효과가 일부 실적에 반영되고, 구미공장 증설은 2030년 마무리될 것으로 전망됐다.
LIG D&A는 독일 방산업체 라인메탈과 합작법인(JV) 설립도 추진 중이다. 생산능력 확대와 현지화가 실제 수주로 이어질지가 중장기 주가의 관건이다. 3분기 실적 발표에서 개발비 부담의 규모가 확인될 전망이다. (사진 출처=LIG넥스원·매일경제·다음 이미지검색)