국내 상장사들이 자사주 매입 과정에서 극심한 저평가 상태에 놓인 우선주를 외면하고 상대적으로 비싼 보통주만 고집하는 관행을 두고 자본배분의 비효율성 논란이 확산하고 있다. 동일한 재원으로 더 많은 주식을 거둬들여 소각할 수 있는 기회를 이사회가 자발적으로 포기하면서, 이런 결정이 단순한 경영 판단의 영역을 넘어 주주에 대한 충실 의무 위배에 해당할 수 있다는 지적이 자본시장과 법조계에서 제기된다.
3배 소각 효과 챙긴 BYC, 5000억 보통주만 산 LG
최근 자사주 매입을 단행한 상장사들의 행보는 자본배분 의사결정의 극명한 대조를 보여준다. BYC는 지난달 5일 신규 자사주 매입 예산 30억원 중 3분의 2에 해당하는 약 20억원을 우선주 매입에 배정하는 결정을 내렸다. 이는 예정 주식 수 기준으로 우선주가 보통주의 2.94배에 달하는 규모다. 저평가된 우선주를 적극 활용해 주주환원 효율을 극대화한 실증 사례로 평가받는다. 미래에셋증권 역시 지난 6월 3000억원의 자사주 취득 예산 중 1000억원을 우선주에 배정하며 변화의 신호탄을 쐈다.
반면 국내 다수의 대기업은 주주환원이라는 명분 아래 수천억원의 자본을 투입하면서도 정작 싼 주식은 철저히 외면하고 있다. ㈜LG는 2022년부터 2024년까지 주주가치 제고를 위해 5000억원 규모의 자사주를 매입했으나 우선주는 단 한 주도 사지 않았다. 금호석유화학은 2022년부터 3년 연속 총 3000억원의 보통주만 취득해 소각했다. 배당은 보통주와 우선주 양쪽에 지급하면서도 소각 과정에서 우선주를 완전히 배제한 것이다. SK케미칼 역시 500억원 규모의 회사 자사주 매입과 지배주주의 공개매수 과정에서 모두 보통주만 대상에 포함시켰다.
전문가들은 이사회가 비싼 보통주 매입을 고집하는 이면에는 지배력 유지 및 강화라는 셈법이 깔려있다고 지적한다. 보통주를 매입·소각하면 지배주주의 의결권 지분율이 자연스럽게 올라가지만, 우선주 소각은 이에 기여하지 않기 때문이다. 회사 자금으로 싼 주식을 검토하지 않고 지배주주에게 유리한 보통주만 편애하는 관행이 우선주 홀대의 근본 원인 중 하나로 꼽힌다.
"30~70% 싼 주식 외면, 자본 비용 상승의 주범"
자본시장 전문가들은 이사회의 이러한 결정이 기업의 재무적 효율성을 심각하게 훼손한다고 비판한다. 국내 상장 우선주는 보통주와 실질적으로 동일한 경제적 권리를 갖지만 보통주 대비 30~70% 저렴한 가격에 거래되는 실정이다. 특히 알파벳(Class C), 버크셔 해서웨이(B주) 등 미국 주요 기업들의 무의결권 주식 괴리율이 1~5% 미만에 그치는 것과는 현저히 대비된다.
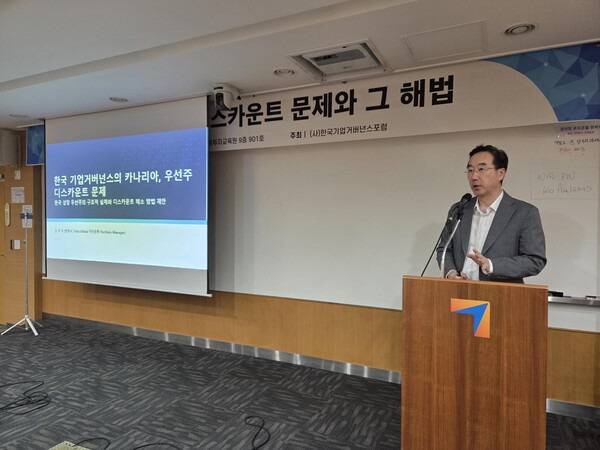
우선주 리레이팅 캠페인을 제안한 강동오 대표는 한국기업거버넌스포럼이 최근 주최한 '은폐된 한국 우선주 디스카운트 문제와 그 해법' 세미나에서 "기업이 저평가된 자기 주식을 매입해 주주가치를 높이려 한다면, 보통주보다 현저히 싸게 거래되는 우선주를 외면하고 상대적으로 비싼 보통주만 매입하는 것이 과연 효율적인 자본배분인지 따져봐야 한다"고 지적했다.
그는 "우선주가 보통주의 30% 가격이라면 동일한 3000억원으로 약 3.3배의 주식을 취득·소각할 수 있다"며 "이사회는 자사주 소각을 통한 주주환원에 최대 수십조원의 주주 자본을 사용하는 만큼, 보통주와 우선주 중 어느 쪽이 전체 주주가치에 더 유리한지 비교·검토하고 그 근거를 설명해야 한다"고 꼬집었다.
자산운용업계에서도 동일한 목소리가 나온다. 이찬형 페트라자산운용 대표는 "보통주가 100원, 우선주가 70원이라면 동일한 700원의 재원으로 보통주 7주 대신 우선주 10주를 소각할 수 있어 자본 효율성이 높아진다"고 설명했다. 또한 "우선주 매입과 소각은 과도한 할인율에 대한 시장 신호를 제공하고 보통주와 우선주 간 가격 괴리 축소에도 기여할 수 있어, 많은 외국인 기관투자자들은 이러한 밸류업 방안을 한국 기업의 자본배분 정책에 적극 반영하기를 기대하고 있다"고 덧붙였다.
유건호 미래에셋증권 책임연구위원 역시 "가짜우선주와 좀비우선주는 매입 후 소각해 주당순이익(EPS)과 주당배당금(DPS)을 끌어올려야 한다"고 분석했다. 유 연구위원은 "두 주식은 보통주 대비 크게 할인해 거래하기 때문에 낮은 비용으로 '코리아 디스카운트'(한국 증시 저평가) 해소에 기여할 수 있다"고 진단했다.
개정 상법의 칼날… '경영 판단' 방패 뚫고 '주주 소송' 뇌관 되나
그동안 이사회의 보통주 위주 매입은 경영권 방어나 유동성 확보 등의 논리를 앞세운 경영 판단의 영역으로 용인돼 왔다. 그러나 법조계와 금융투자업계에서는 이사회의 맹목적인 보통주 매입이 향후 배임 등 법적 책임으로 비화할 가능성을 경고하고 있다.
가장 큰 변수는 상법 개정으로 도입한 이사의 '주주 충실' 의무다. 김수현 DS투자증권 리서치센터장은 이사의 충실의무 대상이 회사에서 주주 전체로 넓어진 뒤로는 "개정 상법은 앞으로 이사회가 주식 종류에 따라 주주를 차별하는 것을 금지해야 하는 쪽으로 규제를 강화해야 한다"고 짚었다. 김 센터장은 "같은 회사 주식 중 더 싼 쪽을 검토하지 않고 보통주만 사는 결정은 이제 명분과 설명이 필요하다"고 강조했다.
비스타글로벌자산운용의 김규식 변호사는 한국 우선주 디스카운트의 원인을 의결권 부재가 아닌 터널링, 즉 자사주 매입·소각과 공개매수에서의 차별로 규정했다. 김 변호사는 "개정 상법 382조의 2 제2항(회사·주주 충실 의무)과 3(총주주의 이익 보호 및 공평 대우 의무)을 무의결권 보통주에 적극 적용해 동순위 차별을 금지해야 한다"고 주장하며 싼 주식을 배제하는 의사 결정이 주주 충실 의무 위반 소지가 있음을 시사했다.
수천억원의 주주 자본을 집행하면서 합리적인 대안인 우선주 매입을 검토한 이사회 의사록이나 설명 근거가 부재할 경우, 이는 기업 거버넌스의 신뢰도를 추락시키는 것을 넘어 직접적인 법적 분쟁의 불씨가 될 수 있다는 얘기다. 시장은 이제 동일한 재원으로 더 큰 소각 효과를 낼 수 있는 선택지를 외면한 이사회를 향해 단순한 무능을 넘어 근본적인 배임 책임을 묻고 있다.
박민규 기자
Copyright © 블로터