KB증권이 삼성전자의 차기 3개년 주주환원 규모가 600조 원에 달할 수 있다는 파격적인 분석 보고서를 내놓았다.
인공지능용 고대역폭메모리 생산이 급증하면서 범용 D램 공급 여력이 크게 줄어드는 구조적 변화가 핵심 배경이다.
반도체 업황의 장기 호조세와 잉여현금흐름 증가 전망이 맞물리며 주주들의 시선이 주주환원 정책으로 쏠리고 있다.
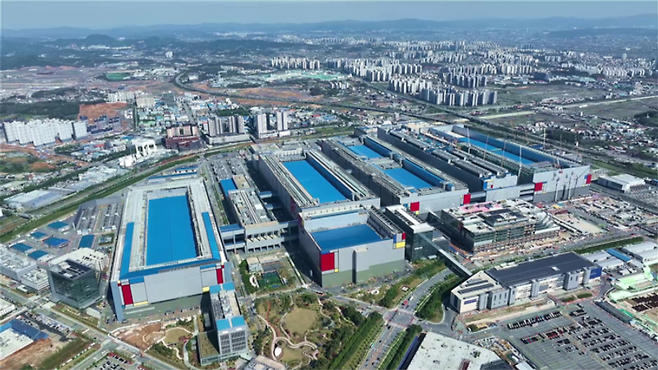
고대역폭메모리는 일반 D램보다 생산 과정에서 3배 이상의 웨이퍼를 소모해 기존 라인의 생산능력을 크게 잠식한다.
증권가는 전체 웨이퍼 중 HBM 비중이 늘수록 일반 D램의 공급 품귀 현상이 더욱 장기화할 것으로 전망했다.
제품 믹스 개선으로 차세대 HBM4 비중이 빠르게 커지면 메모리 평균 판매가격 상승세도 한층 가속화될 것으로 보인다.
삼성전자가 잉여현금흐름의 50%를 환원하는 기존 원칙을 유지할 경우 주주환원 재원이 이전보다 4배 이상 커진다.
하반기 분기 평균 영업이익이 100조 원대를 기록할 경우 4분기 배당 확대와 대규모 자사주 매입 소각이 기대된다.
수익이 난 현금을 과도한 설비 증설에 쓰기보다 주주환원으로 내보내는 절제가 업황 수명까지 늘려주는 브레이크가 된다.
다만 600조 원이라는 주주환원 추정치는 잉여현금흐름 50% 유지와 분기별 고이익 지속이라는 가정을 전제로 한다.
글로벌 경쟁사들의 설비 투자 추이와 고금리 여파에 따른 메모리 사이클 변동성은 여전히 점검해야 할 변수다.
차세대 라인 신설과 HBM 증설 비용에 따라 실제 창출되는 현금 규모가 시장 예상과 달라질 가능성도 존재한다.
삼성전자 주가의 향방은 D램 품귀 장기화가 실제 잉여현금흐름 확대로 이어지는지 여부에 달려 있다.
단기 기대감에 휩쓸리기보다 3분기 실적 발표에서 확정될 정규 배당과 현금 재원 소각 방침을 차분히 검증해야 한다.
과잉 증설을 억제하고 잉여현금을 주주에게 내어주는 절제력이 입증될 때 차기 환원 정책의 신뢰도 완성된다.