DS투자증권이 최근 삼성전기의 목표주가를 기존 160만 원에서 260만 원으로 무려 62.5%나 전격 상향 조정했다.
3분기 영업이익이 6516억 원으로 전년 동기 대비 150.3% 급증할 것이라는 호실적 전망이 주가를 강력하게 견인하는 모양새다.
시장에서는 반도체 부품 공급난 속에서 삼성전기가 쥔 압도적인 가격 결정권과 고객사 수급 변화에 집중하고 있다.
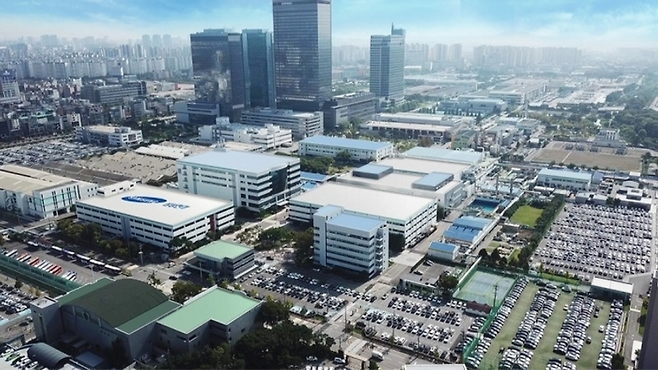
삼성전기는 적층세라믹콘덴서인 MLCC 분야에서 2856억 원 규모의 계약을 추가하며 누적 장기공급계약 2조 4000억 원을 달성했다.
고성능 제품 비중이 확대되면서 기존 생산능력이 빠르게 소진되자 글로벌 고객사들이 앞다투어 선제적 물량 확보에 나선 결과다.
하반기부터는 주요 직접 납품 거래처를 대상으로 순차적인 가격 인상까지 단행돼 4분기에도 가파른 실적 증가가 기대된다.
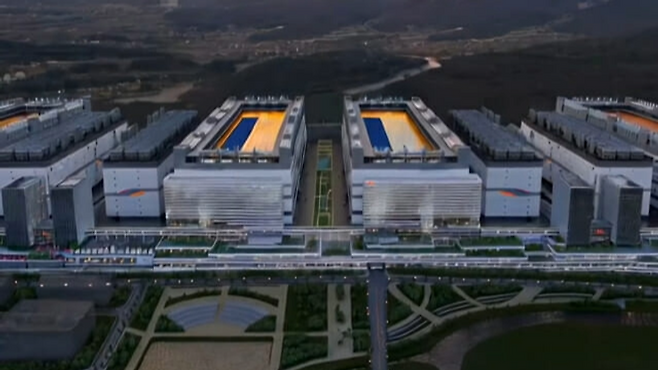
차세대 반도체 패키지기판인 FC-BGA 사업 역시 실질 투자액 9조 원 중 약 80%를 고객사 지원금으로 충당하는 기현상이 벌어졌다.
고객사가 설비 투자 자금을 먼저 내놓으면서까지 라인을 확보하려는 것은 대체 불가능한 고성능 기판의 병목 현상 때문이다.
대면적 CPU용 기판 수요가 폭증하는 상황에서 만드는 제조사가 주도권을 쥐는 공급자 우위 시장이 완벽히 형성된 셈이다.
다만 증권가 목표주가가 210만 원에서 300만 원까지 넓게 분산되어 있어 주가 변동성에 대한 우려도 공존한다.
연초 대비 주가가 대폭 오른 상태에서 고객사의 지원금 라인 속 박리다매 구조나 IT 전방 수요 위축은 위험 요인으로 꼽힌다.
향후 글로벌 AI 서버 투자의 속도 조절 여부와 스마트폰 가동률 변동은 향후 주가 향방을 가르는 핵심 변수가 될 전망이다.
목표주가 260만 원 달성의 핵심은 삼성전기가 보유한 MLCC와 FC-BGA의 수급 우위가 언제까지 이어지느냐에 달려 있다.
장기공급계약의 추가 체결 여부와 분기별 단가 인상 흐름이 지속되는지를 꼼꼼히 확인하며 대응하는 전략이 필요하다.
독점적 협상력이 유지되는 한 실적 상향은 이어지겠지만 고객사 투자 속도가 꺾일 경우 리스크 관리에 만전을 기해야 한다.