양도세 장특공 ‘실거주’ 전면 개편… 초고가·비거주 세금 최대 4배 인상 [2026 세제]
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
정부가 다주택자와 비거주 고가 주택 소유자의 세 부담을 늘리는 방향으로 부동산 양도소득세 체계를 대대적으로 개편한다. 핵심은 양도세 장기보유특별공제(장특공제)의 혜택 기준을 '보유'에서 '실거주' 중심으로 전면 전환하고, 초고가 주택에 대한 공제 한도액을 신설하는 것이다.
현재 1세대 1주택자는 거주 기간(연 4%)과 보유 기간(연 4%)을 합쳐 최대 80%의 양도세 공제를 받는다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
양도차익 공제액 상한선 신설… 2028년 20억·2029년 10억 제한
50억 차익 10년 거주 고가주택, 양도세 3억→13.7억으로 급증
다주택자 매물 유도 위해 조정지역 양도세 중과 2년간 한시 완화
정부가 다주택자와 비거주 고가 주택 소유자의 세 부담을 늘리는 방향으로 부동산 양도소득세 체계를 대대적으로 개편한다. 핵심은 양도세 장기보유특별공제(장특공제)의 혜택 기준을 ‘보유’에서 ‘실거주’ 중심으로 전면 전환하고, 초고가 주택에 대한 공제 한도액을 신설하는 것이다.
재정경제부가 발표한 ‘2026년 세제개편안’에 따르면, 현행 장특공제는 ‘장기거주소득공제’로 명칭이 바뀌며 실거주 요건이 대폭 강화된다. 현재 1세대 1주택자는 거주 기간(연 4%)과 보유 기간(연 4%)을 합쳐 최대 80%의 양도세 공제를 받는다.
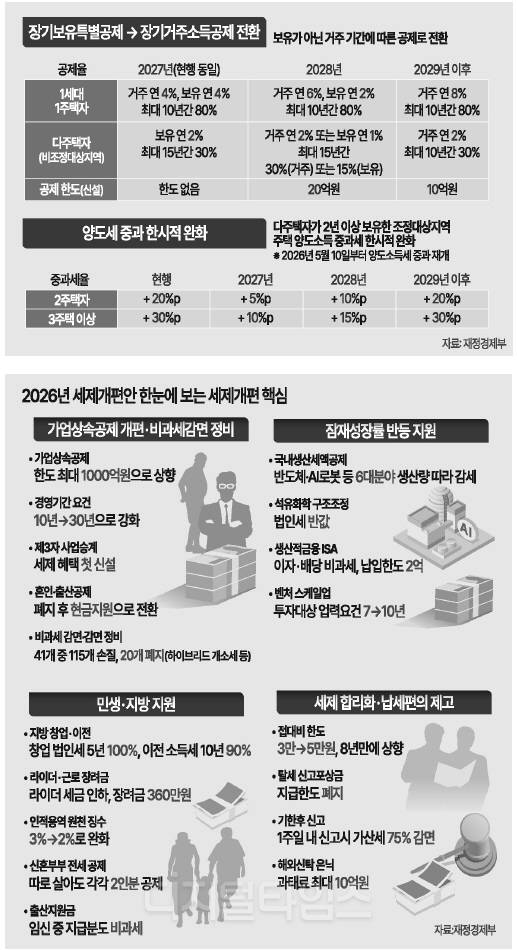
하지만 2028년에는 거주 연 6%, 보유 연 2%로 과도기를 거친 뒤, 2029년부터는 보유 공제가 완전히 폐지되고 오직 거주(연 8%, 최대 80%)만으로 공제율이 산정된다. 1주택자라도 실제로 해당 주택에 거주하지 않았다면 2029년부터는 공제 혜택을 전혀 받을 수 없다. 비조정지역 다주택자 역시 혜택이 축소된다. 현행 보유 연 2%(최대 30%) 공제 규정이 2029년부터 거주 연 2%로 전환되어, 실제 거주할 경우에만 공제를 받을 수 있다.
이와 함께 초고가 주택 소유자를 겨냥한 ‘공제 한도액’이 새롭게 도입된다. 지금까지는 양도차익 규모와 무관하게 정해진 비율대로 공제를 받았으나, 2028년에는 20억원, 2029년부터는 10억원까지만 공제 한도가 적용된다.
이에 따라 실거주 기간이 짧거나 양도차익이 큰 초고가 주택의 양도세 부담은 2028년을 기점으로 기하급수적으로 늘어난다.
취득가액 25억원인 아파트를 10년간 거주 및 보유하다가 75억원에 매도해 50억원의 양도차익을 얻을 경우, 법 시행 첫해인 내년(2027년) 기준 양도세는 현행과 같은 3억1600만원이다.
하지만 공제 한도가 신설되는 2028년에는 9억2300만원으로 급증하고, 한도가 10억원으로 쪼그라드는 2029년에는 13억7300만원의 세금을 내게 된다.
양도차익 규모가 상대적으로 작더라도 실거주 기간이 짧으면 세 부담은 커진다. 12억원에 매입한 주택을 10년간 보유했으나 2년만 실거주한 뒤 32억원에 양도할 경우, 산출세액은 2027년 2억3600만원에서 2028년 3억2000만원, 2029년 4억500만원으로 뛴다. 단, 취학, 전근, 치료, 부모 봉양 등 부득이한 사유로 거주하지 못한 기간은 최대 3년까지 거주 기간으로 인정해준다.
반면, 장기간 실거주한 중저가 1주택자의 세 부담은 완화된다. 10년 이상 거주한 양도가액 30억원 이하 1세대 1주택의 양도세 기본공제는 현행 연 250만원에서 2500만원으로 10배 확대된다. 고령(65세 이상) 1주택자가 5년 이상 거주한 수도권 주택을 처분하고 비수도권으로 이주할 경우 양도세를 최대 50%(2027년 기준 5억 한도) 감면해주는 특례도 신설됐다. 5년 이내 수도권 주택을 재취득하거나 이주하면 감면액을 추징한다.
한편 정부는 종합부동산세 개편 등으로 다주택자의 세 부담이 커짐에 따라, 이들이 매물을 시장에 내놓을 수 있도록 퇴로를 열어뒀다. 2029년 공제 혜택 대폭 축소에 앞서 조정대상지역 내 다주택자의 양도세 중과를 2027년부터 2028년까지 2년간 한시적으로 완화한다.
김윤정 기자 kking152@dt.co.kr
Copyright © 디지털타임스. 무단전재 및 재배포 금지.