삼성전기 주가가 장중 150만 원선을 오르내리며 140만 원대 지지선을 둘러싼 치열한 공방을 펼치고 있다.
단기 차익 실현 매물이 나오면서 주가가 휘청이고 있지만 주요 이동평균선이 지지대를 형성하는 모습이다.
140만 원선을 안전하게 지켜낼 경우 상방으로 강한 반등이 터질 것이라는 주주들의 기대감이 쏠린다.
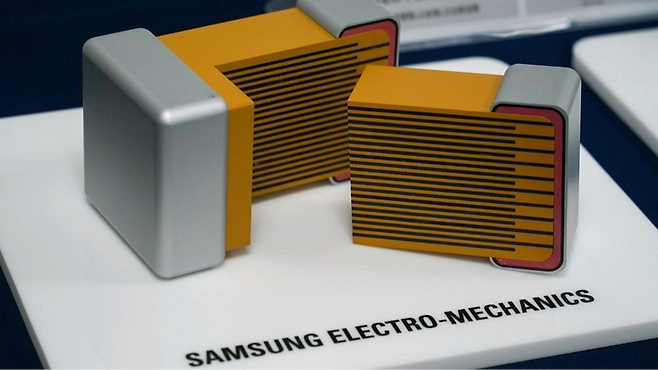
주가가 출렁이는 속에서도 삼성전기 실적을 이끄는 핵심 사업부의 기초 체력은 그 어느 때보다 단단하다.
인공지능 데이터센터와 서버에 탑재되는 초고용량 MLCC 수주가 급증하며 수익성이 대폭 개선됐다.
글로벌 빅테크 기업들과의 장기 공급계약 체결이 잇따르며 고부가 제품 중심의 체질 개선이 이뤄졌다.
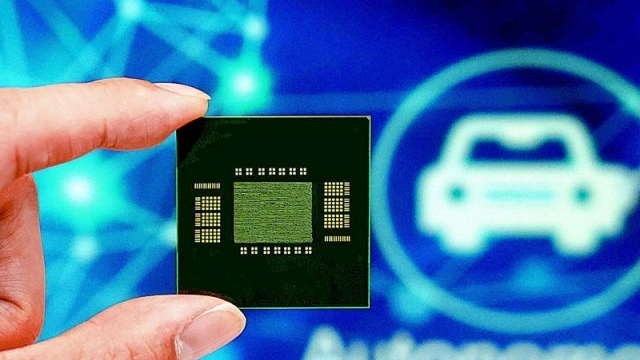
차세대 반도체 패키지기판인 FC-BGA 사업 역시 AI 서버 수요를 바탕으로 빠른 성장세를 기록 중이다.
고성능 반도체 칩을 연결하는 고단가 기판의 공급 부족이 지속되면서 가격 협상력이 강화됐다.
증권가에서는 3분기 영업이익이 전년 동기 대비 급증할 것으로 내다보며 목표주가를 높여 잡았다.
KB증권과 메리츠증권 등 주요 기관들은 삼성전기 목표가를 최고 300만 원까지 유지하며 낙관했다.
일시적인 환율 변동과 시장 노이즈로 주가가 눌려 있을 뿐 본업의 가치는 훼손되지 않았다는 분석이다.
외국인과 기관 수급이 다시 유입될 경우 140만 원 지지선을 발판 삼아 추가 도약이 가능해 보인다.
140만 원 지지선을 시험받는 삼성전기는 차세대 AI 부품 시장의 주도권을 쥐고 실적 반전을 준비 중이다.
단기적인 시세 흔들림에 흔들리기보다 3분기 실적 발표와 고부가 MLCC의 수주 지속성을 확인해야 한다.
140만 원선 안착과 함께 외인 수급이 돌아오는지 여부가 향후 주가 폭등의 향방을 가를 진짜 변수다.