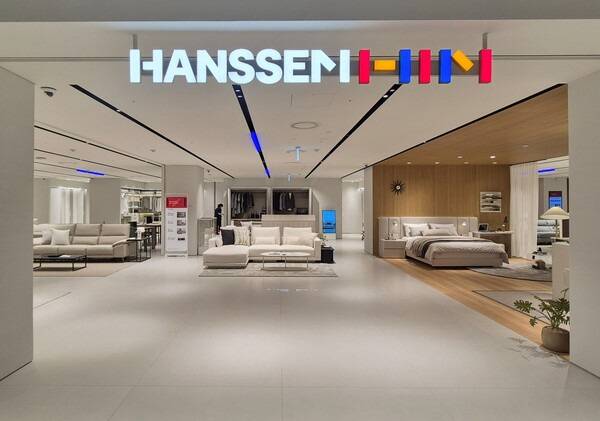
IMM프라이빗에쿼티(PE)가 한샘을 인수하며 일으킨 인수금융을 연장했다. 한샘 주가 부진으로 담보로 잡힌 지분 가치가 빚에 한참 못 미치자 대주단은 자금 회수 대신 만기를 미뤄주는 쪽을 택했다. 단순히 상환 시점만 늦춘 것이 아니라 빚을 돌려받는 방식 자체가 달라졌다는 평가가 나온다.
대주단은 그동안 받던 이자의 대부분을 만기로 돌리는 대신 한샘 지분을 팔아 빚을 갚고 남는 돈 일부를 나눠 받기로 했다. 원금뿐 아니라 이자 상당 부분과 추가 수익까지 한샘의 몸값에 달리게 됐다는 해석이다.
2일 금융감독원 전자공시시스템에 따르면 IMM PE 측 투자목적회사(SPC)인 하임 등은 지난달 29일 인수금융 대주단과 세 번째 대출 변경약정을 맺었다. 대출 규모는 8550억원이다. 담보는 이들이 보유한 한샘 지분 35% 전부다. IMM PE가 2022년 초 한샘 경영권을 사들이며 일으킨 대출이다.
현금이자는 연 0.5%만…담보 부족도 만기까지 묻지 않는다
가장 크게 달라진 건 이자를 내는 방식이다. 현금으로 내는 이자는 7월 16일부터 연 0.5%로 고정됐다. 여기에 더해 연 5~9%대 이자가 원금에 붙어 만기에 함께 상환된다. 이른바 PIK(Payment In Kind) 방식이다. 기존 약정에선 대출 묶음(트랜치)별 현금이자가 최소 연 2.5%였다. 당장 나가는 현금은 크게 줄어든 대신 갚아야 할 빚은 해마다 불어나는 구조로 바뀐 것으로 풀이된다.
담보 조건도 느슨해졌다. 기존 약정에는 담보가치를 대출 대비 일정 수준 이상으로 유지해야 하는 조항(담보유지비율)이 있었다. 이번 변경으로 이 조항은 만기까지 적용되지 않는다. 주가가 더 떨어지더라도 대주단이 담보 부족을 이유로 자금 회수에 나설 여지는 사라졌다는 해석이 나온다.
담보가치와 대출의 격차는 이미 크다. 1일 종가 기준으로 담보로 잡힌 한샘 지분 가치는 약 3250억원이다. 공시상 대출금액 8550억원의 40%에도 못 미친다. 지금 담보를 처분해서는 대출의 절반도 돌려받기 어렵다. 대주단으로선 만기를 늘려 기업가치 회복을 기다리는 편이 낫다는 계산이 깔린 것으로 풀이된다.
현금이자 연 0.5%는 금액으로 따지면 한 해 40억원대다. 한샘은 지난 7월 주당 1500원의 2분기 배당금을 지급했다. 이 가운데 IMM PE 측에 돌아간 몫은 약 125억원이다. 한샘 배당만으로 줄어든 현금이자를 감당하고도 남는다는 계산이 나온다. 지난해 사업연도에는 배당이 없었다. 배당 규모가 한샘 실적에 따라 달라질 수 있다는 점은 변수로 꼽힌다.
매각 땐 남는 돈 7.5%는 대주단 몫…회수 열쇠는 한샘 몸값
대주단이 얻은 건 매각 이익의 일부다. IMM PE 측이 한샘 지분을 팔거나 대주단이 담보권을 실행해 지분을 처분하면 대출을 모두 갚고 남는 돈의 7.5%를 대주단이 추가 이자로 받는다. 매각 대금이 불어난 원리금을 넘어서야 받을 수 있는 몫이다.
남은 과제는 만기 상환이다. 새 만기는 2028년 3월 17일이다. 그때까지 붙은 이자도 원금과 함께 한꺼번에 갚아야 한다. 갚을 돈은 지금보다 커질 수밖에 없다. 이를 감당할 방법은 경영권 매각 말고는 마땅치 않다는 분석이 나온다.
관건은 한샘의 기업가치다. 한샘 매출은 지난해 1조7000억원대로 줄었고 올해 상반기에도 감소세가 이어졌다. 반면 영업이익률은 지난해 1%대에서 올해 2분기 2%대로 올라섰다. 한샘은 지난 6월 별도 조정순이익의 50% 이상을 주주에게 돌려주는 중장기 정책을 내놓고 자사주 매입에도 나섰다. 외형이 줄어드는 가운데 수익성과 주주환원으로 몸값을 끌어올려야 하는 숙제가 남았다는 평가가 나온다.
이진솔 기자
Copyright © 블로터