JB금융그룹 투 뱅크 체제의 광주은행과 전북은행이 3분기 서로 다른 방식으로 수익 기반을 다졌다. 광주은행은 이자이익을 늘리면서 판매관리비 증가를 억제했고, 전북은행은 분기 순이익이 전년 동기 대비 20% 증가하며 반등했다. 두 은행 모두 누적 순이익은 감소했지만 이자영업 성장세를 유지했다. 연체율 상승에 대응해 담보·보증 중심의 여신관리와 신용평가모형 개선을 추진하고 있다는 점도 주목할 대목이다.
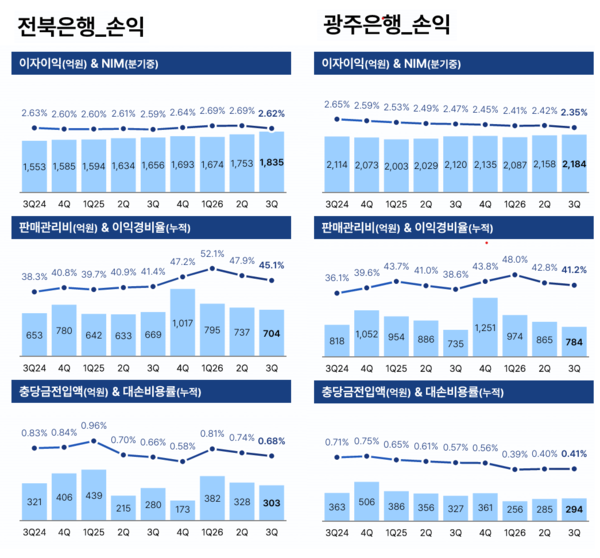
28일 JB금융의 경영실적 자료에 따르면 광주은행의 3분기 누적 이자이익은 6428억원으로 전년 동기 대비 4.5% 증가했다. 전북은행도 7.8% 늘어난 5261억원을 기록했다. 두 은행의 합산 이자이익은 1조1689억원으로 전년 동기보다 654억원 증가했다.
대출자산 확대도 이자수익 증가를 뒷받침했다. 9월 말 원화대출은 전년 말 대비 광주은행이 4.5%, 전북은행이 6.4% 늘었다. 두 은행 모두 대출 성장과 함께 이자영업 기반을 확대한 것이다.
광주은행 비용 증가 억제…전북은행 분기 최대 실적
광주은행은 이자수익 확대와 판매관리비 증가 억제에서 성과를 보였다. 누적 이자이익이 전년 동기보다 276억원 증가하는 동안 판매관리비는 2574억원에서 2623억원으로 49억원 늘어나는 데 그쳤다. 이자이익 증가율 4.5%가 판매관리비 증가율 1.9%를 웃돌았다.
3분기 판매관리비는 784억원으로 전분기보다 9.3% 감소했다. 누적 이익경비율(CIR)은 41.2%를 기록했다. CIR은 영업수익 대비 판매관리비 비율로, 낮을수록 비용 효율성이 높다는 의미다.
대손충당금 부담도 전년보다 줄었다. 누적 충당금전입액은 1069억원에서 835억원으로 21.9% 감소했다. 다만 비이자이익이 567억원에서 -21억원으로 악화되면서 별도 순이익은 2220억원으로 3.8% 감소했다. 핵심 이자영업에서 이익을 확대했지만 비이자 부문의 부진이 전체 수익성을 제약한 셈이다.
전북은행에서는 분기 실적 회복이 뚜렷했다. 별도 기준 3분기 순이익은 576억원으로 전년 동기 대비 20.0%, 전분기 대비 24.4% 증가했다. 영업이익도 767억원으로 전년 동기보다 19.7%, 전분기보다 30.2% 늘었다. JB금융 경영진은 27일 실적발표 콘퍼런스콜에서 전북은행이 3분기 기준 사상 최대 실적을 기록했다고 설명했다.
이자이익 증가와 비용 감소가 맞물렸다. 전북은행의 3분기 이자이익은 1835억원으로 전년 동기보다 10.8% 증가했다. 판매관리비는 전분기 대비 4.5%, 충당금전입액은 7.4% 감소했다. 누적 이자이익도 5261억원으로 7.8% 늘었다.
담보·보증 중심 여신관리…연체 상승에 대응
양 은행의 다음 과제는 건전성 관리다. 9월 말 광주은행과 전북은행의 연체율은 각각 1.38%, 1.73%로 전년 동기보다 상승했다. 고정이하여신비율도 각각 1.20%, 1.36%로 높아졌다. 대출 성장과 함께 부실채권 관리 부담도 커진 것이다.
JB금융은 연체 증가가 실제 손실로 이어지는 정도를 관리하는 데 집중하고 있다고 설명했다. 송종근 최고재무책임자(CFO)는 27일 콘퍼런스콜에서 "은행 기업여신의 건전성 지표가 지난해 초부터 상승하고 있지만 담보·보증서대출 비중이 높아 대손비용률(CCR)은 0.2% 수준"이라고 밝혔다. CCR은 대출자산 대비 충당금전입액의 비율로 신용손실 부담을 나타낸다.
가계여신에서는 신용평가모형 개선과 보증서대출 확대가 위험관리 수단으로 활용됐다. JB금융은 2023~2024년 비대면 신용대출의 건전성 악화로 가계여신 CCR이 1% 중후반까지 높아졌으나 이후 1% 안팎으로 관리하고 있다고 설명했다.
그룹의 3분기 누적 CCR은 0.77%로 연초 제시한 관리 목표 0.86%를 밑돌았다. 다만 이승국 JB금융 최고위험관리책임자(CRO)는 기업여신 연체가 건전성 지표에 부정적인 영향을 미치고 있으며 연체율은 추가 상승할 수 있다고 전망했다. 자본적정성은 일정 수준을 유지했다. 9월 말 광주은행과 전북은행의 보통주자본(CET1)비율은 각각 15.38%, 15.31%를 기록했다. 다만 전년 동기 대비 광주은행은 0.15%p, 전북은행은 0.29%p 하락했다.
4분기 마진 반등 기대…이자수익 성장 이을까
광주은행과 전북은행의 연결 기준 누적 순이익은 각각 2291억원, 1670억원으로 합산 3961억원을 기록했다. 전년 동기보다 각각 1.9%, 6.4% 감소했지만 그룹의 주요 이익 기반을 유지했다.
JB금융은 콘퍼런스콜에서 3분기 순이자마진(NIM) 하락의 원인으로 정기예금 금리 상승 등 조달비용 증가를 지목했다. 경영진은 금리 변동이 대출상품에 시차를 두고 반영되면서 4분기에는 NIM이 반등할 것으로 예상했다. 그룹 전체로는 3분기 누적 순이익 5957억원을 기록해 전년 동기 대비 2.9% 증가했다. BNK금융과 iM금융이 각각 19.2%, 3.6% 감소한 것과 대비된다.
금융권 관계자는 "광주은행은 이자이익을 늘리면서 비용 증가를 억제했고, 전북은행은 3분기 실적에서 뚜렷한 반등을 보였다"며 "두 은행 모두 이자수익 기반을 확대한 만큼 앞으로 마진 회복과 건전성 관리가 뒷받침된다면 수익성 개선으로 이어질 수 있을 것"이라고 말했다.
이나리 기자
Copyright © 블로터