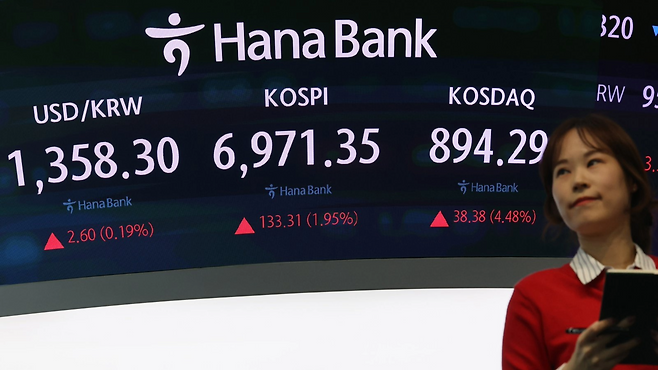
원·달러 환율이 상반기 평균 1,483원에서 최근 1,360원대까지 빠르게 떨어지면서 국내 상장사들의 3분기 실적 향방에 대대적인 변화가 감지되고 있다.
반도체 종목이 주도하던 국내 증시 이익 구도에서 원화 강세와 금리 변동에 따라 뜻밖의 수혜를 얻는 종목들이 급부상하는 모습이다.
외화 부채 비율이 높은 회사나 운임 전가력이 뛰어난 기업들이 장부상 평가이익과 본업 모멘텀을 동시에 쥐며 투자자들의 눈길을 끈다.
증권가에서는 환율이 하락하는 구간에서 순외화부채를 많이 짊어진 기업이 가파른 평가이익을 얻어 실적이 개선된다고 분석한다.
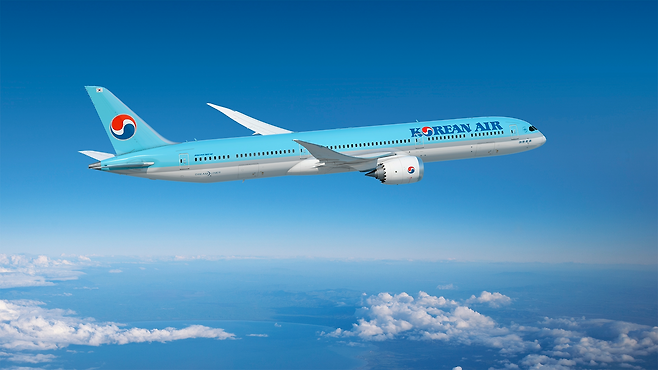
항공기 도입으로 달러 빚을 대규모로 쥐고 있는 대한항공은 원화 절상에 따른 장부상 이익 개선 효과를 가장 크게 누릴 대표 종목으로 꼽힌다.
벌어들이는 자산과 갚아야 할 부채의 통화 불일치가 해소되면서 본업 실적과 상관없이 분기 순이익이 눈에 띄게 늘어날 가능성이 높아졌다.
환율 수혜뿐만 아니라 확정 수주와 가격 방어력을 갖춘 자본재 및 운송 업종으로 시장 이익의 중심축이 대거 이동하고 있다.
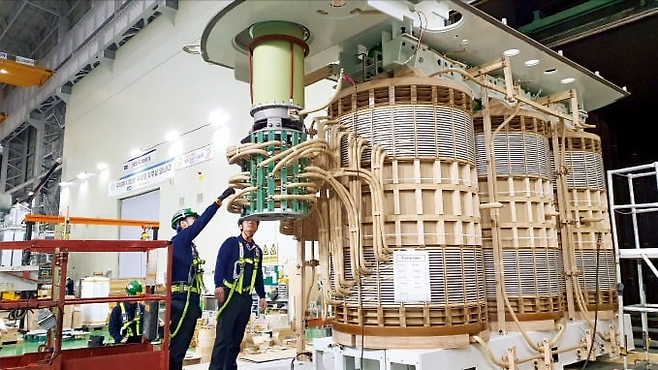
DB증권은 강력한 전력 인프라 수주 잔고를 보유한 일진전기와 원가 상승분을 운임으로 넘길 수 있는 팬오션을 핵심 주목 종목으로 집계했다.
단순 저평가 종목보다는 가시적인 이익 반등과 확정이익을 검증받은 기업으로 기관과 외국인의 자금이 쏠리는 양상이다.
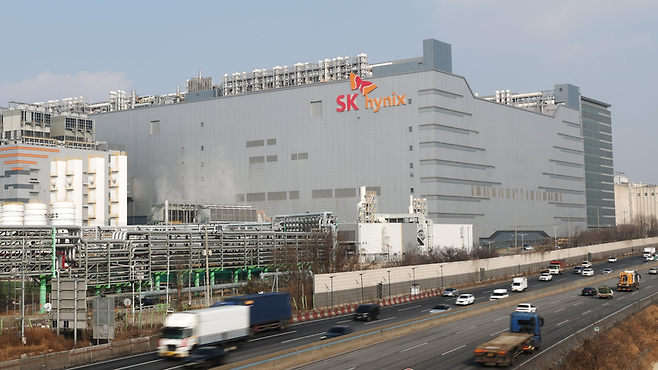
3분기 전체 상장사 이익 성장분 중 96%를 IT 업종이 담당할 만큼 삼성전자와 SK하이닉스의 독주 체제는 여전히 확고하다.
NH투자증권에 따르면 3분기 IT 순이익 전망치는 156조 3,000억 원으로 상장사 전체 순이익의 79%를 독식하는 수준이다.
다만 반도체 외에도 커뮤니케이션과 건강관리, 산업재 업종으로 실적 개선세가 넓어지며 증시 지형이 다변화되고 있다.
환율 하락으로 발생하는 평가이익은 본업 영업활동이 아닌 착시 효과를 동반하므로 환율 재반등 시 소멸할 위험을 항상 염두에 두어야 한다.
단기 환율 변화에 따른 실적 둔화나 착시 현상에 매몰되기보다 확정된 수주 물량과 실질적인 판가 방어력을 갖췄는지 먼저 따져봐야 한다.
다음 주 증시 개장 이후 외화부채 상환 구조와 업종별 수급 이동을 정밀하게 살펴 투자 포트폴리오를 재편하는 전략이 필요하다.