LG화학이 LG에너지솔루션 지분 2조5000억원을 추가로 유동화해 재무구조 개선에 나섰지만 순차입금은 여전히 26조원에 육박할 것으로 전망된다. 지분 매각대금의 일부를 주주환원에 활용하면서 실제 순차입금 감소액은 약 1조6000억원에 그칠 것이라는 분석이다. 주가수익스왑(PRS) 계약에 따른 향후 정산 부담도 남아 있어 신용도 개선 효과는 제한적이라는 평가가 나왔다.
LG화학, LG엔솔 지분 2차 PRS 계약...2.5조 확보
한국기업평가는 29일 발표한 보고서에서 LG화학의 LG에너지솔루션 지분 유동화가 재무건전성 개선에 기여하겠지만 신용도에 미치는 영향은 제한적일 것으로 판단했다.
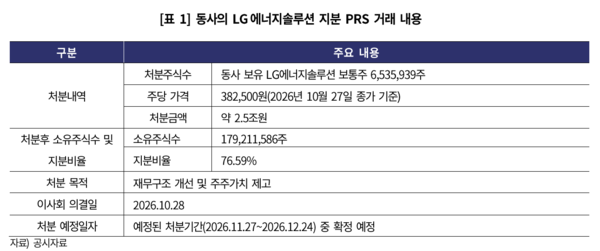
LG화학은 28일 LG에너지솔루션 보통주 653만5939주를 PRS 방식으로 처분하기로 결정했다. 처분 예정금액은 약 2조5000억원이다. 주당 처분가격은 이사회 결의 전날인 27일 종가 38만2500원을 기준으로 산정했다. 실제 처분 주식 수와 처분가격은 달라질 수 있다. 처분 일정은 11월27일부터 12월24일까지이며 계약기간은 2년이다. 이번 거래가 완료되면 LG화학의 LG에너지솔루션 보유 지분율은 기존 79.38%에서 76.59%로 2.79%p 낮아진다.
LG화학은 지분 유동화로 확보하는 자금을 재무구조 개선과 미래 투자, 주주환원 등에 활용할 계획이다. 다만 2조5000억원의 매각대금이 전액 순차입금 감소로 이어지는 것은 아니다. LG화학은 세후 현금유입액의 약 20%에 해당하는 4000억원을 주주환원 재원으로 활용할 계획이다. 이 가운데 3000억원은 자기주식 취득과 소각에 사용하고 나머지는 2026사업연도 결산배당에 활용할 계획이다.
한국기업평가는 이러한 주주환원계획을 반영해 연결 순차입금이 1조6000억원 감소할 것으로 추정했다. LG화학의 6월 말 연결 재무제표를 기준으로 계산한 순차입금은 27조5932억원이다. 이번 거래와 주주환원정책 등을 반영하면 25조9932억원으로 낮아진다는 분석이다.
자본총계는 48조8709억원에서 50조4709억원으로 1조6000억원 증가할 것으로 예상했다. 부채비율은 129.6%에서 125.5%로 4.1%p 낮아질 전망이다.
지난해보다 순차입금 3조 이상 많아...차입 부담 지속
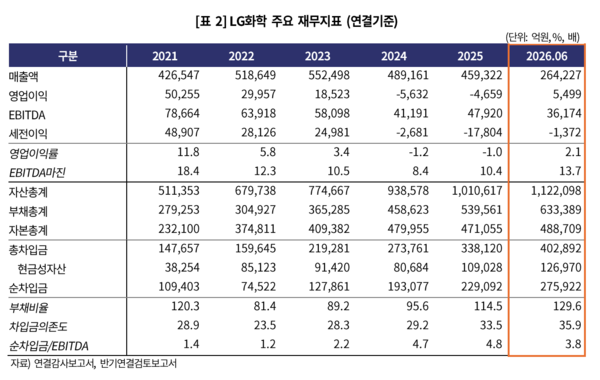
이번 거래 이후에도 LG화학의 순차입금은 지난해 말보다 많은 수준에 머물 전망이다. 한국기업평가가 제시한 LG화학의 지난해 말 연결 순차입금은 22조9092억원이다. 6월 말에는 27조5932억원으로 증가했다. 불과 6개월 동안 4조6840억원 늘어난 규모다.
이번 PRS 거래를 반영한 순차입금 예상치는 25조9932억원이다. 기존 추정치보다 1조6000억원 감소하지만 지난해 말과 비교하면 여전히 3조840억원 많다. 차입 부담이 확대된 상황에서 지분 유동화를 통해 일부 재무 여력을 확보하는 구조다.
총차입금 증가도 두드러졌다. LG화학의 연결 총차입금은 2024년 말 27조3761억원에서 2025년 말 33조8120억원으로 늘어났다. 올해 6월 말에는 40조2892억원으로 확대됐다. 지난해 말보다 6조4772억원 많은 규모다.
같은 기간 현금성자산도 10조9028억원에서 12조6970억원으로 늘었지만 총차입금 증가 폭을 따라가지 못했다. 부채비율 역시 2024년 말 95.6%에서 2025년 말 114.5%, 올해 6월 말 129.6% 등으로 상승했다. 자본 확충이 재무구조 개선으로 이어지더라도 연결 총차입금과 순차입금의 절대적인 규모는 여전히 크다. 한국기업평가가 신용도 개선 효과를 제한적으로 판단한 배경이다.
PRS 두 차례 4.5조 확보...주가 하락 시 현금 정산 부담
재무구조 개선 효과와 별개로 PRS 계약에 따른 위험도 남아 있다. PRS는 기초자산인 주식의 가격 변동에 따른 차액을 계약 당사자가 정산하는 거래다. 주식을 처분해 먼저 현금을 확보하더라도 계약에서 정한 가격과 최종 처분가격의 차이에 따라 향후 추가적인 현금 유입이나 유출이 발생할 수 있다.
이번 거래에서는 투자자가 기초주식을 최종 처분할 때 주가가 계약가격보다 높으면 차액을 LG화학에 지급한다. 반대로 주가가 계약가격보다 낮으면 LG화학이 차액을 지급해야 한다.
LG화학은 지난해에도 LG에너지솔루션 주식 575만주를 주가수익스와프(PRS) 방식으로 유동화해 약 2조원을 확보했다. 당시 기준가격은 주당 34만7500원이었다. 이번 거래의 기준가격은 주당 38만2500원이다. 지난해 계약보다 3만5000원 높은 수준이다.
한국기업평가에 따르면 두 거래의 정산기준금액을 합하면 약 4조5000억원이다. 기초주식의 최종 처분가격이 각각의 계약 기준가격보다 낮아지면 LG화학에 현금 정산 부담이 발생할 수 있다. 한국기업평가는 향후 LG에너지솔루션 주가 변동과 투자자의 주식 처분 시점에 따라 현금 정산이 발생할 수 있다고 지적했다. 특히 확보자금의 활용 방안과 주주환원 규모, PRS 관련 정산 부담이 재무안정성에 미치는 영향을 지속적으로 확인하겠다고 밝혔다.
2030년까지 지분 70% 남기고 유동화
LG화학의 LG에너지솔루션 지분 유동화는 이번 거래로 끝나지 않는다. LG화학은 2030년까지 LG에너지솔루션 보유 지분율을 약 70% 수준으로 낮추는 방안을 추진하고 있다. 2024년 말 LG화학의 LG에너지솔루션 지분율은 81.84%였다. 지난해 PRS 거래 이후 지분율은 79.38%로 하락했고 이번 거래가 완료되면 76.59%로 낮아질 예정이다. 약 2년 사이 지분율이 5.25%p 낮아지는 셈이다.
2030년 목표인 약 70%에 도달하려면 이번 거래 이후에도 약 6.59%p의 추가 유동화가 필요하다. LG화학은 지분 유동화를 통해 재무건전성과 미래 투자 여력, 주주가치 제고 사이의 균형을 확보하겠다는 방침이다.
그러나 지분을 추가로 매각할수록 LG에너지솔루션에 대한 경제적 지분이 감소한다는 점도 고려해야 한다. 지배력은 유지하더라도 연결 순이익과 자본에서 비지배주주에게 귀속되는 몫이 확대될 수 있기 때문이다.
한국기업평가는 현재 LG화학의 신용등급을 'AA', 등급전망을 '안정적'으로 평가하고 있다. 이번 PRS 거래가 신용도에 미치는 영향은 제한적이라는 판단이다. 2조5000억원 규모의 지분 유동화는 유동성 확보와 자본 확충에 기여할 수 있지만 순차입금 감소와 부채비율 개선 폭은 상대적으로 크지 않다는 설명이다.
특히 이번 거래 이후에도 연결 순차입금이 약 26조원에 달할 것으로 추정되는 만큼 추가 재무구조 개선이 필요한 상황이다. LG화학은 석유화학 부문의 업황 부진과 미래사업 투자 부담에 대응하면서 자회사 지분 유동화를 통해 재무 여력을 확보하고 있다.
나영찬 기자
Copyright © 블로터