"집 다 짓고도 돈 못 받는다"…건설사 17.7조 '미수채권 늪' [fn마켓워치]
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
건설업계의 위기가 프로젝트파이낸싱(PF)에서 '미입주발 현금흐름 경색'으로 옮겨붙고 있다. 주요 건설사의 분양사업장 미수채권은 17조7000억원에 달했고, 이 가운데 준공된 현장에서 아직 받지 못한 돈만 7조6000억원에 이르는 것으로 나타났다.
16일 나이스신용평가에 따르면 나이스신용평가가 유효 신용등급을 부여한 주요 건설사 21곳의 분양사업장 관련 미수채권은 최근 기준 약 17조7000억원으로 집계됐다.
분양이 끝났더라도 수분양자가 입주하지 못하면 잔금이 들어오지 않아 건설사의 미수채권으로 남는 구조다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
6개월 넘긴 고위험 채권 3.2조
분양률보다 입주율 8~12%p 낮아
중립 시나리오선 올해 말 미수채권 19조
A급 이하 현금여력 취약…신용도 양극화
■준공했는데 못 받은 돈 7.6조
16일 나이스신용평가에 따르면 나이스신용평가가 유효 신용등급을 부여한 주요 건설사 21곳의 분양사업장 관련 미수채권은 최근 기준 약 17조7000억원으로 집계됐다.
이 가운데 이미 준공된 현장에서 발생한 미수채권은 7조6000억원으로 전체의 43%를 차지했다. 특히 통상적인 입주지정기간인 2~3개월을 넘어 준공 후 6개월 이상 회수되지 않은 미수채권은 약 3조2000억원에 달했다. 나이스신용평가는 이를 정상적인 회수 주기를 벗어나 회수 불확실성이 높은 고위험 채권으로 평가했다.
건설사 입장에서 준공이 곧 현금 회수를 의미하지 않기 때문이다. 주택사업에서는 계약금과 중도금을 공사 과정에서 받고 나머지 잔금은 준공 후 입주 과정에서 회수한다.
나이스신용평가의 분석에서는 계약금과 중도금이 전체 공사대금의 70%, 입주 때 들어오는 잔금이 30%로 가정됐다. 분양이 끝났더라도 수분양자가 입주하지 못하면 잔금이 들어오지 않아 건설사의 미수채권으로 남는 구조다.
권준성 나신평 연구원은 "주요 21개 건설사의 2024~2025년 준공 사업장을 분석한 결과 입주율은 분양률보다 8~12%p 낮았다"면서 "위험도가 높은 지역일수록 격차도 확대됐다"고 말했다.
분양 단계에서는 마케팅이나 시공사의 금융 지원 등을 통해 분양률을 끌어올릴 수 있지만 입주는 수분양자의 자금조달 여력과 주택시장 상황에 좌우된다. 최근 거래량 감소와 대출 규제가 맞물리면서 미입주 리스크가 커지고 있다는 분석이다.
과거 건설사 위기의 뇌관이 PF 차환이었다면 이제는 '지어놓고도 돈을 못 받는' 운전자금 문제가 새로운 위험요인으로 부상한 셈이다.
■미수채권 올해 말 19조까지 늘 수도
문제는 미수채권 부담이 당장 해소되기 어렵다는 점이다. 현재 진행 중인 사업장의 준공이 2027~2028년에 집중돼 있어 공사비 투입은 계속되는 반면 잔금 회수가 늦어지면 건설사의 자금 부담이 누적될 수 있다.
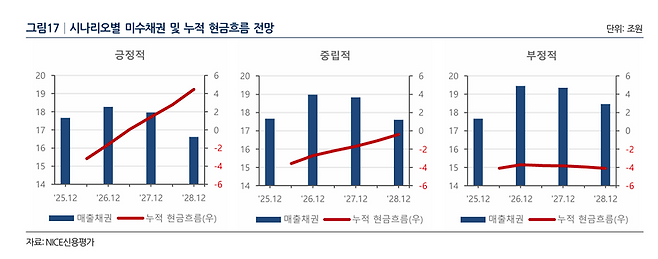
나이스신용평가의 시나리오 분석에서도 긍정·중립·부정적 시나리오 모두 올해 말까지 미수채권이 증가하는 것으로 나타났다. 이는 준공이 몰리는 과정에서 시장 여건과 관계없이 단기적인 운전자금 부담이 불가피하다는 의미다.
긍정적 시나리오에서는 미수채권이 올해 말 18조3000억원으로 정점을 찍은 뒤 2028년 말 16조6000억원으로 줄어든다.
하지만 현재 수준의 시장 여건이 이어지는 중립적 시나리오에서는 올해 말 미수채권이 19조원까지 늘어난 뒤 2027년 말까지 비슷한 수준에 머문다. 2028년 말에도 17조6000억원이 남는다.
권 연구원은 "준공 현장에서 대금 회수가 이뤄져도 신규 준공 물량에서 발생하는 자금 소요를 상쇄하기에는 부족해 현금흐름 정상화가 지연될 수 있다"고 분석했다.
건설사별 신용도 양극화도 심화될 가능성이 있다. 미수채권 규모뿐 아니라 어떤 지역의 채권을 보유하고 있는지와 회수 지연을 버틸 현금이 얼마나 있는지가 중요해졌기 때문이다.
고위험 지역 미수채권 비중은 AA급 건설사가 3% 미만인 데 비해 A급은 16.1%, BBB급 이하는 19.8%에 달했다. 반대로 상대적으로 회수 가능성이 높은 저위험 지역 미수채권 비중은 AA급이 62.2%로 A급(54.0%), BBB급 이하(56.1%)보다 높았다. 권 연구원은 "AA급보다 A급 이하 건설사의 완충 기반이 얇아 개별 사업장의 부진이 전사 현금흐름 차질로 이어질 가능성이 상대적으로 높다"고 진단했다.
khj91@fnnews.com 김현정 기자
Copyright © 파이낸셜뉴스. 무단전재 및 재배포 금지.
- '230억 자산가' 박정수, 보증금 22억 실버타운 고민한다…"월세 500만원"
- "내년부터 역대급 전월세 폭등 시작"…서울대 교수의 정책 대안은
- 성현주, 먼저 떠난 8살 아들…"1000일 동안 의식 없었다"
- "8000만원 올려줄 테니 살게 해달라"…매물 고갈된 전세 시장
- "5분 만에 40만원 번다는데…" 주식 접은 대신 베팅 올인하는 美 Z세대
- "3~5년 차에 월 500만원도 번다"... 유연석·이정현 등 연예인도 줄서서 딴 '이 자격증'
- 김태규 "부엉이바위 진실 영화 만들자" 발언에 김용민 격분…"일베보다 더 일베스러워"
- "20살 때까지 아빠와 같이 목욕"…'타짜4' 일본 女배우 발언 재조명
- 전현무, 타워팰리스 재력에 놀란 사연 "마트서 앞 사람이 내 것도 계산"
- 관사에 붉은색 글씨로 10여명 이름 남기고 숨진 20대 공군 하사