"엔화 환율 그대로인데 3만원 증발" 일본여행 후 남은 돈 환전했다가 '깜짝' 왜?
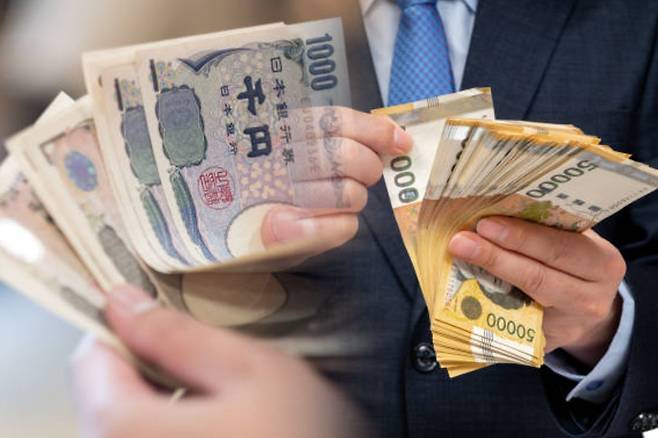
일본 여행을 마치고 남은 엔화를 원화로 바꾸려는 여행객이라면 환율뿐 아니라 은행의 환전 수수료도 확인해야 한다. 엔화 가치가 전혀 변하지 않았더라도 10만엔을 현찰로 샀다가 다시 팔면 약 3만원의 차이가 발생할 수 있기 때문이다. 여행 경비를 정리하려다 예상보다 적은 돈을 돌려받는 이유가 여기에 있다.
9일 금융권에 따르면 지난 8일 오후 하나은행이 고시한 엔화 매매기준율은 100엔당 850.01원이었다. 그러나 고객이 엔화 현찰을 구매할 때 적용되는 환율은 864.88원, 은행에 되팔 때는 835.14원으로 차이를 보였다.
이를 10만엔에 적용하면 처음 환전할 때 필요한 금액은 86만4880원이다. 같은 시점에 전액을 다시 원화로 바꾸면 83만5140원을 받는다. 환율 변동이 없는데도 2만9740원이 줄어드는 셈이다. 5만엔은 1만4870원, 1만엔은 2974원의 차이가 발생한다. 모두 별도의 환율 우대를 적용하지 않은 계산이다.
환율 우대 90% 받아도 안심 못 해…재환전 조건 따져봐야
이러한 차이는 은행이 외화를 사고파는 과정에서 적용하는 매매율차, 이른바 스프레드에서 비롯된다. 은행은 매매기준율을 중심으로 외화를 판매할 때는 높은 가격을, 매입할 때는 낮은 가격을 책정한다.
특히 현찰 거래에는 외화 보관과 운송, 관리 등에 필요한 비용이 반영돼 송금 거래보다 가격 차이가 큰 편이다. 여행 기간 환율이 움직였다면 실제 손익은 더욱 달라진다. 출국 당시보다 엔화 가치가 하락하면 환전 비용에 환차손까지 발생하는 것이다.
반대로 엔화가 충분히 상승했다면 매매율차를 부담하고도 최초 환전금액보다 많은 원화를 받을 가능성이 있다. 환율 우대 혜택도 꼼꼼히 살펴야 한다. 은행이 제공하는 우대율 90%는 환전금액 전체를 90% 할인한다는 의미가 아니다.
매매기준율에 붙는 환전 마진의 90%를 줄여주는 방식이다. 따라서 같은 금액을 환전하더라도 우대율에 따라 실제 지급액이 달라진다.
주의할 점은 엔화를 구매할 때 적용받은 혜택이 재환전 과정까지 자동으로 유지되지 않는다는 사실이다. 은행별로 현찰 매입 우대율과 거래 조건이 다르므로 모바일 앱이나 영업점에서 실제 적용 환율을 비교하는 것이 유리하다. 남은 엔화의 사용 계획도 잘 세워야 한다.
가까운 시일 내 일본을 다시 방문할 예정이라면 보관해 두는 방법이 있지만, 엔화 가치가 추가로 하락할 위험은 감수해야 한다. 당장 원화가 필요하다면 환율 반등만 기다리기보다 재환전 비용을 먼저 계산할 필요가 있다.
외화 환전에서는 표시된 기준환율보다 실제 거래에 적용되는 가격이 중요하다. 해외여행 수요가 이어지는 가운데 남은 외화를 처리할 때도 수수료와 환율 변동을 함께 고려해 손실을 줄이는 것이 바람직하다.
Copyright © 저작권 보호를 받는 본 콘텐츠는 카카오의 운영지침을 준수합니다.