최근 글로벌 스포츠용품 시장의 침체 속에서도, 아크테릭스(Arcteryx)와 살로몬(Salomon)을 거느린 아머스포츠(Amer Sports)의 주가가 폭발적인 상승세를 보이며 월가의 주목을 받고 있습니다. 지난해 2월 상장 이후 주가는 무려 144.82% 급등했으며, 올 들어서도 26.86%나 뛰었습니다.
이러한 주가 흐름은 스포츠 의류 업종 내에서 독보적입니다. 아머스포츠가 홀로 상승하는 동안, '전통의 양강' 나이키는 13.56%, 아디다스는 34.56%, 심지어 애슬레저 열풍을 개척했던 룰루레몬까지 52.32% 하락했기 때문입니다.
1. 30% 성장: '프리미엄' 전략과 중국 자본의 만남
아머스포츠의 차별화된 주가 움직임 뒤에는 놀라운 실적 성장이 자리합니다. 올해 3분기 매출은 17억 5600만 달러(약 2조 5760억 원)로 전년 동기 대비 30% 급증했으며, 영업이익 역시 22% 늘어난 2억 1600만 달러를 기록했습니다.
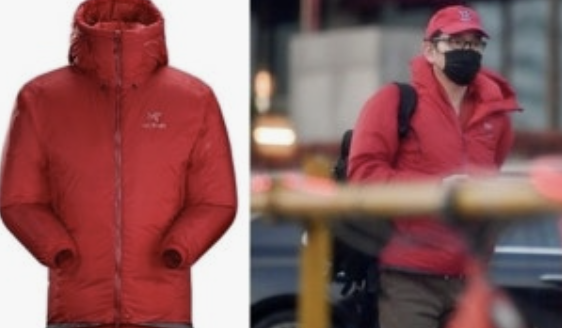
이 성장을 견인한 것은 두 주력 브랜드입니다. 아크테릭스(일명 이재용 패딩) 매출은 31% 증가, 살로몬 매출은 36% 늘어났습니다. 뛰어난 기능성을 바탕으로 '프리미엄 아웃도어' 이미지를 확고히 한 덕분입니다.
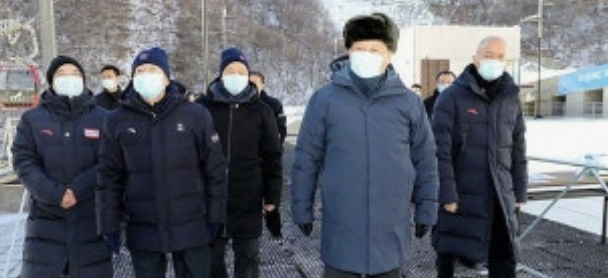
특히, 아머스포츠는 2019년 중국계 자본에 인수된 이후 외형 확장에 속도를 냈습니다. 시진핑 중국 국가주석이 아크테릭스 패딩을 입고 등장한 것이 화제가 된 것처럼, 구매력이 높아진 중국 소비자 사이에서 '기능성 프리미엄' 이미지로 큰 인기를 끌며 성장의 발판을 마련했습니다.
2. 19개 증권사의 '매수' 추천과 45달러 목표주가
월가는 아머스포츠의 고속 성장이 한동안 계속될 것으로 보고 있습니다. 블룸버그에 따르면 증권가에서 제시한 내년 매출 컨센서스는 75억 달러로, 올해보다 17.18% 늘어날 것으로 예상됩니다. 주당순이익(EPS) 역시 올해보다 23.62% 늘어난 1.15달러에 달할 전망입니다.
아머스포츠에 대한 투자의견을 제시한 21개 증권사 중 19곳이 '매수'를 권고했습니다. 평균 목표 주가는 현재 주가보다 높은 45.23달러입니다. 이러한 낙관적인 전망은 미국 중심의 스포츠용품 시장이 '기능성'과 '프리미엄화'라는 새로운 패러다임으로 재편되고 있음을 시사합니다.
3. 투자 유의점: 29배 PER과 유동성 위험
하지만 장밋빛 전망 속에서도 투자자들이 반드시 주의해야 할 '3가지' 위험 요소가 있습니다.
첫째, 높은 밸류에이션 부담입니다. 아머스포츠의 12개월 선행 주가수익비율(PER)은 29.0배로, 업종 대장주인 나이키(32.1배)와 비슷한 수준입니다. 이미 주가에 높은 성장률이 반영되어 있다는 의미입니다.
둘째, 급증하는 판매관리비입니다. 사업 확장에 따라 올해 1~3분기 판매관리비가 21억 1630만 달러로, 1년 만에 24.5% 급증했습니다. 외형 확장에 따른 비용 구조 악화를 주의해야 합니다.
셋째, 유동성 제약입니다. 최대주주 지분이 66%에 달하여 시장에 풀린 유통 주식 수가 적다는 점은 주가 변동성을 키우고 추가 상승을 제약하는 요인이 될 수 있습니다.
결론적으로 아머스포츠는 '나홀로 고속 성장'을 증명하고 있지만, 투자자는 월가의 낙관론뿐만 아니라 높은 밸류에이션 부담과 유동성 문제를 냉철하게 분석해야 합니다.
Copyright © 저작권법에 따라 허락 없이 무단 복제, 배포, 전재를 금지합니다.