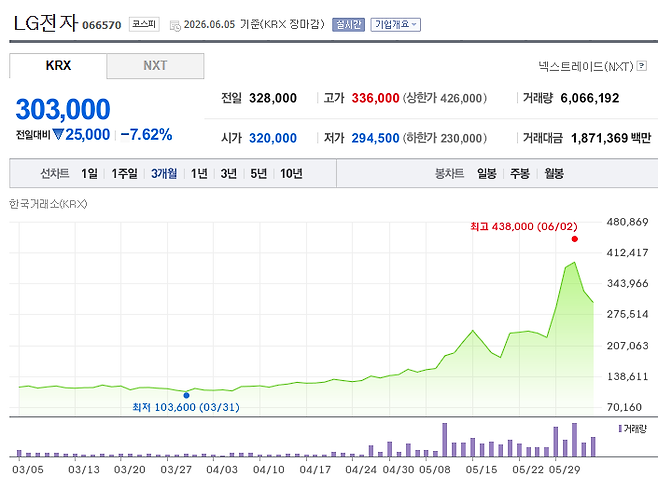
지난 6월 1~2일, 주식시장에서 꽤 눈에 띄는 수급 변화가 포착됐습니다.
외국인은 LG전자를 약 1조 5천억 원 넘게 순매도했고, 기관·연기금도 비슷한 방향으로 움직였는데요.
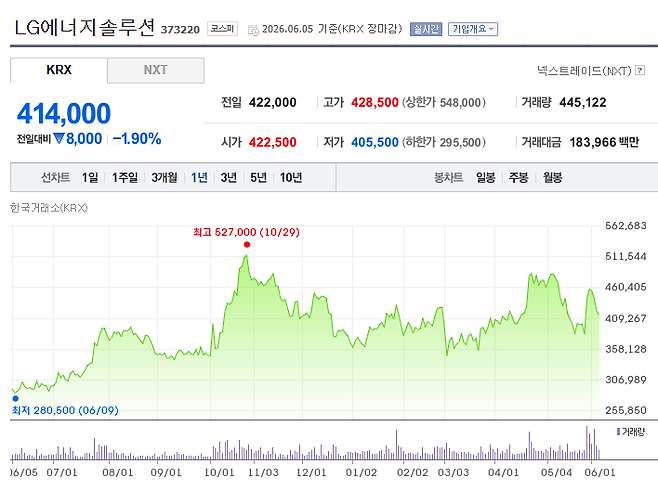
그런데 흥미로운 건, 같은 LG그룹 계열사인 LG에너지솔루션에는 반대로 돈이 몰렸다는 점입니다.
최근 4영업일 동안 외국인·기관·연기금 합산으로 약 4,300억 원이 유입됐습니다.
단순히 LG전자에서 빠진 돈이 'LG에너지솔루션'으로 이동한 것처럼 보이지만, 그 배경엔 명확한 이유가 있습니다.
바로 ESS(에너지저장장치) 성장 기대감입니다.
전기차보다 뜨거운 ESS 시장의 성장세
전기차 시장이 주춤하는 사이, 시장의 관심이 빠르게 ESS로 이동하고 있습니다.
AI 데이터센터와 빅테크 기업의 전력 수요가 폭발적으로 늘어나면서, 전력을 효율적으로 저장하고 공급하는 ESS의 중요성이 부각되고 있기 때문입니다.
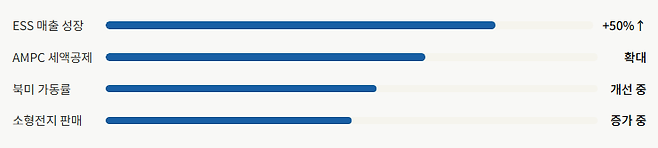
LG에너지솔루션도 1분기 보고서에서 이 흐름을 직접 짚었습니다.
신재생에너지 확대와 AI 기업들의 전력 수요 증가로 ESS 시장이 안정적으로 성장할 것이라는 전망이죠.
키움증권도 5월 4일 리포트에서 2분기 영업이익 약 2,481억 원을 전망하면서, 특히 ESS 매출이 전분기 대비 약 50% 증가할 것으로 내다봤습니다.
여기에 AMPC 세액공제 확대, 북미 공장 가동률 개선, 소형전지 판매량 증가까지 맞물리면서 실적 회복의 근거가 하나씩 쌓이고 있는 상황입니다.
370조원 수주잔고와 공격적인 설비 투자
키움증권은 현재 LG에너지솔루션의 수주잔고를 약 370조 원으로 추정하고 있습니다.
유럽 수주 일부가 아직 반영되지 않은 것으로 판단돼, 앞으로 추가 수주 발표도 이어질 가능성이 있다고 봤습니다.
회사 자체 중장기 계획도 꽤 공격적인데요.
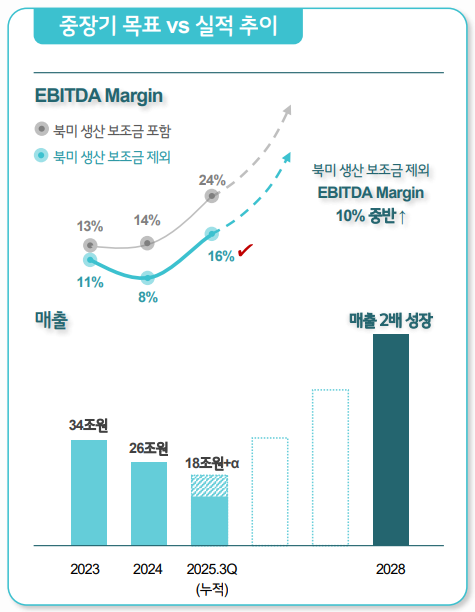
2028년까지 매출 2배 성장, 올해 ESS 수주 목표 90GWh를 유지하고 있습니다.
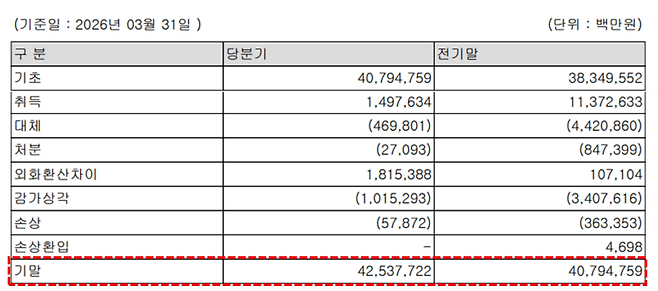
이 목표를 위해 1분기에만 약 1조 6천억 원의 생산시설 증설 및 품질 강화 투자를 진행했습니다.
배터리 산업이 결국 규모의 경쟁이라는 점에서, 이 투자는 장기 성장의 기반으로 해석됩니다.
LG에너지솔루션 실적 전망: 2026~2028
증권가가 내놓은 실적 전망을 보면 2026년부터 방향이 달라집니다.
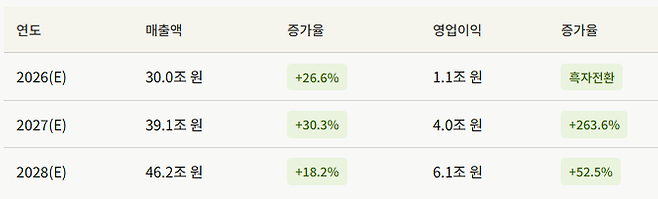
매출액은 2026년 30조 원(+26.6%), 2027년 39.1조 원(+30.3%), 2028년 46.2조 원(+18.2%)으로 3년 연속 두 자릿수 성장이 예상됩니다.
영업이익은 더 드라마틱합니다.
2026년에 1.1조 원으로 흑자 전환에 성공하고, 2027년엔 4.0조 원으로 263.6% 급증, 2028년엔 6.1조 원까지 불어날 것으로 전망됩니다.
지금은 투자 시기라 이익이 눌려 있지만, 2027년부터 본격적인 수확 구간에 진입하는 구조로 읽힙니다.
최근 주가 수익률 & 목표주가
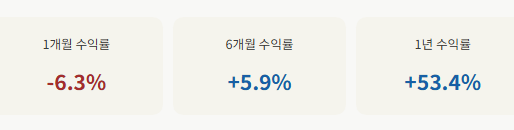
6월 2일 기준 주가 44만 2,500원 수준에서 주요 증권사들의 시각은 대체로 우호적입니다.
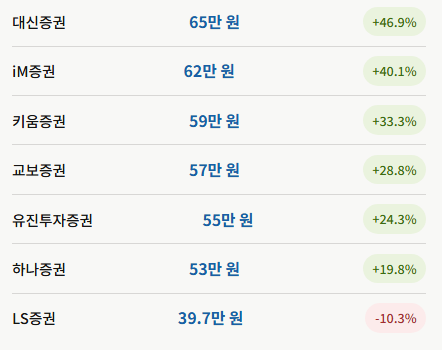
대신증권이 65만 원(+46.9%)으로 가장 높은 목표주가를 제시했고, iM증권 62만 원(+40.1%), 키움증권 59만 원(+33.3%), 교보증권 57만 원(+28.8%), 유진투자증권 55만 원(+24.3%), 하나증권 53만 원(+19.8%) 순입니다.
대부분이 20~46%의 상승 여력을 보고 있는 셈인데요.
다만 LS증권은 39.7만 원으로 현재 주가보다 낮은 목표주가(-10.3%)를 유지하고 있어, 의견 차이는 분명히 존재합니다.
지금 시장의 큰손들이 LG전자를 팔고 LG에너지솔루션을 담는 데는 그만한 이유가 있습니다.
ESS 수주, 실적 회복, 그리고 AI 시대의 전력 인프라라는 흐름이 맞물리는 지점이죠.
단기 주가 등락에 흔들리기보다, 2027~2028년의 그림을 먼저 그려보고 접근하는 것이 도움이 될 수 있습니다.
수급과 실적, 두 흐름이 같은 방향을 가리킬 때 그 교차점이 바로 지금일 수 있습니다.
Copyright © 경제로그 무단전재 및 재배포, AI학습 및 활용 금지